📝 – Calculer les éléments de rémunération brute
Chapitre 2 – Calculer les éléments de rémunération brute
2.1 – Le salaire de base : taux horaire, mensualisation, temps partiel
Le salaire de base est le socle de toute paie : c'est le montant garanti par le contrat de travail, indépendamment des variables mensuelles que sont les primes ou les heures supplémentaires. Sa détermination dépend de deux paramètres : le taux horaire (ou le montant forfaitaire mensuel) et la durée du travail. Dans la pratique française, la mensualisation est la règle pour tous les salariés à temps complet depuis la loi du 19 janvier 1978 : le salaire mensuel est lissé sur l'année, ce qui évite les variations brutales liées aux mois courts ou longs.
Sophie, assistante administrative dans une PME de Roubaix, calcule chaque mois le salaire de base de ses douze collègues. Pour un salarié à temps complet sous régime des 35 heures hebdomadaires, le calcul retient une durée mensuelle de référence de 151,67 heures, obtenue en multipliant 35 par 52/12. Si le taux horaire est de 13 €, le salaire de base mensuel est de 13 × 151,67 = 1 971,71 €. Cette mensualisation garantit le même salaire chaque mois, qu'il y ait 19 ou 23 jours ouvrés, ce qui simplifie la prévision budgétaire du salarié comme la gestion administrative de l'entreprise.
Pour les salariés à temps partiel, le calcul reste identique en proportion : un salarié à 80 % (28 h/semaine) sera rémunéré sur la base de 121,33 heures mensuelles, soit 28 × 52/12. Karim, agent de la mairie de Béziers à 24 h/semaine, perçoit ainsi un salaire de base mensuel calculé sur 104 heures (24 × 52/12). Le taux horaire, lui, ne change pas : il reste identique à celui d'un agent à temps complet du même indice, conformément au principe d'égalité de traitement. Les avenants de temps partiel doivent obligatoirement mentionner la répartition de la durée du travail entre les jours de la semaine, sous peine de requalification possible en temps complet.
Le forfait jours, applicable à certains cadres autonomes, déroge à cette logique : la rémunération est forfaitaire pour un nombre de jours annuel (généralement 218) sans référence horaire. Pour Théo, cadre dirigeant d'une fintech parisienne, le salaire mensuel est donc figé indépendamment du volume horaire réel. Enfin, certains métiers à temps partiel intermittent (vacataires, animateurs, intervenants ponctuels) sont rémunérés à l'heure effectivement travaillée, sans lissage. Cette diversité de situations explique pourquoi la première saisie dans le PGI, celle du salaire de base, est aussi la plus structurante : une erreur ici se reproduit chaque mois jusqu'à correction.
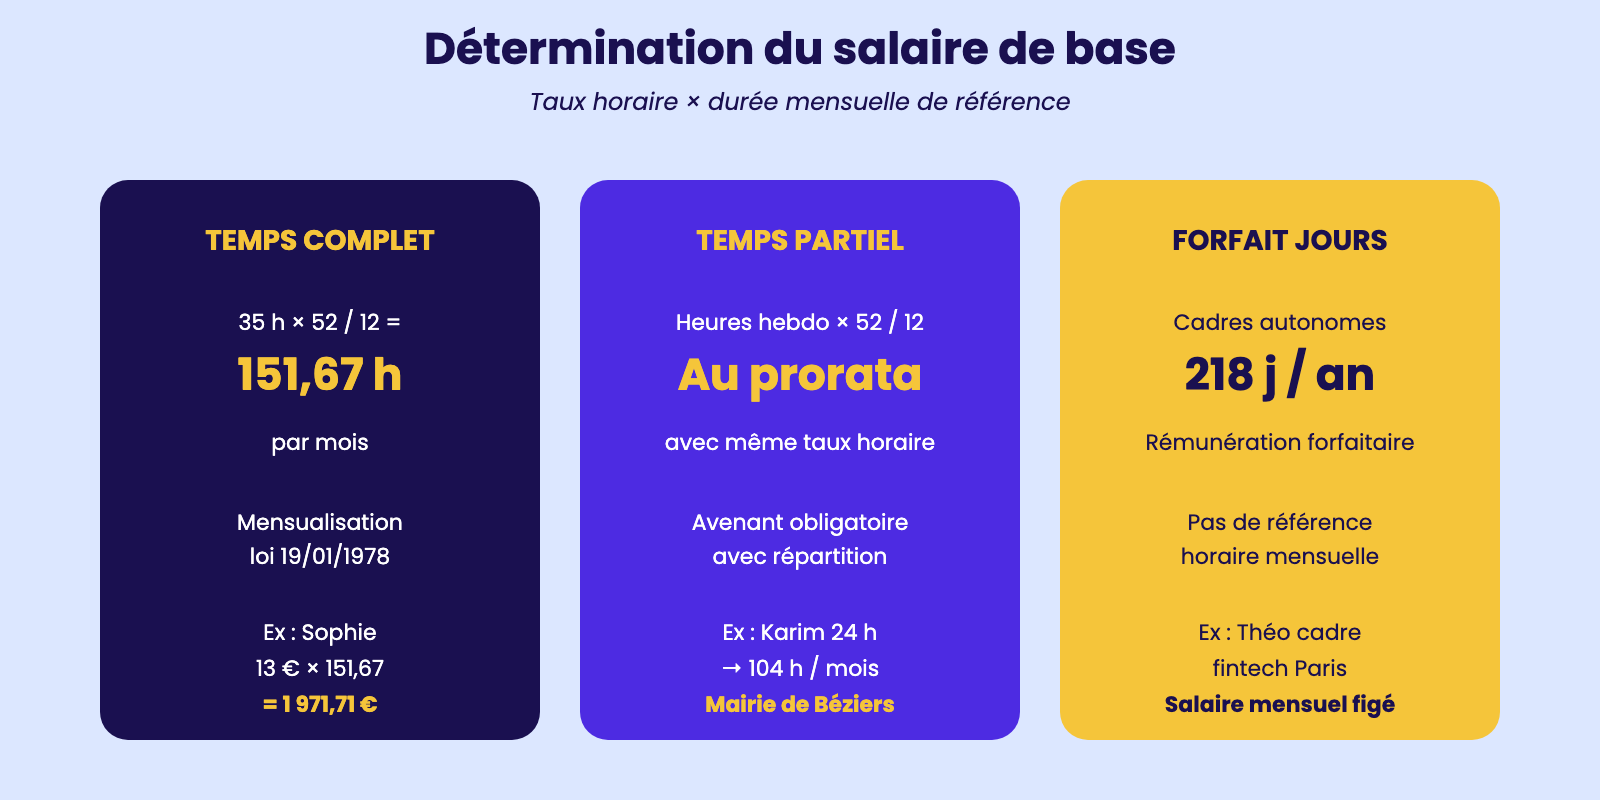
Détermination du salaire de base
2.2 – Les primes : ancienneté, assiduité, performance, panier, transport — calcul et nature
Les primes constituent le deuxième grand bloc de la rémunération brute, et leur diversité explique en grande partie la complexité de la paie française. Inès, gestionnaire de paie dans un cabinet comptable de Strasbourg, manipule chaque mois une douzaine de natures de primes différentes, chacune avec son régime fiscal et social propre. Il est donc indispensable de distinguer leur fondement juridique (légal, conventionnel, contractuel ou unilatéral) et leur traitement en paie.
La prime d'ancienneté est l'une des plus répandues. Elle récompense la fidélité du salarié à l'entreprise et résulte généralement de la convention collective. Dans la métallurgie, par exemple, elle s'élève à 3 % du salaire minimum conventionnel par tranche de cinq ans d'ancienneté, plafonnée à 15 ou 18 %. Lucas, salarié de Vallourec depuis 12 ans, perçoit ainsi une prime d'ancienneté équivalente à 6 % de son minimum conventionnel. Cette prime est intégralement soumise à cotisations sociales et à l'impôt sur le revenu.
La prime d'assiduité (ou de présence) récompense la régularité du salarié et peut être proratisée en cas d'absence non assimilée à du temps de travail. Elle est également soumise à toutes les cotisations. La prime de performance, plus récente, est liée à l'atteinte d'objectifs individuels ou collectifs : variable dans son montant, elle se calcule à partir d'une grille préalablement notifiée au salarié. La prime de panier est destinée à compenser les frais de repas pris en dehors du domicile, par exemple pour un salarié en horaires postés ou en chantier extérieur : si son montant ne dépasse pas le barème URSSAF (autour de 10 € en 2026), elle est exonérée de cotisations et d'impôt.
La prime de transport relève d'une logique similaire : elle prend en charge tout ou partie des frais de trajet entre le domicile et le lieu de travail. L'employeur doit obligatoirement rembourser 50 % du coût des abonnements de transports en commun, et peut, à titre facultatif, verser un forfait mobilités durables (vélo, covoiturage, trottinette) ou une prime de transport carburant. Anaïs, salariée d'une mutuelle nantaise, perçoit ainsi 75 € de prime mobilités durables car elle vient travailler à vélo. La prime de partage de la valeur (ex-prime Macron, devenue PPV) peut être versée chaque année dans une enveloppe annuelle plafonnée et bénéficie d'un régime social et fiscal favorable. Cette typologie est essentielle : selon la nature de la prime, le PGI applique automatiquement le bon paramétrage social et fiscal lors de la saisie.
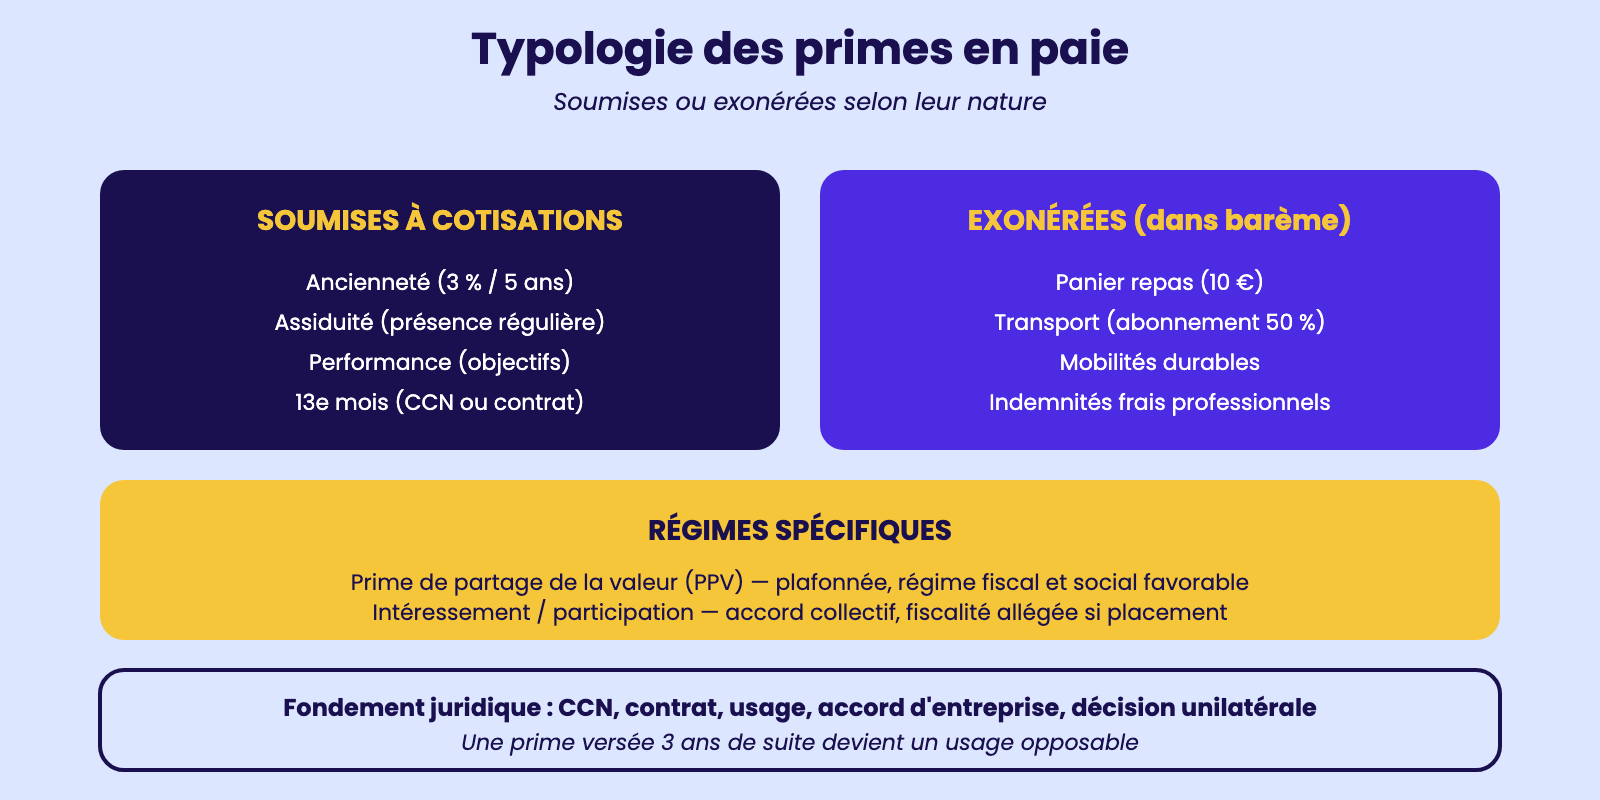
Typologie des primes en paie
2.3 – Les heures supplémentaires et complémentaires : calcul du taux majoré (125%/150%)
Les heures supplémentaires sont les heures effectuées au-delà de la durée légale du travail (35 heures hebdomadaires pour un salarié à temps complet) à la demande de l'employeur. Elles donnent lieu à une majoration de salaire dont les taux sont fixés par la loi ou par accord d'entreprise. Margaux, gestionnaire paie dans une entreprise de logistique de Roissy, traite chaque mois plus de 200 heures supplémentaires : la rigueur du calcul est cruciale car ces majorations bénéficient depuis 2019 d'un régime fiscal et social favorable.
La règle de droit commun est la suivante : les huit premières heures supplémentaires (de la 36e à la 43e heure) sont majorées à 25 %, les heures suivantes (à partir de la 44e) à 50 %. Un accord d'entreprise peut moduler ces taux, sans pouvoir descendre en dessous de 10 %. Pour un salarié rémunéré 13 €/h de base ayant effectué 39 heures dans la semaine, le calcul donne : 4 heures supplémentaires à 13 × 1,25 = 16,25 €, soit 65 € de majoration. Pour Quentin, manutentionnaire chez DHL Express, qui effectue régulièrement 42 h, le surplus mensuel atteint facilement 280 € bruts.
Le régime fiscal et social des heures supplémentaires est exceptionnellement favorable. Depuis la loi du 24 décembre 2018, les heures supplémentaires sont exonérées d'impôt sur le revenu dans la limite de 7 500 € par an, et bénéficient d'une réduction de cotisations salariales (CSG/CRDS et part patronale de retraite restent dues, mais la part salariale est partiellement neutralisée). Cette exonération doit apparaître clairement sur le bulletin, ligne par ligne, ce qui rend la saisie dans le PGI plus délicate : Adrien, gestionnaire chez un cabinet d'expertise comptable, doit veiller à ne jamais cumuler la majoration et l'exonération sur la même ligne de paramétrage.
Les heures complémentaires concernent quant à elles les salariés à temps partiel : ce sont les heures effectuées au-delà de la durée contractuelle mais dans la limite de la durée légale. Elles sont majorées de 10 % dans la limite du tiers de la durée contractuelle, et à 25 % au-delà. Pour Camille, vendeuse à 28 h/semaine chez Carrefour Market, six heures complémentaires effectuées dans le mois génèrent une majoration de 10 % seulement, ce qui constitue une différence importante avec le régime des heures supplémentaires. La distinction entre heures supplémentaires (temps complet) et complémentaires (temps partiel) est l'une des sources de confusion les plus fréquentes pour les débutants.
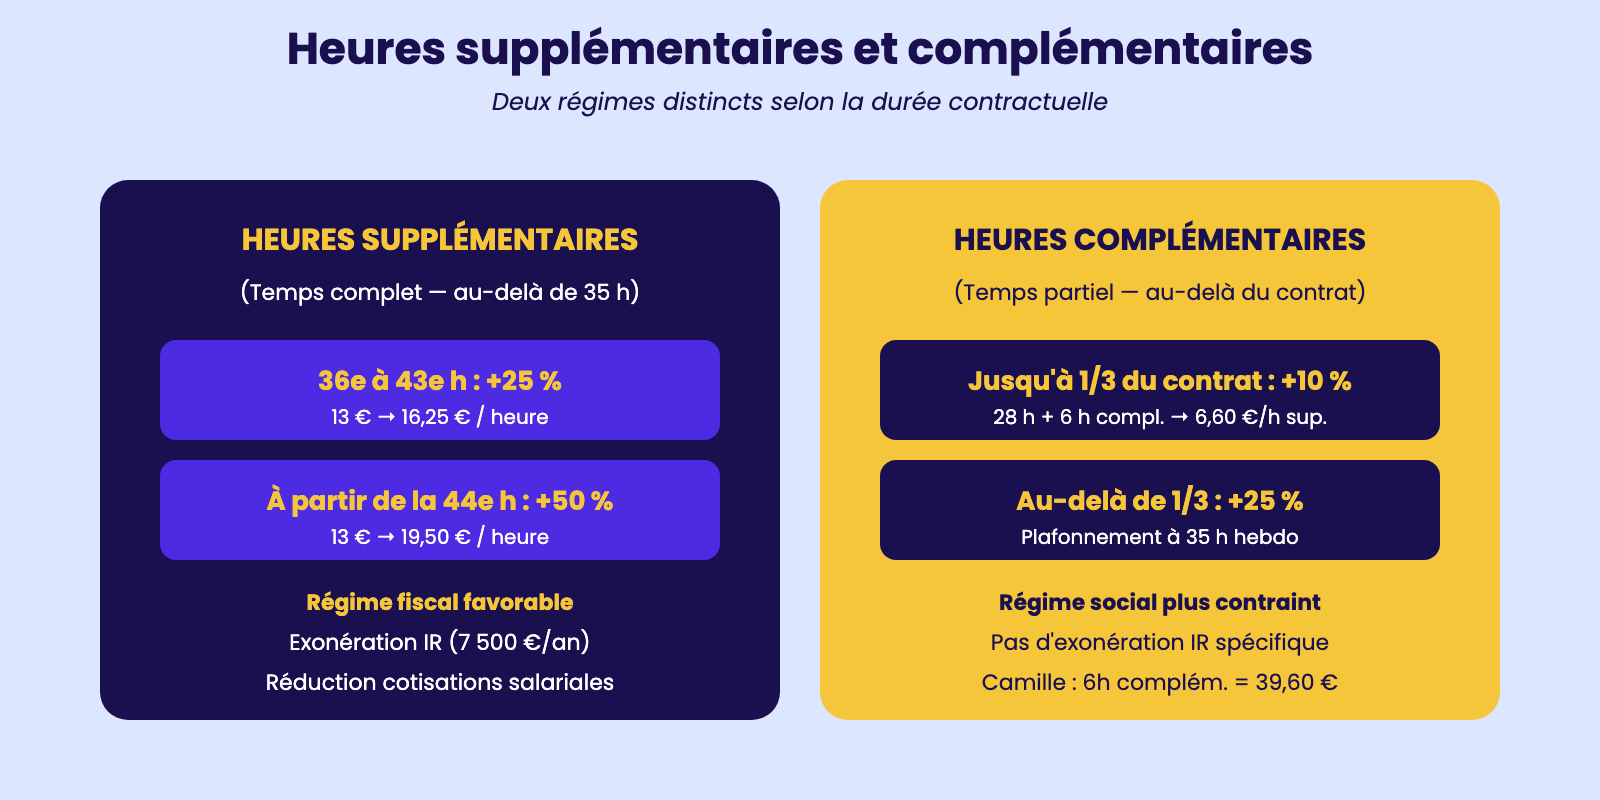
Heures supplémentaires et complémentaires
2.4 – Les avantages en nature : valorisation (véhicule, logement, repas), traitement en paie
Un avantage en nature est un bien ou un service fourni gratuitement (ou à prix réduit) par l'employeur au salarié, qui en tire un bénéfice personnel. Contrairement à un remboursement de frais professionnels, l'avantage en nature constitue un complément de rémunération et doit donc être soumis à cotisations sociales et à l'impôt sur le revenu. Sa valorisation, parfois forfaitaire et parfois sur la base du coût réel, est l'un des points techniques où la rigueur du gestionnaire paie est décisive. Sophie, assistante de gestion dans une PME nantaise du BTP, gère chaque mois plusieurs cas : véhicules de fonction, logement de fonction, repas, NTIC.
Le véhicule de fonction est l'avantage en nature le plus fréquent. Sa valorisation peut être effectuée selon deux méthodes : le forfait (9 % du prix d'achat TTC du véhicule, ou 6 % si le carburant n'est pas pris en charge par l'employeur) ou le réel (sur la base des frais réellement supportés et du kilométrage personnel). Pour un véhicule de 25 000 € TTC en valeur d'achat, l'avantage forfaitaire annuel s'élève à 2 250 €, soit 187,50 € par mois ajoutés au brut. Cet avantage est intégré à l'assiette de toutes les cotisations sociales et au net imposable. Karim, commercial d'une PME informatique de Lille, voit ainsi son brut mensuel augmenter de 195 € au titre du véhicule, ce qui modifie aussi son net imposable.
Le logement de fonction est valorisé selon un barème forfaitaire dépendant du nombre de pièces et du salaire brut du salarié, publié chaque année par l'URSSAF. Théo, gardien d'immeuble dans une copropriété de Versailles, dispose d'un logement de fonction valorisé à 280 € mensuels qui sont intégrés à son brut. Lorsque la valeur réelle (loyer de marché) est supérieure au barème, l'URSSAF accepte la valorisation forfaitaire si elle est appliquée systématiquement à tous les salariés concernés. Les repas pris à la cantine d'entreprise constituent également un avantage en nature, mais ils sont exonérés tant que la participation du salarié couvre au moins 50 % du barème URSSAF (5,20 € en 2026).
Les outils numériques (smartphone, ordinateur portable, abonnement internet) constituent depuis 2003 un avantage en nature lorsqu'ils sont utilisés à titre personnel. La valorisation est forfaitaire (10 % du coût annuel TTC) ou réelle. Inès, salariée d'une mairie de Bordeaux, dispose d'un téléphone professionnel utilisé aussi à titre privé : sa fiche de paie comporte donc une ligne d'avantage en nature de 8 € par mois. Cette comptabilisation systématique des avantages en nature évite les rappels URSSAF lors d'un contrôle, qui peuvent peser lourd : pour une entreprise de 50 salariés, un oubli sur trois ans peut représenter plusieurs dizaines de milliers d'euros de cotisations non déclarées.
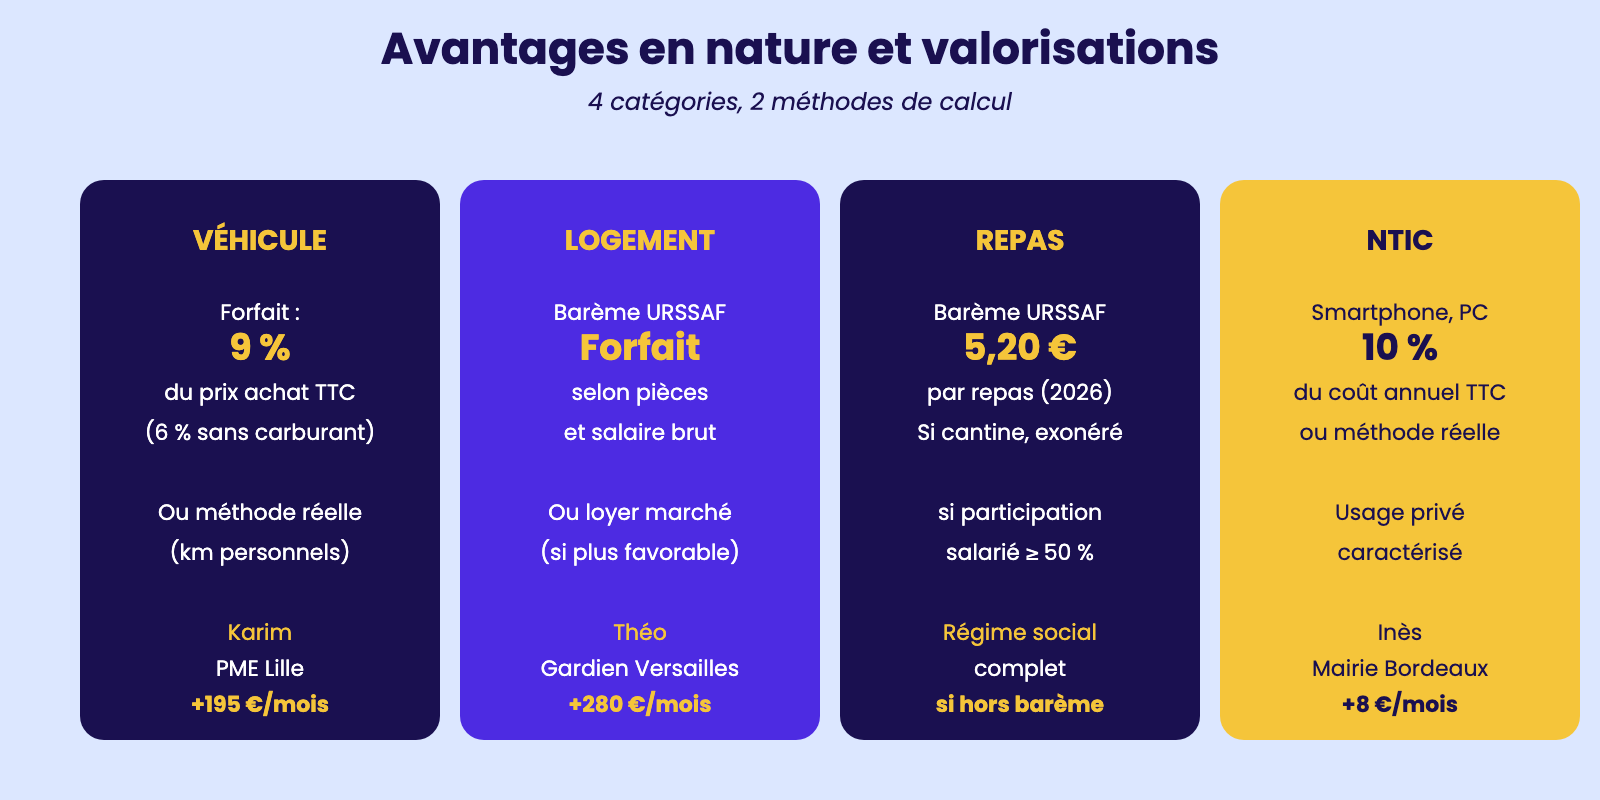
Avantages en nature et valorisations
2.5 – Les indemnités de congés payés : méthode du 1/10ème vs maintien de salaire
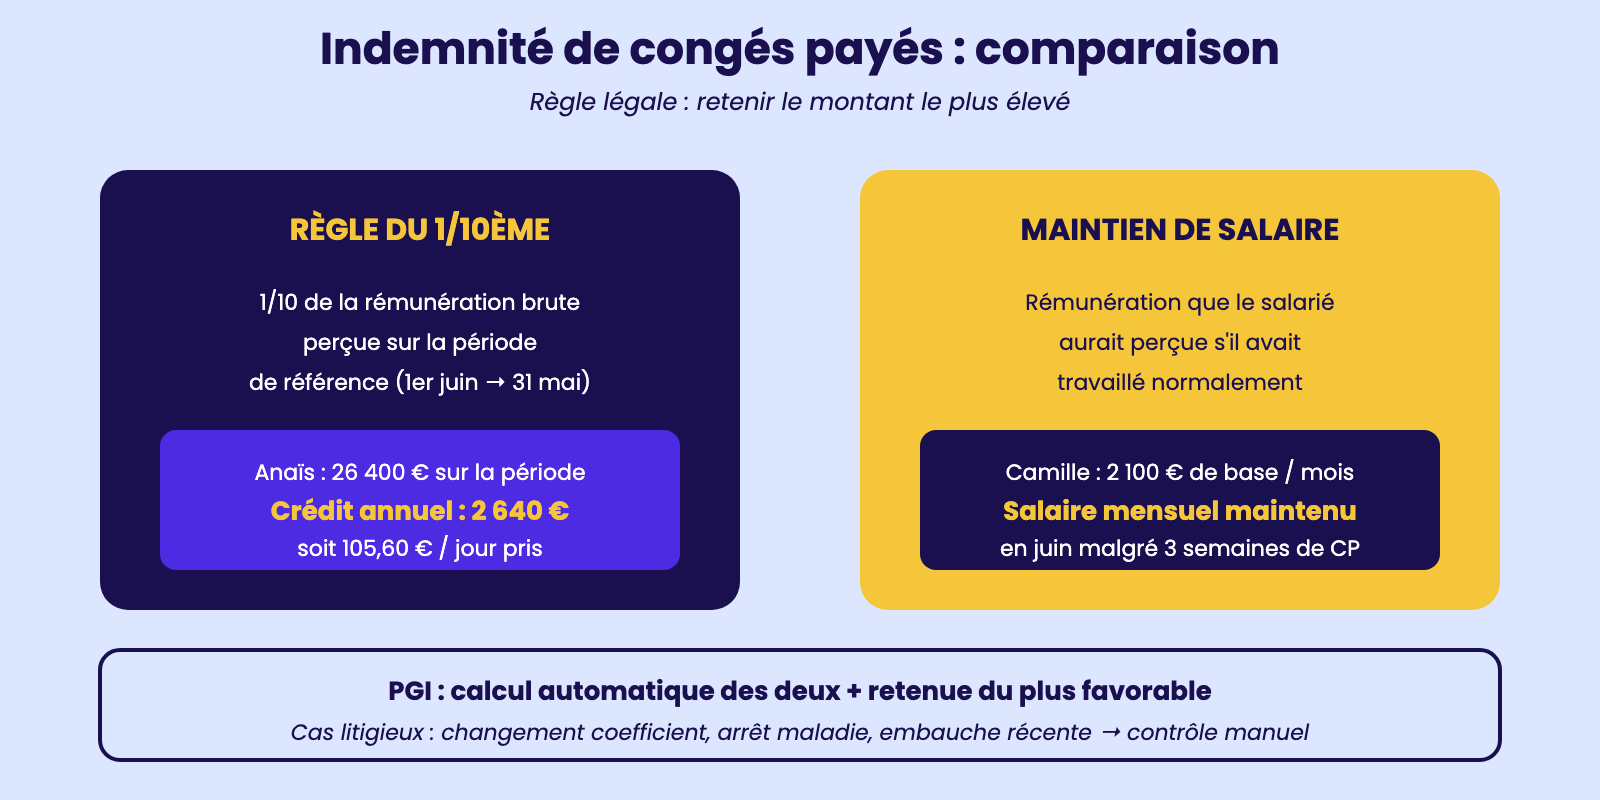
Les indemnités de congés payés méritent une attention particulière car leur traitement varie selon la méthode retenue, et l'erreur la plus fréquente consiste à appliquer mécaniquement la même règle à tous les salariés sans vérifier laquelle est la plus favorable. Lucas, gestionnaire paie dans un cabinet d'expertise comptable à Dijon, applique systématiquement la règle légale : l'indemnité de congés payés est égale au plus élevé des deux montants entre la règle du 1/10ème (1/10 de la rémunération brute totale perçue pendant la période de référence) et la règle du maintien de salaire (rémunération que le salarié aurait perçue s'il avait travaillé).
La règle du 1/10ème consiste à diviser par dix l'ensemble des rémunérations brutes perçues entre le 1er juin de l'année N-1 et le 31 mai de l'année N (période de référence légale). Pour un salarié ayant perçu 26 400 € bruts sur la période de référence, le crédit congés payés annuel s'élève à 2 640 €, à répartir sur les jours pris. Pour Anaïs, salariée d'une association strasbourgeoise ayant pris 25 jours sur la période, l'indemnité quotidienne s'élève à 2 640 / 25 = 105,60 € par jour ouvré pris.
La règle du maintien de salaire, elle, calcule l'indemnité comme si le salarié avait travaillé : on conserve son salaire de base mensuel et ses primes habituelles, ce qui revient en pratique à ne pas modifier le salaire mensuel. Pour Camille, employée chez un grossiste alimentaire avec un salaire de base de 2 100 €/mois, le maintien de salaire signifie qu'elle perçoit 2 100 € en juin même si elle est partie 3 semaines en congés. Si l'application stricte du 1/10ème aurait donné un montant inférieur, le maintien est plus favorable et c'est lui qui doit être appliqué.
Le choix entre les deux méthodes a un effet redistributif : la règle du 1/10ème est généralement plus favorable aux salariés ayant perçu des primes ou heures supplémentaires importantes sur la période de référence, tandis que le maintien de salaire avantage les rémunérations stables. Dans la pratique, les PGI calculent automatiquement les deux montants et retiennent le plus élevé, ce qui élimine le risque d'erreur. Margaux, gestionnaire paie dans une coopérative agricole, vérifie cependant chaque mois quelques cas litigieux : changement de coefficient en cours d'année, arrêt maladie prolongé impactant la période de référence, embauche récente du salarié. Le bulletin doit faire apparaître clairement le nombre de jours de congés pris et le solde restant.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.