📝 – Déterminer le salaire net à payer et les charges patronales
Chapitre 4 – Déterminer le salaire net à payer et les charges patronales
4.1 – Le prélèvement à la source (PAS) : taux fourni par la DGFiP, calcul, transmission
Depuis le 1er janvier 2019, l'impôt sur le revenu est prélevé à la source par l'employeur pour le compte de la Direction générale des Finances publiques (DGFiP). Cette réforme majeure a profondément modifié le rôle de l'employeur en matière fiscale et impose à l'assistant·e de gestion une rigueur nouvelle dans le traitement mensuel des paies. Inès, gestionnaire de paie chez un cabinet d'expertise comptable de Tours, applique chaque mois la procédure : récupérer le taux PAS dans le compte rendu métier (CRM) renvoyé par la DGFiP après la DSN du mois précédent, l'appliquer au net imposable, prélever et reverser le montant collecté.
Le taux du prélèvement à la source est calculé par la DGFiP sur la base de la déclaration annuelle de revenus du salarié. Il existe trois taux possibles : le taux personnalisé (calculé en fonction de l'ensemble des revenus et de la composition du foyer), le taux individualisé (option pour les couples mariés ou pacsés permettant de répartir la charge fiscale en fonction des revenus de chacun) et le taux neutre (appliqué si le salarié n'a pas autorisé la transmission de son taux, ou en cas de défaut de réception du taux par l'employeur). Le taux neutre est dégressif et s'applique selon un barème publié chaque année.
La transmission se fait via la DSN. Chaque mois, l'employeur reçoit un compte rendu métier nominatif (CRM) contenant le taux applicable à chaque salarié. Théo, gestionnaire dans un cabinet d'avocats parisien, doit veiller à intégrer ce CRM dans le PGI dès sa réception, généralement entre le 5 et le 10 du mois suivant, pour que le taux soit pris en compte sur la prochaine paie. Tout retard d'intégration conduit à appliquer le taux du mois précédent, ce qui peut entraîner une régularisation ultérieure défavorable au salarié.
Le calcul du PAS s'effectue en multipliant le taux par le net imposable du mois. Pour Karim, employé d'une PME nantaise, avec un net imposable de 1 850 € et un taux PAS de 6,5 %, le prélèvement mensuel s'élève à 120,25 €. Ce montant est retranché du net imposable pour aboutir au net à payer. L'entreprise verse ensuite le montant collecté à la DGFiP dans des délais précis : avant le 8 ou le 18 du mois suivant selon l'effectif (le 5e du mois M+1 pour les très petites entreprises optant pour le règlement trimestriel). Tout défaut de paiement entraîne pénalités et majorations. Anaïs, comptable d'une PME logistique de Reims, vérifie chaque mois la concordance entre le total des PAS prélevés sur les bulletins et le total déclaré dans la DSN, ce qui constitue un point de contrôle essentiel.
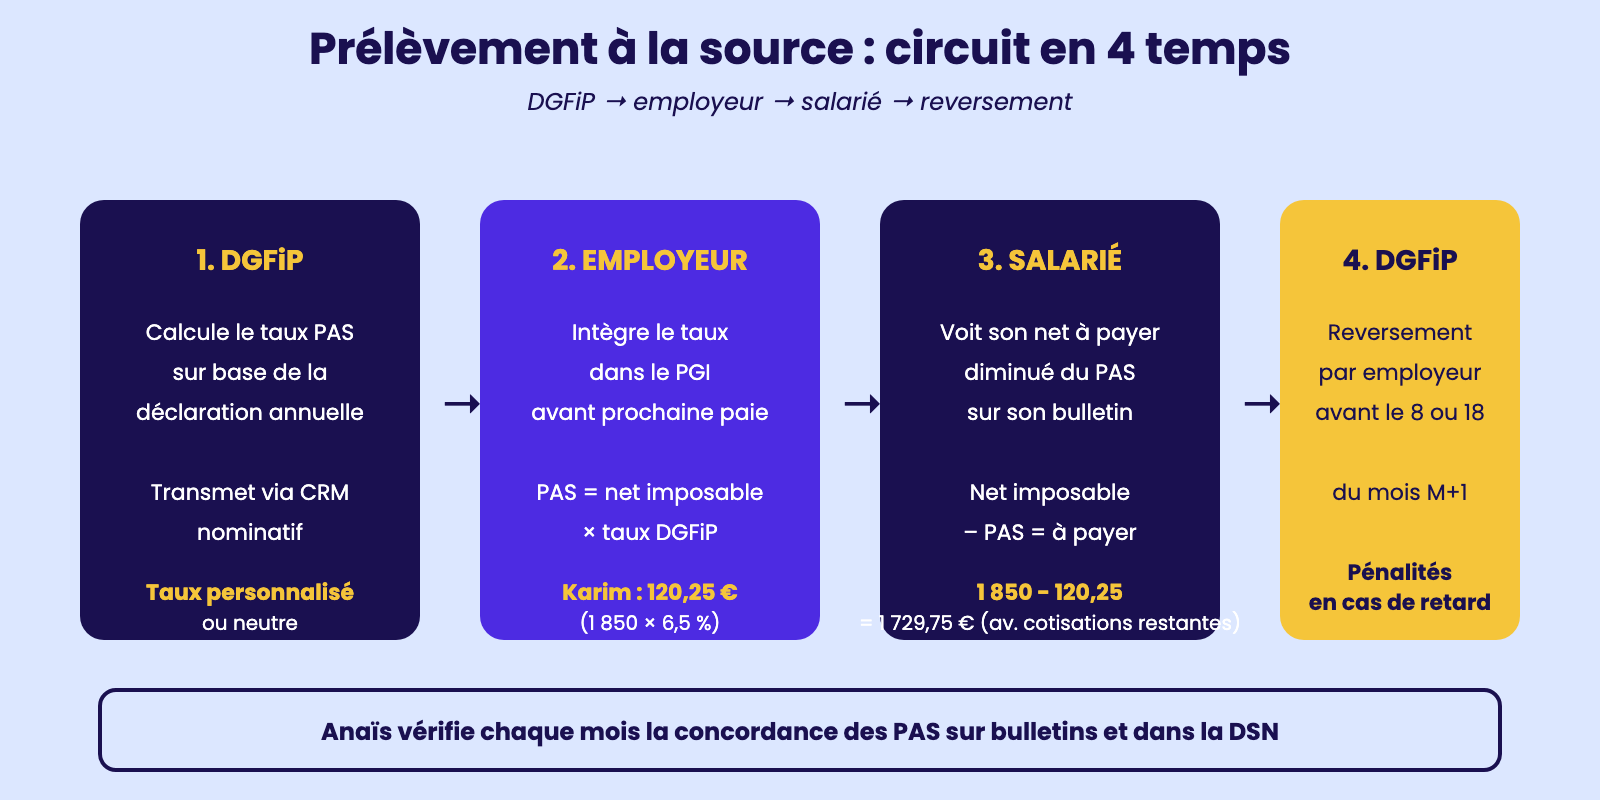
Prélèvement à la source : circuit en 4 temps
4.2 – Le calcul du net à payer : salaire brut – cotisations salariales – PAS
Le calcul du net à payer est l'aboutissement de la chaîne de paie : c'est le montant qui sera effectivement versé sur le compte bancaire du salarié, et c'est aussi la donnée la plus regardée par ce dernier. Sa détermination obéit à une logique séquentielle stricte qu'il faut savoir reproduire à la main, même si tous les PGI l'automatisent. Sophie, gestionnaire paie en cabinet d'expertise comptable à Versailles, vérifie chaque mois quelques bulletins manuellement pour s'assurer que les paramétrages du PGI restent corrects.
La séquence se déroule en cinq étapes. Étape 1 : calculer le salaire brut total, somme du salaire de base, des heures supplémentaires majorées, des primes soumises à cotisations et des avantages en nature évalués. Pour Karim, agent commercial d'une PME de Strasbourg, le brut total atteint 2 580 € (2 200 € de base, 130 € de primes, 50 € d'heures supplémentaires, 200 € de véhicule). Étape 2 : retrancher les cotisations sociales salariales du brut. Si le total des cotisations salariales représente 22 % du brut, soit 567,60 € pour Karim, le net avant impôt s'élève à 2 012,40 €.
Étape 3 : déterminer le net imposable. Celui-ci se calcule en partant du brut, en retranchant la part déductible des cotisations sociales et en ajoutant la CSG/CRDS non déductible et les avantages en nature. Le net imposable de Karim ressort à environ 2 081 €, soit légèrement supérieur à son net avant impôt. Cette légère majoration s'explique par l'inclusion de la CSG non déductible (2,9 % du brut × 98,25 %) dans l'assiette fiscale.
Étape 4 : calculer le prélèvement à la source en multipliant le net imposable par le taux PAS. Si Karim a un taux de 6,5 %, le PAS s'élève à 135,27 €. Étape 5 : déterminer le net à payer en retranchant le PAS du net après cotisations, puis en ajustant pour les éléments non soumis aux cotisations (titres-restaurant, avantages en nature à déduire car déjà ajoutés au brut, acomptes versés, saisies sur salaire). Le net à payer effectif de Karim est de 2 012,40 – 135,27 – 200 (déduction avantage véhicule) = 1 677,13 €. Cette mécanique apparemment simple peut se révéler complexe en cas de cumul de plusieurs éléments particuliers (titres-restaurant, mutuelle salariale, saisies, acomptes), ce qui rend les contrôles aléatoires indispensables.
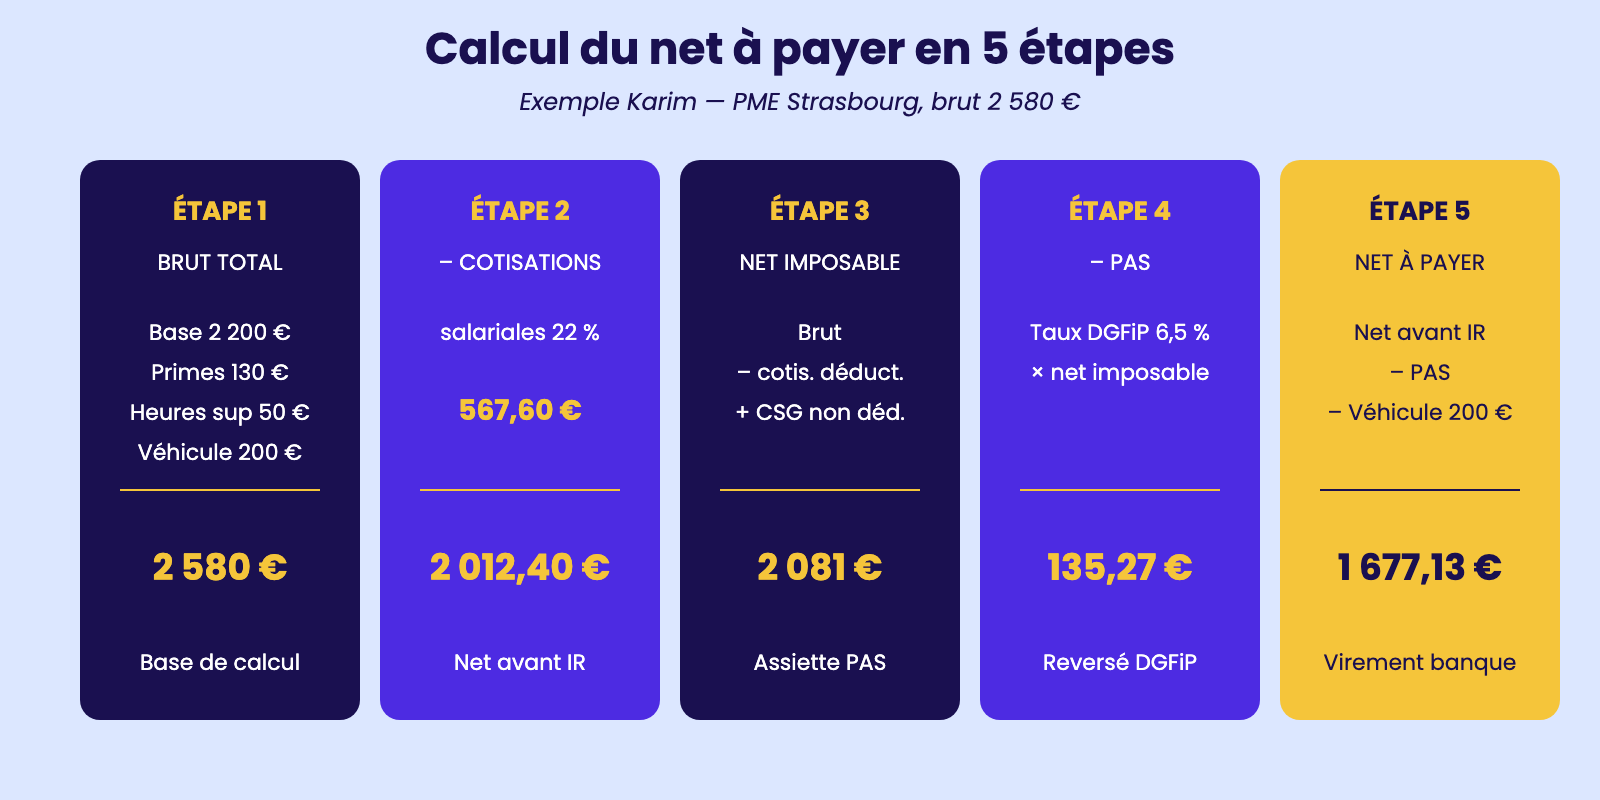
Calcul du net à payer en 5 étapes
4.3 – Le coût total employeur : brut + charges patronales – réductions applic
Le coût total employeur, parfois appelé « super brut » ou masse salariale chargée, représente la dépense réelle de l'entreprise pour rémunérer un salarié. Il est essentiel à la fois pour le pilotage budgétaire, pour les négociations salariales et pour le calcul de la rentabilité d'un poste. Pour Lucas, contrôleur de gestion dans une PME industrielle de Saint-Nazaire, ce chiffre est la matière première de son reporting mensuel à la direction.
Le calcul du coût total employeur se décompose en trois mouvements. Mouvement 1 : partir du salaire brut, qui constitue déjà la somme due au salarié avant tout prélèvement. Mouvement 2 : ajouter l'ensemble des cotisations patronales (retraite, maladie, chômage, AT/MP, allocations familiales, AGIRC-ARRCO patronale, prévoyance, complémentaire santé patronale, taxe d'apprentissage, formation professionnelle, FNAL, versement mobilité). Mouvement 3 : retrancher les réductions et exonérations applicables (réduction Fillon, exonérations apprentis, JEI, ZRR, etc.). Le résultat constitue le coût mensuel total que l'entreprise supporte pour ce salarié.
Pour Karim, salarié non cadre d'une PME de logistique de Reims avec un brut de 2 200 €, le calcul donne approximativement : 2 200 € de brut + 920 € de cotisations patronales avant exonération – 280 € de réduction Fillon = 2 840 €. Pour Théo, cadre dans la même entreprise avec un brut de 3 800 €, le calcul s'établit à : 3 800 € + 1 710 € de cotisations patronales (sans réduction Fillon puisque au-dessus de 1,6 SMIC) = 5 510 €. Ce ratio coût total/brut, autour de 1,29 pour Karim et 1,45 pour Théo, illustre l'écart entre les deux catégories.
Sur le bulletin de paie, depuis 2018, la mention du coût total employeur n'est plus obligatoire, mais les éditeurs de PGI continuent généralement à l'afficher pour pédagogie. Pour Anaïs, directrice administrative d'une mutuelle bordelaise, ce chiffre est utilisé en interne pour répondre aux questions budgétaires : « Que coûte vraiment Camille ? Pouvons-nous embaucher un sixième commercial sans dépasser le budget annuel ? ». Le ratio coût total/brut sert également de base aux simulations de masse salariale projetée pour l'année suivante. Une erreur sur ce calcul (par exemple en omettant la prévoyance ou la complémentaire santé) peut conduire à une décision budgétaire incorrecte. Tous les PGI permettent d'éditer un tableau de bord du coût employeur par salarié et par centre de coût, ce qui facilite considérablement la consolidation pour le service contrôle de gestion.
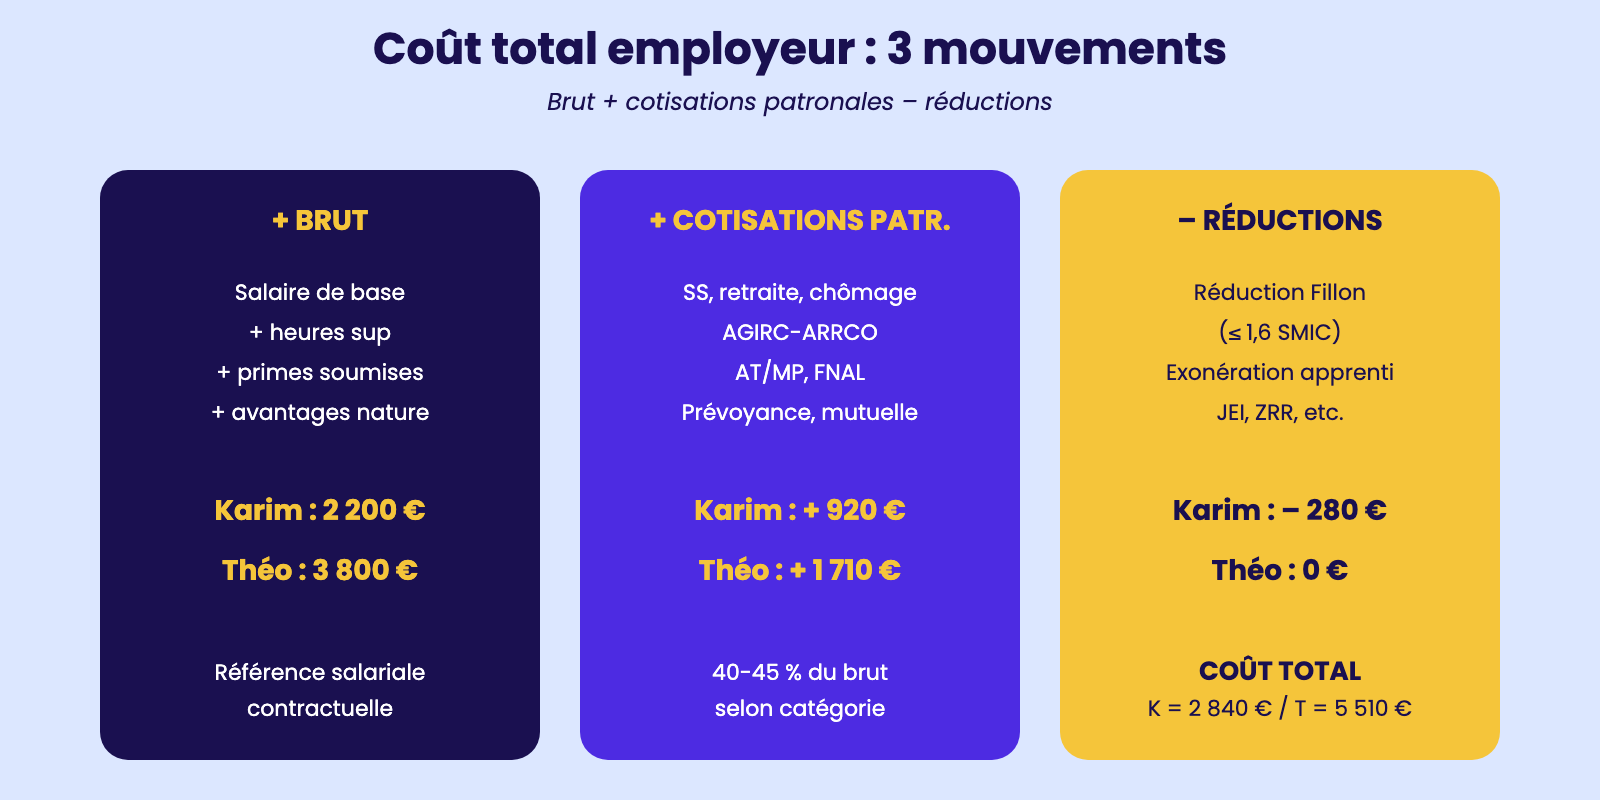
Coût total employeur : 3 mouvements
4.4 – Les cas particuliers : travailleur handicapé, apprenti, alternant — exonérations spécifiques
Au-delà du régime général, plusieurs statuts spécifiques bénéficient d'exonérations ou de réductions de cotisations particulières, dont l'application correcte est un enjeu de conformité juridique et d'optimisation économique. Pour Camille, gestionnaire paie dans un cabinet d'expertise comptable d'Angers, la maîtrise de ces régimes représente une vraie valeur ajoutée pour les clients, car les économies générées peuvent être significatives.
Le travailleur handicapé bénéficie d'aides incitatives mais n'entraîne pas en lui-même d'exonération de cotisations sur sa propre paie ; les avantages se situent plutôt côté employeur, avec l'aide à l'embauche versée par l'AGEFIPH (pour les entreprises privées) ou le FIPHFP (pour le secteur public), et la prise en compte du travailleur handicapé dans le quota obligatoire de 6 % de l'effectif. Pour Sophie, responsable administrative d'une PME de Limoges qui emploie deux salariés en situation de handicap, ces aides peuvent atteindre plusieurs milliers d'euros par embauche. La saisie dans le PGI ne modifie pas les taux de cotisation, mais flague le salarié pour la déclaration trimestrielle DOETH.
L'apprenti bénéficie d'un statut particulièrement favorable. Sa rémunération est déterminée par un pourcentage du SMIC variant selon son âge et son année de contrat (de 27 % à 100 % du SMIC). Surtout, depuis 2019, l'apprentissage bénéficie d'une exonération totale de cotisations salariales jusqu'à 79 % du SMIC (la part du brut au-delà de ce seuil étant soumise au régime de droit commun). Côté patronal, les apprentis du privé ouvrent droit à l'aide unique à l'apprentissage (variable selon les années) et à une exonération étendue des cotisations patronales pour les entreprises de moins de 11 salariés. Pour Karim, apprenti BTS Comptabilité-Gestion dans un cabinet de Lyon, son salaire net est ainsi supérieur à son brut, ce qui surprend toujours les débutants.
Le contrat de professionnalisation, bien que voisin de l'apprentissage, suit un régime distinct. Les jeunes de moins de 26 ans en contrat de professionnalisation bénéficient d'une rémunération minimale calculée selon l'âge et le niveau de qualification, et d'une réduction Fillon dans les conditions de droit commun. Les demandeurs d'emploi de 26 ans et plus ouvrent droit à une aide spécifique de France Travail. Le service civique, le stagiaire et le CDD d'usage suivent encore d'autres règles. Cette diversité explique pourquoi Théo, gestionnaire paie chez un grand cabinet d'expertise comptable, dispose dans son PGI d'une bibliothèque de profils paramétrés (apprenti année 1, apprenti année 2, contrat pro -26, contrat pro +26, etc.) qui appliquent automatiquement les bons taux à la création du salarié.
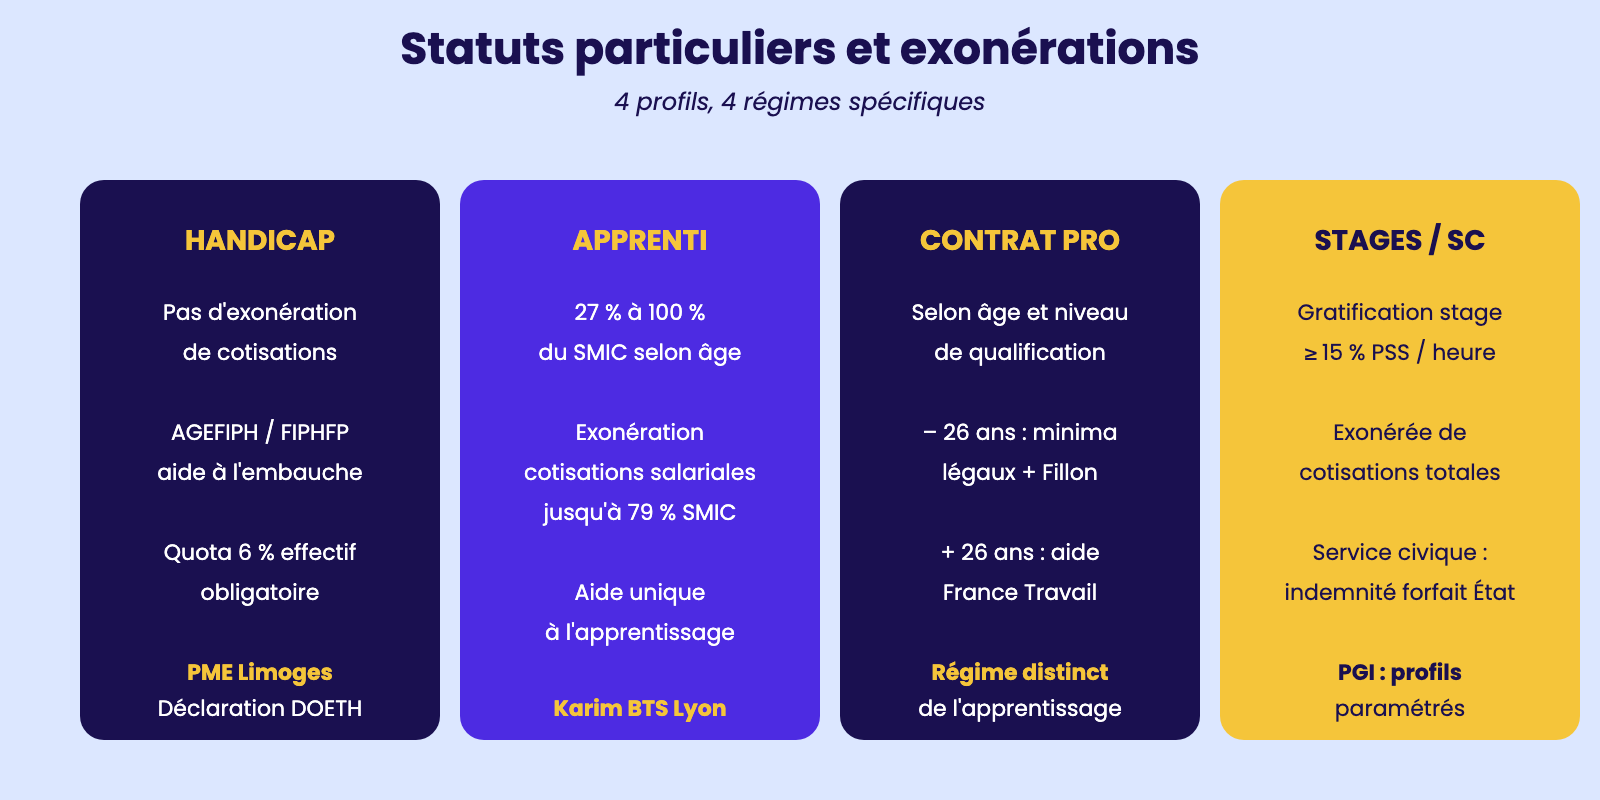
Statuts particuliers et exonérations
4.5 – La vérification de la paie avant édition : contrôles à effectuer, validation hiérarchique
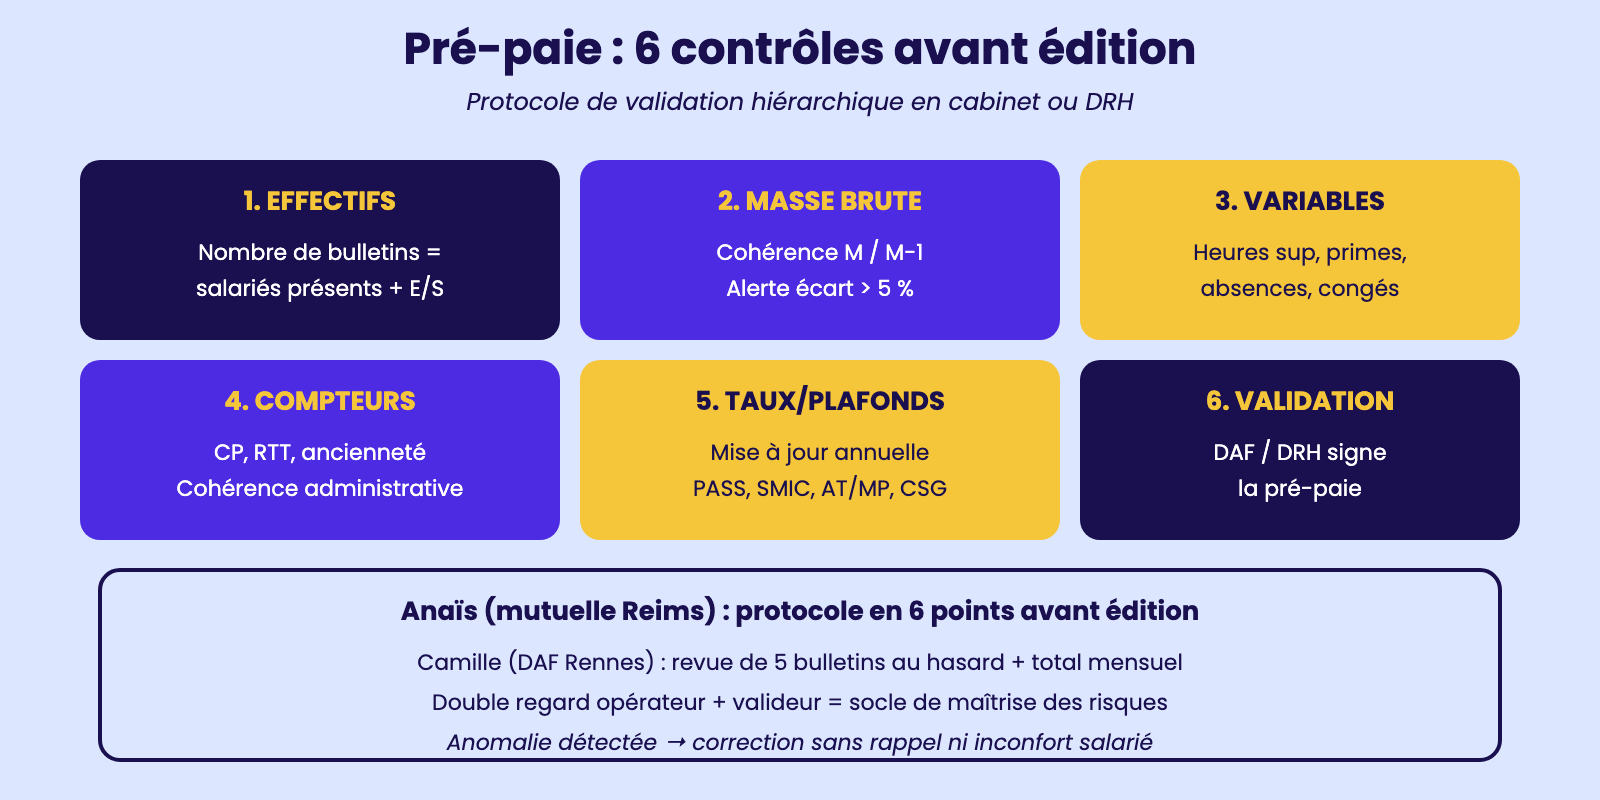
Avant l'édition des bulletins, le gestionnaire paie effectue une série de contrôles destinés à détecter les anomalies de saisie ou de paramétrage. Cette phase de pré-clôture, parfois appelée « simulation » ou « pré-paie », est essentielle car une erreur édité devient un rappel à régulariser le mois suivant, avec un coût administratif et un risque d'inconfort pour le salarié. Anaïs, responsable paie d'une mutuelle de Reims, applique chaque mois un protocole en six points avant d'autoriser l'édition.
Premier contrôle : la cohérence des effectifs. Le nombre de bulletins à éditer doit correspondre au nombre de salariés présents pendant la période, en tenant compte des entrées et sorties. Un bulletin manquant signale une erreur de paramétrage, un bulletin en trop alerte sur une absence non saisie. Deuxième contrôle : la cohérence des bruts. La masse salariale brute du mois doit être cohérente avec celle du mois précédent, sauf événement particulier (versement d'une prime annuelle, entrée/sortie significative, négociation salariale). Une variation de plus de 5 % non expliquée déclenche une recherche d'écart.
Troisième contrôle : les variables de paie. Heures supplémentaires, primes ponctuelles, absences, congés, avantages en nature : chaque ligne de variable doit être validée par un manager ou un système d'information RH qui en certifie l'exactitude. Pour Théo, gestionnaire paie chez un cabinet à Bourges, ces variables proviennent généralement d'un export Excel transmis par le service RH ou par le pointage. Quatrième contrôle : les compteurs. Les compteurs de congés payés, RTT, ancienneté doivent être cohérents avec la situation administrative et avec le mois précédent (acquis le mois + acquis sur la période – pris).
Cinquième contrôle : les taux et plafonds. À chaque début d'année, les barèmes URSSAF, le SMIC, le PASS, les taux AT/MP par établissement doivent être mis à jour dans le PGI. Sixième contrôle : la validation hiérarchique. Le gestionnaire paie transmet le rapport de pré-paie au DAF ou au DRH pour validation finale avant éditions. Cette signature engage la responsabilité de la fonction et constitue une preuve interne en cas de contestation. Camille, DAF d'une PME industrielle de Rennes, vérifie chaque mois cinq bulletins au hasard et le total mensuel avant de signer. Ce double regard, opérateur + valideur, constitue le socle d'un dispositif de maîtrise des risques en paie.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.