📝– Les activités sociales et culturelles (ASC) : cadre et acteurs
Chapitre 1 – Les activités sociales et culturelles (ASC) : cadre et acteurs
1.1 – Définition et périmètre des ASC : types d'actions, bénéficiaires, exclusions
Lorsqu'on prononce les mots « activités sociales et culturelles », on désigne en réalité une catégorie juridique précise du Code du travail, codifiée aux articles L. 2312-78 et suivants, et non un simple ensemble de gestes de bonne volonté de l'employeur.
Une ASC se caractérise par trois éléments cumulatifs : elle est facultative pour l'employeur mais financée par lui via une contribution annuelle, elle est gérée par le CSE de manière autonome dès lors que l'entreprise atteint 50 salariés, et elle profite à titre principal aux salariés et à leurs familles.
C'est cette dernière dimension qui distingue une ASC d'un avantage de salaire classique : la primauté du critère social et familial sur la performance individuelle.
Les types d'actions sont volontairement larges. On y trouve les chèques vacances ANCV remis chaque printemps à Margaux, assistante comptable d'une PME de 78 personnes, pour financer son séjour familial en Dordogne.
On y trouve aussi les bons d'achat de Noël distribués par le CSE de la mairie de Saint-Junien, les places de cinéma à tarif négocié à 5,50 euros, les abonnements à la médiathèque municipale, l'arbre de Noël offert aux enfants d'Anaïs et de Théo, les sorties au parc Astérix, les colonies de vacances pour adolescents, les chèques cadeaux de mariage, de naissance ou de départ à la retraite.
Le périmètre couvre également les aides individuelles : participation à la crèche d'entreprise pour Lucas dont la fille a neuf mois, bourse d'études supérieures pour les enfants de cadres, aide exceptionnelle au déménagement.
Certains avantages sont explicitement exclus du périmètre ASC et doivent rester dans la sphère de l'employeur : les tickets restaurant, qui relèvent de l'avantage social en nature; la mutuelle santé obligatoire et la prévoyance, qui répondent à des dispositifs distincts; le compte épargne temps; les primes de performance.
Comprendre cette frontière est essentiel pour Quentin, jeune assistant en alternance au CSE d'une enseigne de distribution, lorsqu'il instruit une demande d'aide formulée par un collègue : encore faut-il vérifier que l'action sollicitée appartient bien au champ ASC avant d'engager le budget.
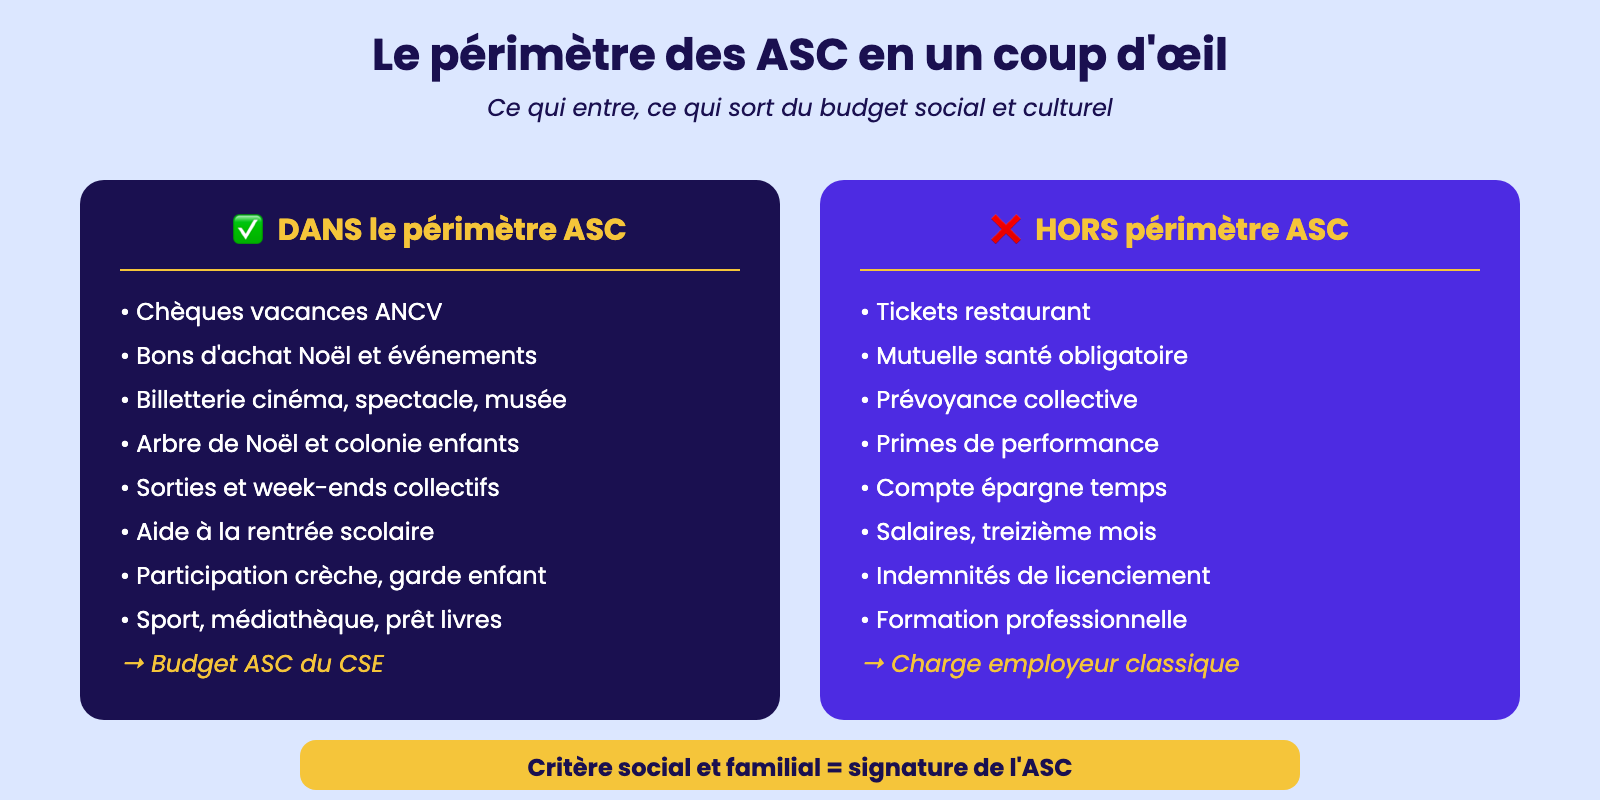
Le périmètre des ASC en un coup d'œil
1.2 – Le rôle du CSE dans la gestion des ASC : prérogatives, délibérations, contrôle
Dans toute entreprise d'au moins cinquante salariés, le Comité Social et Économique exerce une attribution exclusive sur les activités sociales et culturelles : il les décide, les organise, les contrôle et en rend compte aux salariés.
Cette compétence est ancrée à l'article L. 2312-78 du Code du travail et constitue l'une des grandes différences entre le CSE des entreprises de moins de cinquante salariés, où il dispose seulement de pouvoirs consultatifs sur les questions économiques, et celui des structures plus larges, où il devient un véritable gestionnaire avec budget propre, compte bancaire dédié, comptabilité distincte et obligation de transparence renforcée.
Les élus titulaires, choisis lors des élections professionnelles tous les quatre ans, se répartissent les rôles. Le trésorier, en règle générale Camille, contrôleuse de gestion de profession, tient les comptes et prépare le budget prévisionnel;
le secrétaire, fonction souvent confiée à Adrien, élu issu de la production, rédige les procès-verbaux et porte la communication; le président du CSE est l'employeur ou son représentant, mais il n'a pas voix délibérative sur les ASC. Une commission ASC peut être constituée pour piloter le détail des actions : c'est souvent là que se prennent les arbitrages entre billetterie cinéma, sortie famille et chèques vacances.
Chaque décision majeure passe par une délibération inscrite à l'ordre du jour d'une réunion CSE, votée à la majorité des présents, et consignée au procès-verbal.
Le choix d'un prestataire de chèques vacances (ANCV, Edenred, Up), la signature d'un accord de partenariat avec un théâtre régional, l'attribution d'une enveloppe exceptionnelle de 12 000 euros pour les colis de Noël : autant de votes formels qui sécurisent l'action et engagent juridiquement l'instance.
L'assistant de gestion, qu'il soit salarié du CSE ou mis à disposition par l'employeur, prépare ces dossiers, rédige les notes d'opportunité, présente les comparatifs de prestataires et veille à ce que chaque délibération soit étayée.
Le contrôle externe est exercé chaque année par un commissaire aux comptes dans les CSE dont les ressources dépassent 153 000 euros, ainsi que par l'expert-comptable mandaté par le CSE lui-même; ce dispositif protège les élus comme les salariés contre toute irrégularité.
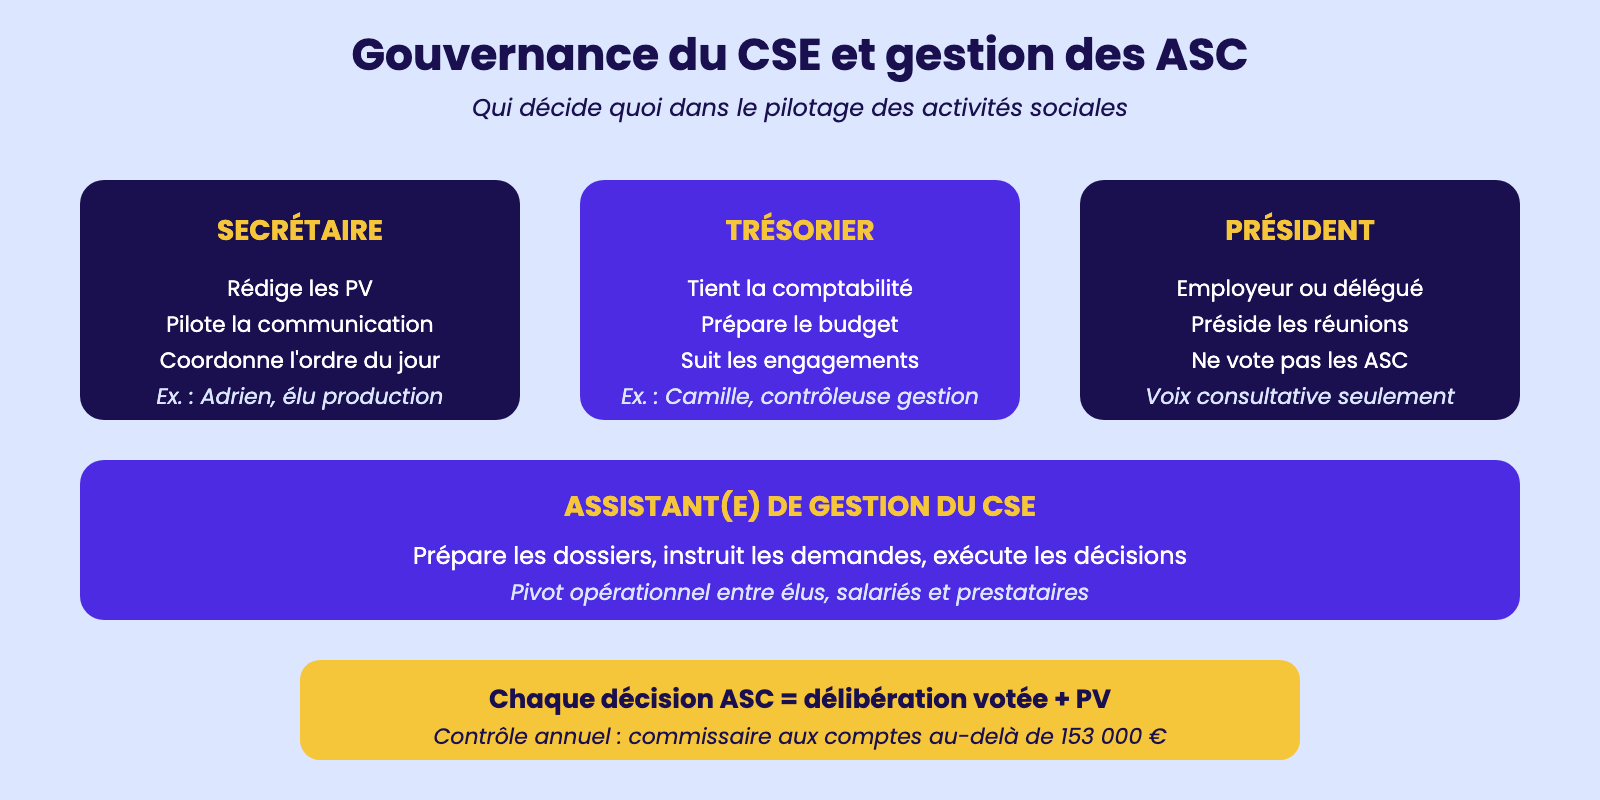
Gouvernance du CSE et gestion des ASC
1.3 – Le budget ASC : calcul (% masse salariale), gestion, report, obligations de transparence
Le budget des activités sociales et culturelles repose sur un principe à la fois simple et redoutable : il dépend directement de la masse salariale brute de l'année précédente, multipliée par un taux qui résulte soit d'un accord d'entreprise, soit d'un usage, soit du minimum fixé par la branche.
Le Code du travail n'impose aucun taux minimal, mais la jurisprudence et l'usage social fixent souvent ce taux entre 0,5 % et 1,5 % de la masse salariale brute, certaines grandes entreprises industrielles allant jusqu'à 2 % voire 3 %. Concrètement, pour une PME comme Métallerie Atlantique, 96 salariés, masse salariale brute 2026 de 3 850 000 euros et taux conventionnel de 0,8 %, le budget ASC 2027 s'élève donc à 30 800 euros, somme qui devra suffire à financer chèques vacances, sorties, billetterie, arbre de Noël et aides ponctuelles pour les douze mois.
La gestion de ce budget répond à une logique de comptabilité distincte.
Le CSE doit tenir des comptes séparés des deux budgets dont il dispose : le budget de fonctionnement (0,2 % de la masse salariale pour les entreprises de moins de 2 000 salariés, 0,22 % au-delà), qui finance l'expertise et l'administration de l'instance, et le budget ASC, exclusivement consacré aux activités sociales et culturelles. Mélanger les deux est strictement interdit, sauf transfert exceptionnel encadré et limité à 10 % de l'excédent annuel.
Cette étanchéité protège les salariés contre tout détournement d'usage et impose à l'assistant de gestion une vigilance constante au moment du rapprochement bancaire mensuel.
Le report d'un exercice à l'autre est autorisé : un budget non consommé peut être conservé pour financer une opération exceptionnelle l'année suivante, comme un voyage culturel à Florence pour les vingt-cinq ans de l'entreprise. La transparence est en revanche obligatoire et codifiée.
Le CSE doit produire chaque année un rapport d'activité et de gestion, présenté aux salariés lors d'une réunion plénière ouverte, intégrant le bilan financier, le compte de résultat et l'inventaire des actions menées. Théo, assistant en alternance au CSE de la clinique privée Belle Étoile, prépare ce rapport en agrégeant les pièces collectées tout au long de l'exercice :
factures de l'ANCV, conventions avec le cinéma Le Studio, devis et factures du traiteur de l'arbre de Noël. Cette rigueur documentaire conditionne la confiance des salariés.
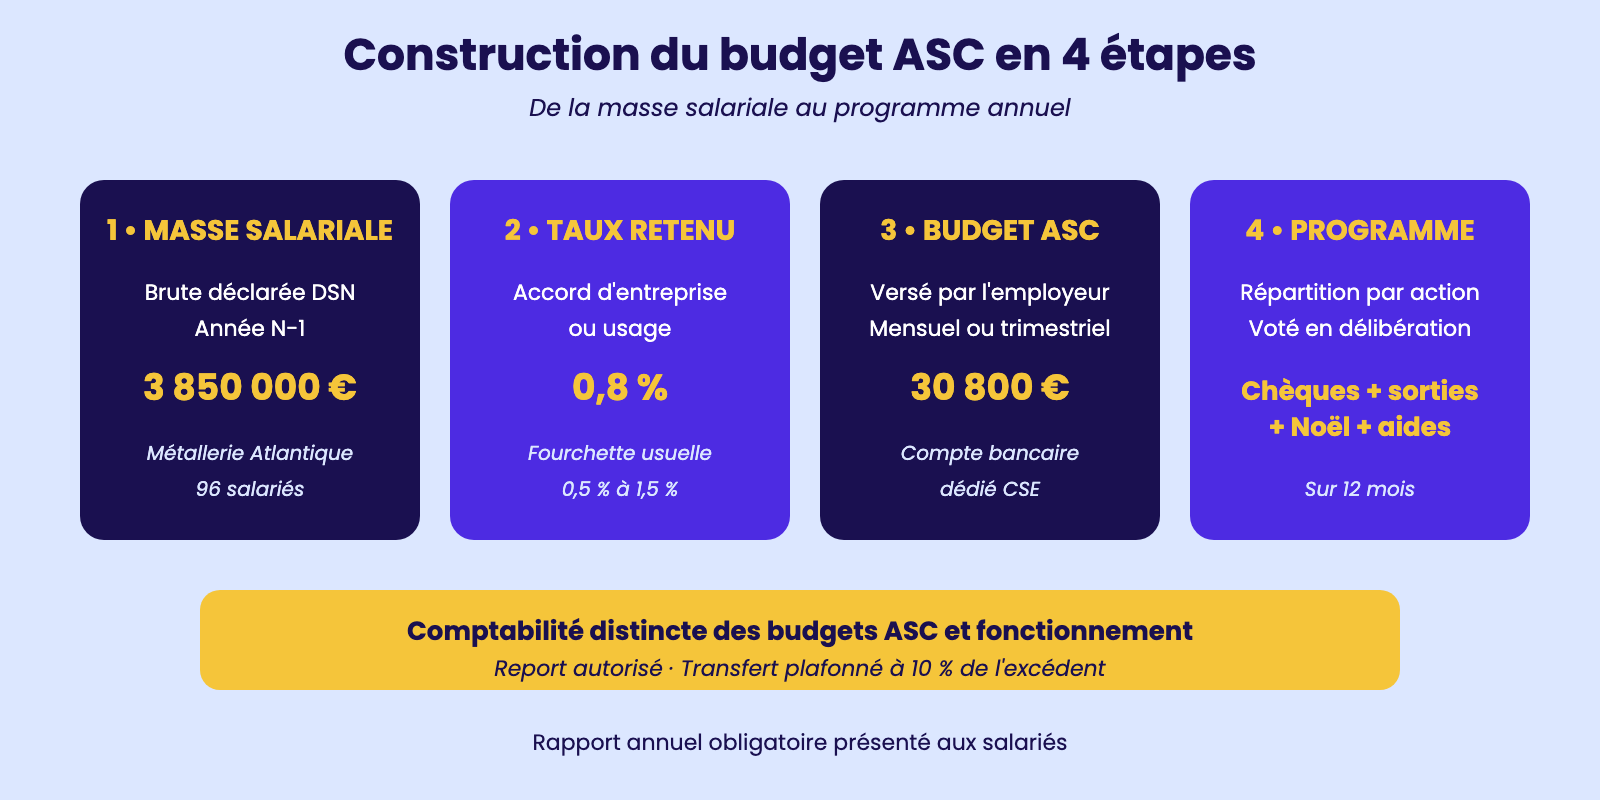
Construction du budget ASC en 4 étapes
1.4 – Le régime fiscal et social des prestations ASC : exonérations, plafonds, conditions
La fiscalité et le régime social des prestations distribuées par le CSE constituent un terrain où l'erreur coûte cher, car l'URSSAF veille et peut requalifier toute prestation mal cadrée en élément de salaire, donc soumise à cotisations et à impôt sur le revenu.
Comprendre les exonérations, les plafonds et les conditions associées à chaque type d'avantage est donc une compétence cardinale de l'assistant de gestion ASC.
La règle générale, posée par une instruction ministérielle de 1985 toujours en vigueur, est qu'une prestation versée par le CSE peut être exonérée si elle est attribuée selon des critères objectifs, non discriminatoires, et liée à un événement particulier de la vie du salarié ou de sa famille.
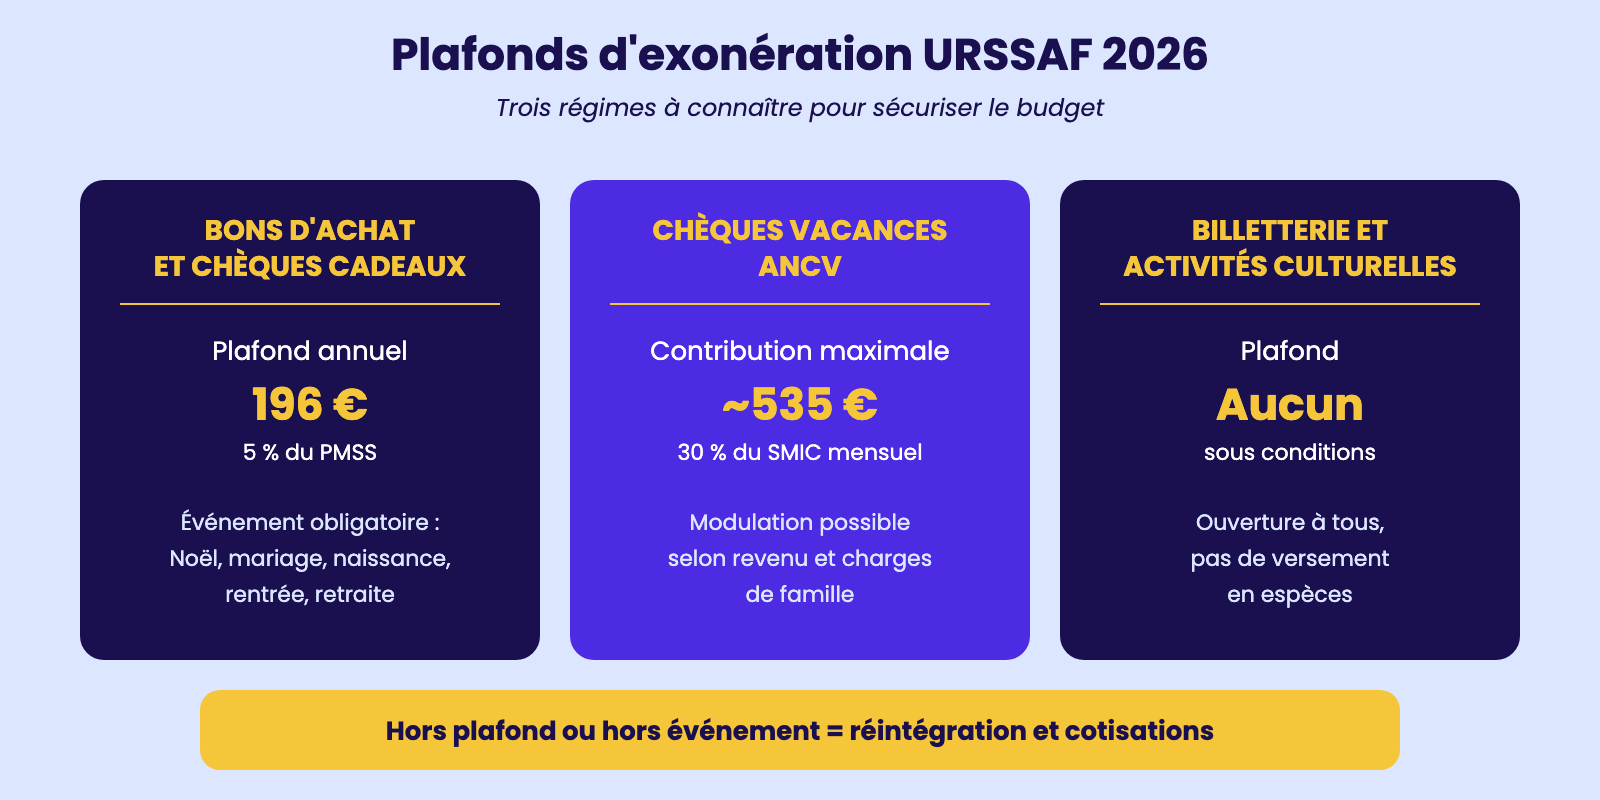
Plusieurs catégories disposent de plafonds spécifiques. Les bons d'achat et chèques cadeaux sont exonérés s'ils sont attribués à l'occasion d'un événement reconnu (mariage, naissance, départ à la retraite, rentrée scolaire, fête des mères, Noël) et si leur montant cumulé par salarié et par année civile ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit 196 euros pour 2026. Au-delà, l'intégralité du montant est réintégrée dans l'assiette.
Pour Sophie, assistante RH d'une PME de cabinets d'expertise comptable, qui a perçu sur l'année 80 euros à Noël, 50 euros pour la naissance de son fils et 120 euros à la rentrée, le total dépasse 196 euros : l'excédent doit être déclaré.
Les chèques vacances suivent un régime distinct prévu par les articles L. 411-1 et suivants du Code du tourisme.
L'exonération s'applique sous réserve que la contribution patronale ou du CSE n'excède pas 30 % du SMIC mensuel brut par bénéficiaire (soit environ 535 euros en 2026). Au-delà, les sommes versées deviennent réintégrables.
La participation aux activités sportives et culturelles est exonérée sans plafond précis dès lors qu'elle est ouverte à tous et qu'elle ne se traduit pas par un versement en espèces.
Enfin, la billetterie achetée par le CSE et revendue à prix réduit aux salariés ne donne lieu à aucune réintégration tant que la prestation conserve son caractère ASC.
Margaux, assistante au CSE d'un groupe d'assurances, applique chaque mois une grille de contrôle qui croise nature de l'avantage, événement, plafond et bénéficiaire : c'est sa meilleure protection contre un redressement
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.