📝– Enregistrer et suivre la paie via le PGI
Chapitre 5 – Enregistrer et suivre la paie via le PGI
Chapitre 5 – Enregistrer et suivre la paie via le PGI
La Déclaration Sociale Nominative (DSN) est l'unique vecteur officiel de transmission des données sociales individuelles depuis 2017. Cette généralisation a constitué une révolution administrative : un seul fichier mensuel, déposé sur le portail net-entreprises.fr, remplace désormais une vingtaine de déclarations historiques (DUCS URSSAF, déclarations de retraite, attestations Pôle emploi/France Travail, DADS-U…). Pour Sophie, gestionnaire paie d'un cabinet d'expertise comptable nantais, la DSN est devenue le rendez-vous mensuel structurant de toute son activité de production.
Le contenu de la DSN est exhaustif : pour chaque salarié, on y trouve l'identité, les contrats actifs, les rémunérations détaillées par sous-rubriques, les bases de cotisations, les cotisations dues à chaque organisme (URSSAF, AGIRC-ARRCO, Pôle emploi/France Travail, organismes de prévoyance, complémentaire santé), le prélèvement à la source collecté et les heures travaillées. Le fichier est généré au format XML par le logiciel de paie selon une norme nationale (cahier technique DSN-Info publié chaque année) et signé électroniquement avant transmission. Aucune saisie manuelle n'est plus nécessaire : la qualité des données dépend entièrement de la rigueur de la saisie en amont dans le PGI.
Les échéances sont strictes et différenciées selon l'effectif. Les entreprises de 50 salariés et plus déposent leur DSN avant le 5 du mois suivant à 12h. Les entreprises de moins de 50 salariés ont jusqu'au 15 du mois suivant à 12h. Tout dépôt tardif ou erroné déclenche des pénalités URSSAF (minoration à 7,50 € par salarié et par mois, plafonnée à 750 € par entreprise et par mois). Pour Karim, gestionnaire paie dans un cabinet rennais, la deadline du 15 est sacrée : tout retard fragilise la relation client et expose le cabinet à des pénalités contractuelles.
La DSN comporte également un volet « événementiel » : en plus de la déclaration mensuelle (« DSN normale »), certains événements doivent être déclarés au fil de l'eau dans les cinq jours. C'est le cas des arrêts de travail (maladie, maternité, accident), des reprises anticipées, des fins de contrat (sortie du salarié), et des signalements d'urgence. Pour Inès, salariée d'une PME du BTP de Lyon, lorsqu'un compagnon se blesse sur un chantier, l'assistant gestion doit transmettre dans les cinq jours l'événement « arrêt de travail » via la DSN événementielle, ce qui déclenche le versement des indemnités journalières par la CPAM. Cette double mécanique (mensuelle + événementielle) fait de la DSN un système d'information sociale intégré, dont la maîtrise est un véritable savoir-faire professionnel.
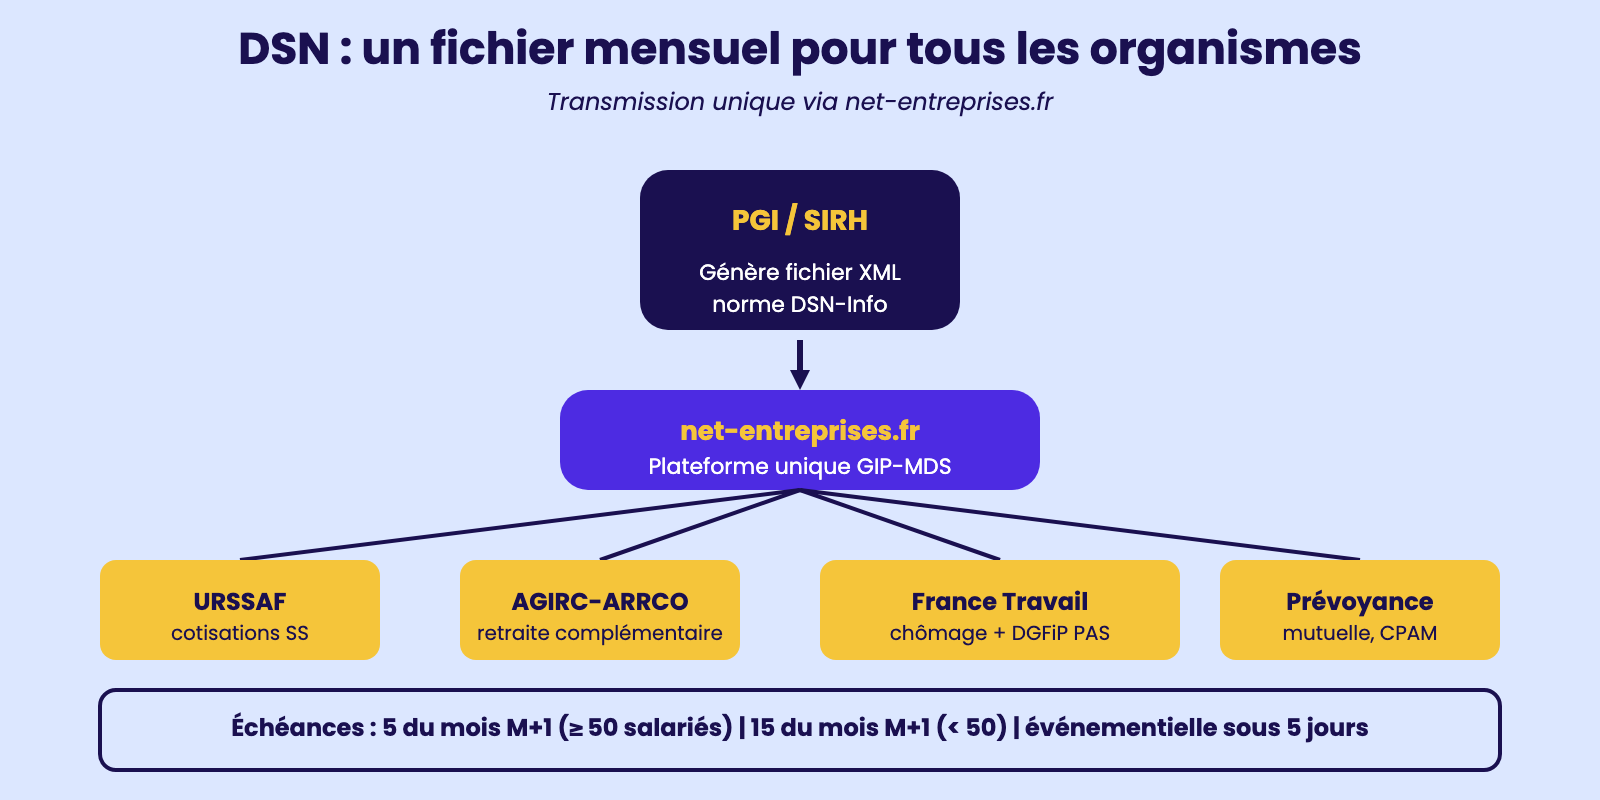
DSN : un fichier mensuel pour tous les organismes
5.1 – L'écriture comptable de la paie : charges de personnel, dettes sociales, net à payer
La comptabilisation de la paie est le pont entre la fonction RH/paie et la fonction comptable. Chaque mois, une fois les bulletins édités, le PGI génère automatiquement les écritures comptables correspondantes, qu'il convient de comprendre pour valider la cohérence de la comptabilité. Pour Lucas, comptable général dans une PME viticole de Cognac, ces écritures représentent la deuxième charge mensuelle après les achats, et leur précision conditionne la fiabilité du résultat de l'entreprise.
La structure de base de l'écriture de paie repose sur trois grandes familles de comptes au plan comptable général. Première famille : les charges de personnel, regroupées dans la classe 6 (compte 641 « Rémunérations du personnel » pour le brut, compte 645 « Charges de Sécurité sociale et de prévoyance » pour les cotisations patronales). Ces comptes constituent les charges de l'entreprise et viennent en déduction du résultat. Deuxième famille : les dettes sociales, regroupées dans la classe 4 (compte 431 « Sécurité sociale » pour l'URSSAF, compte 437 « Autres organismes sociaux » pour la retraite et la prévoyance, compte 421 « Personnel — rémunérations dues » pour le net à payer aux salariés, compte 4421 « État — PAS dû » pour le prélèvement à la source).
L'écriture type, pour une masse salariale brute de 50 000 € avec 11 500 € de cotisations salariales, 22 500 € de cotisations patronales et 2 800 € de PAS, se présente ainsi : Débit 641 Rémunérations 50 000 ; Débit 645 Charges sociales patronales 22 500 ; Crédit 431 Sécurité sociale 28 700 (cotisations salariales URSSAF + patronales URSSAF) ; Crédit 437 Autres organismes sociaux 5 300 ; Crédit 4421 État, PAS 2 800 ; Crédit 421 Personnel 35 700 (net à payer aux salariés). L'équilibre comptable (total débit = total crédit) doit toujours être vérifié.
Le passage des paiements vient ensuite extinguer ces dettes. Karim, comptable d'une PME de Caen, enregistre chaque mois quatre paiements distincts : le virement des salaires aux comptes bancaires des salariés (débit 421 / crédit 512), le règlement URSSAF (débit 431 / crédit 512), le règlement aux organismes complémentaires (débit 437 / crédit 512) et le reversement du PAS au Trésor public (débit 4421 / crédit 512). Une fois ces écritures comptabilisées, le solde des comptes de dettes sociales doit revenir à zéro à chaque clôture mensuelle, sauf pour les cotisations dont l'échéance déborde la fin du mois (trimestrielles, par exemple). Cette discipline comptable, parfaitement intégrée par les PGI modernes, garantit la traçabilité des flux et facilite considérablement le travail du commissaire aux comptes lors de l'audit annuel.
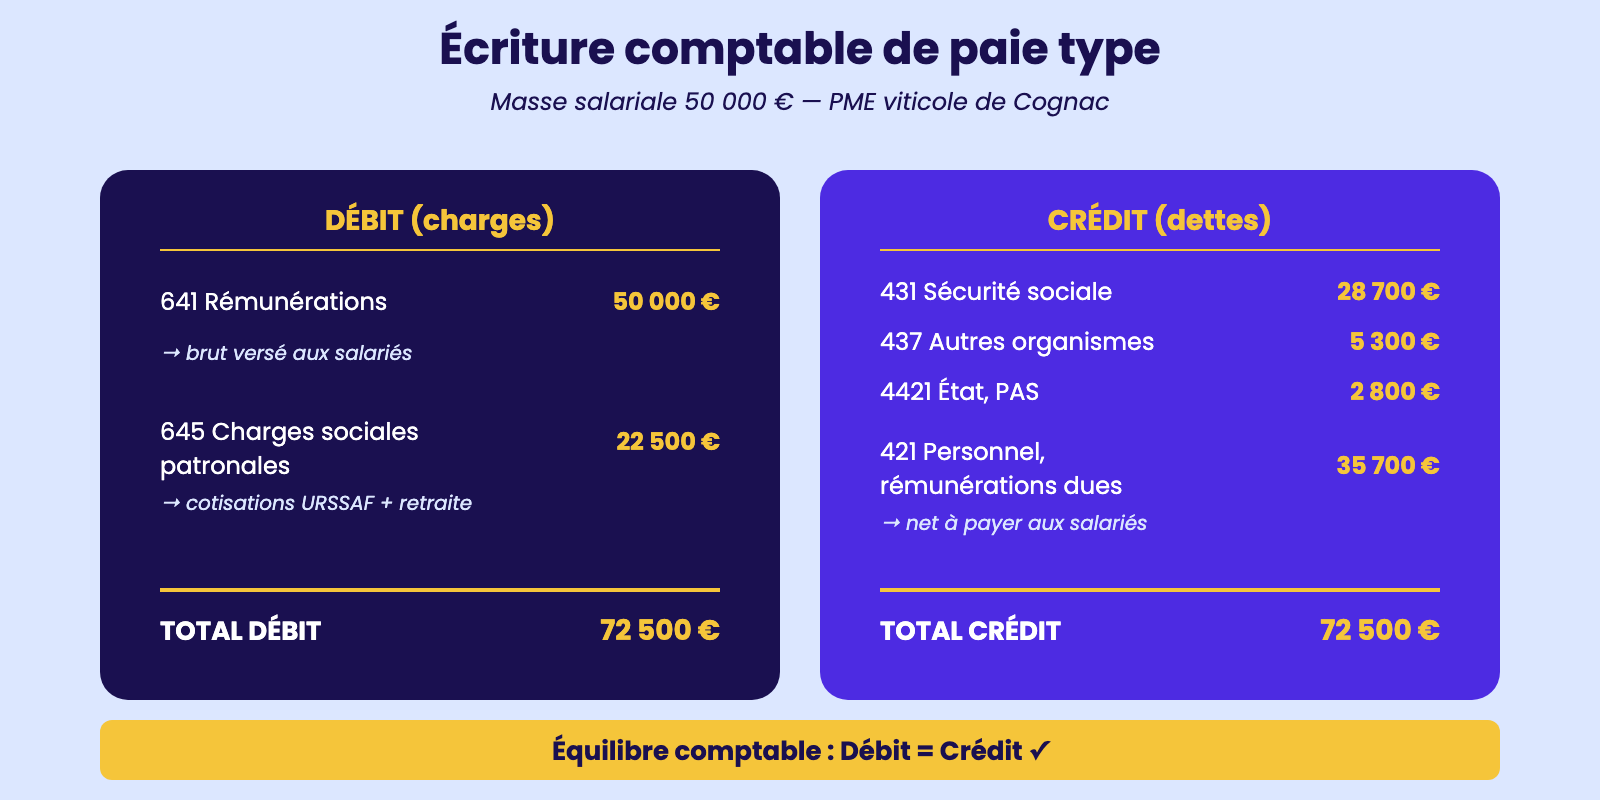
Écriture comptable de paie type
5.2 – Le journal de paie : structure, contenu, rôle de contrôle et d'archivage
Le journal de paie est un état mensuel récapitulatif qui consolide l'ensemble des bulletins édités pour l'entreprise sur une période donnée. C'est à la fois un outil de contrôle interne, un document de pilotage de la masse salariale et une pièce d'archive comptable et sociale. Pour Margaux, contrôleuse de gestion dans une coopérative agricole de Bourgogne, le journal de paie est le tableau de bord qui permet de basculer entre la vision individuelle (le bulletin) et la vision collective (la masse salariale globale).
La structure du journal de paie est standardisée par les éditeurs de PGI mais s'adapte aux besoins de l'entreprise. La première colonne identifie chaque salarié (matricule, nom, prénom, emploi, catégorie). Suivent les colonnes de rémunération brute (salaire de base, heures supplémentaires, primes, avantages en nature), puis les colonnes de cotisations salariales détaillées par grande catégorie (Sécurité sociale, retraite, prévoyance, CSG/CRDS). Viennent ensuite le net imposable, le PAS, le net à payer et, à droite, la colonne du coût total employeur (avec ventilation des cotisations patronales). Une ligne de totalisation en bas du tableau récapitule la masse salariale brute, le total des cotisations, le total des PAS et le total à verser.
Le rôle de contrôle est multiple. Le journal permet d'abord de vérifier la cohérence horizontale : pour chaque salarié, le total brut – cotisations – PAS doit égaler le net à payer. Il permet ensuite la cohérence verticale : la somme des bruts individuels doit correspondre au total de la masse salariale. Pour Sophie, gestionnaire paie d'une PME logistique d'Orléans, ces contrôles croisés sont systématiques avant de générer la DSN. Le journal sert aussi à détecter les anomalies par comparaison : un salarié dont le brut a changé sans raison apparente, une cotisation manifestement aberrante, une absence de PAS sur un salarié imposable.
L'archivage du journal de paie est une obligation légale. Le Code de commerce impose une conservation des pièces comptables pendant 10 ans, et l'URSSAF retient un délai de 6 ans pour ses contrôles. La plupart des PGI génèrent et archivent automatiquement le journal mensuel sous forme PDF non modifiable, accompagné d'une signature électronique horodatée qui garantit son intégrité. Pour Karim, expert-comptable d'un cabinet bordelais, le journal de paie est l'un des premiers documents demandés lors d'un contrôle URSSAF, car il permet de vérifier en quelques minutes la concordance entre les bulletins, la comptabilité et les DSN. Sa qualité conditionne ainsi la sérénité des contrôles externes.
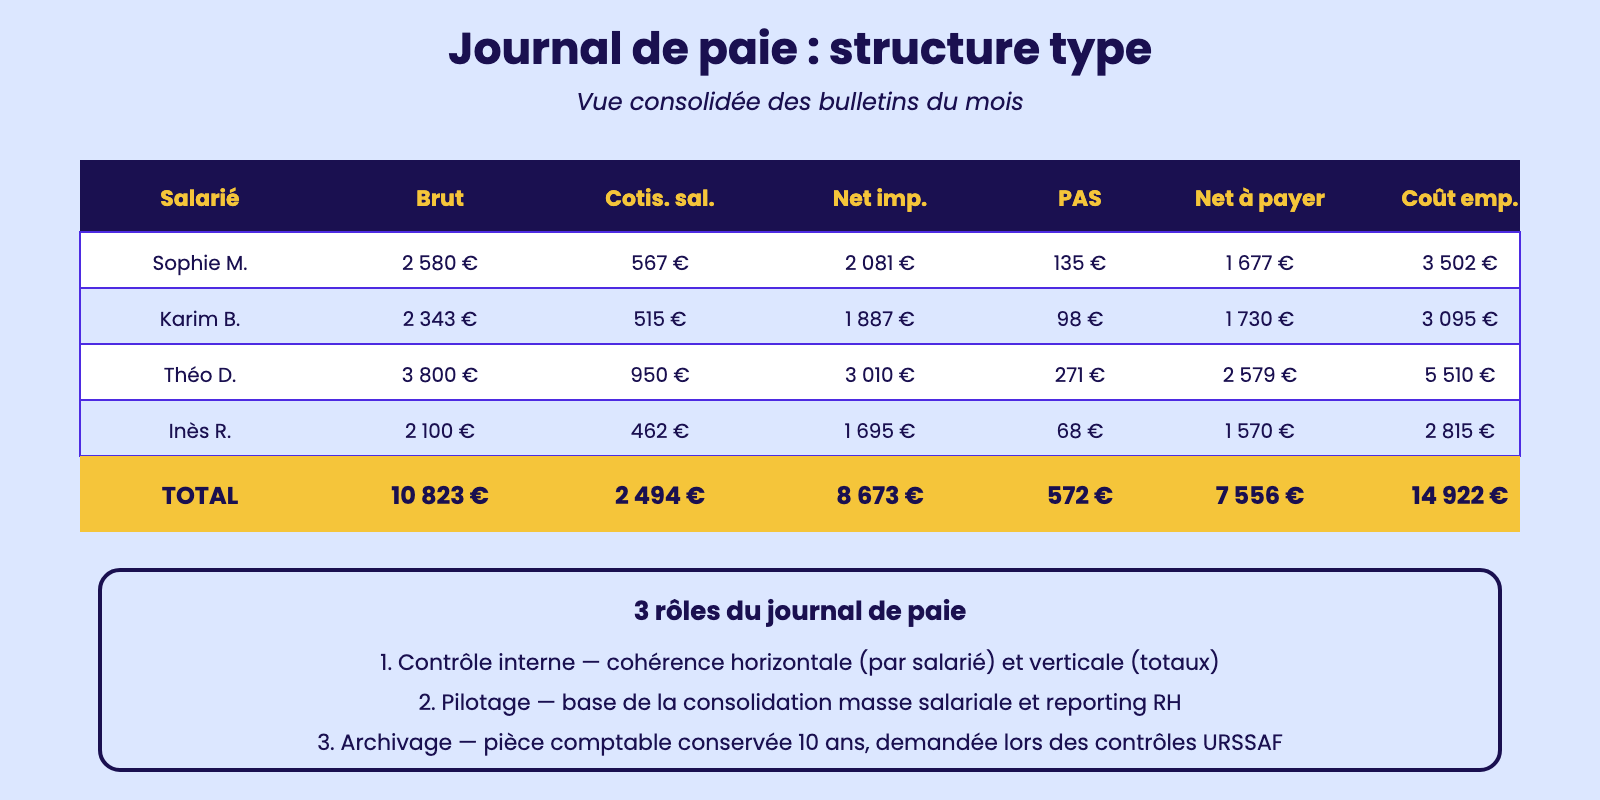
Journal de paie : structure type
5.3 – Le calendrier mensuel de la paie : chronologie des étapes, dates clés, responsabilités
La paie est un processus rythmé par un calendrier mensuel récurrent dont la maîtrise est essentielle pour respecter les échéances légales et garantir la qualité du service rendu. Pour Anaïs, responsable paie dans une PME de Compiègne employant 80 salariés, ce calendrier est affiché au mur du bureau et constitue la ligne directrice de toute l'activité du service. Une seule semaine de retard sur une étape clé entraîne des effets en cascade sur tout le reste du mois.
La chronologie type se déroule en quatre temps. Temps 1, du 1er au 20 du mois M : collecte des variables. Pendant cette période, les managers transmettent au service paie les éléments variables du mois en cours : absences pour maladie ou congés, heures supplémentaires, primes ponctuelles, nouvelles embauches, départs, changements de coefficient. Pour Sophie, gestionnaire paie d'un cabinet d'expertise comptable nantais, cette phase représente le contact privilégié avec les clients : c'est elle qui relance, contrôle la cohérence et structure les données avant saisie.
Temps 2, du 20 au 25 : saisie et simulation. Le gestionnaire saisit les variables dans le PGI, lance le calcul automatique de la paie, puis édite une « pré-paie » de simulation. Cette pré-paie est analysée pour détecter les anomalies (variation de masse salariale anormale, bulletin absent ou en trop, taux PAS incohérent). Les corrections sont effectuées et une nouvelle simulation est lancée jusqu'à validation. Temps 3, du 25 au 30 : édition, validation et virement. Une fois la pré-paie validée par le DAF ou le DRH, les bulletins sont édités, mis à disposition dans le coffre-fort numérique ou imprimés, et le fichier de virement bancaire est généré et envoyé à la banque. Le virement effectif des salaires intervient généralement entre le 28 et le dernier jour du mois.
Temps 4, du 1er au 15 du mois M+1 : déclarations et règlements. La DSN mensuelle est transmise via net-entreprises.fr au plus tard le 5 (≥ 50 salariés) ou le 15 (< 50 salariés). Le règlement URSSAF est versé selon la même échéance. Le règlement de la retraite complémentaire et de la prévoyance suit selon les calendriers contractuels (généralement le 25). Le reversement du PAS au Trésor public est effectué simultanément. Pour Lucas, salarié d'un cabinet d'expertise comptable bordelais, l'enchaînement chronologique est sans répit : le 15, la DSN ; le 16-19, la collecte des variables du nouveau mois ; le 20, la saisie ; le 25, la validation. Cette rotation constante explique pourquoi le métier de gestionnaire paie est souvent associé à la rigueur, à la résistance au stress et au sens de l'organisation.
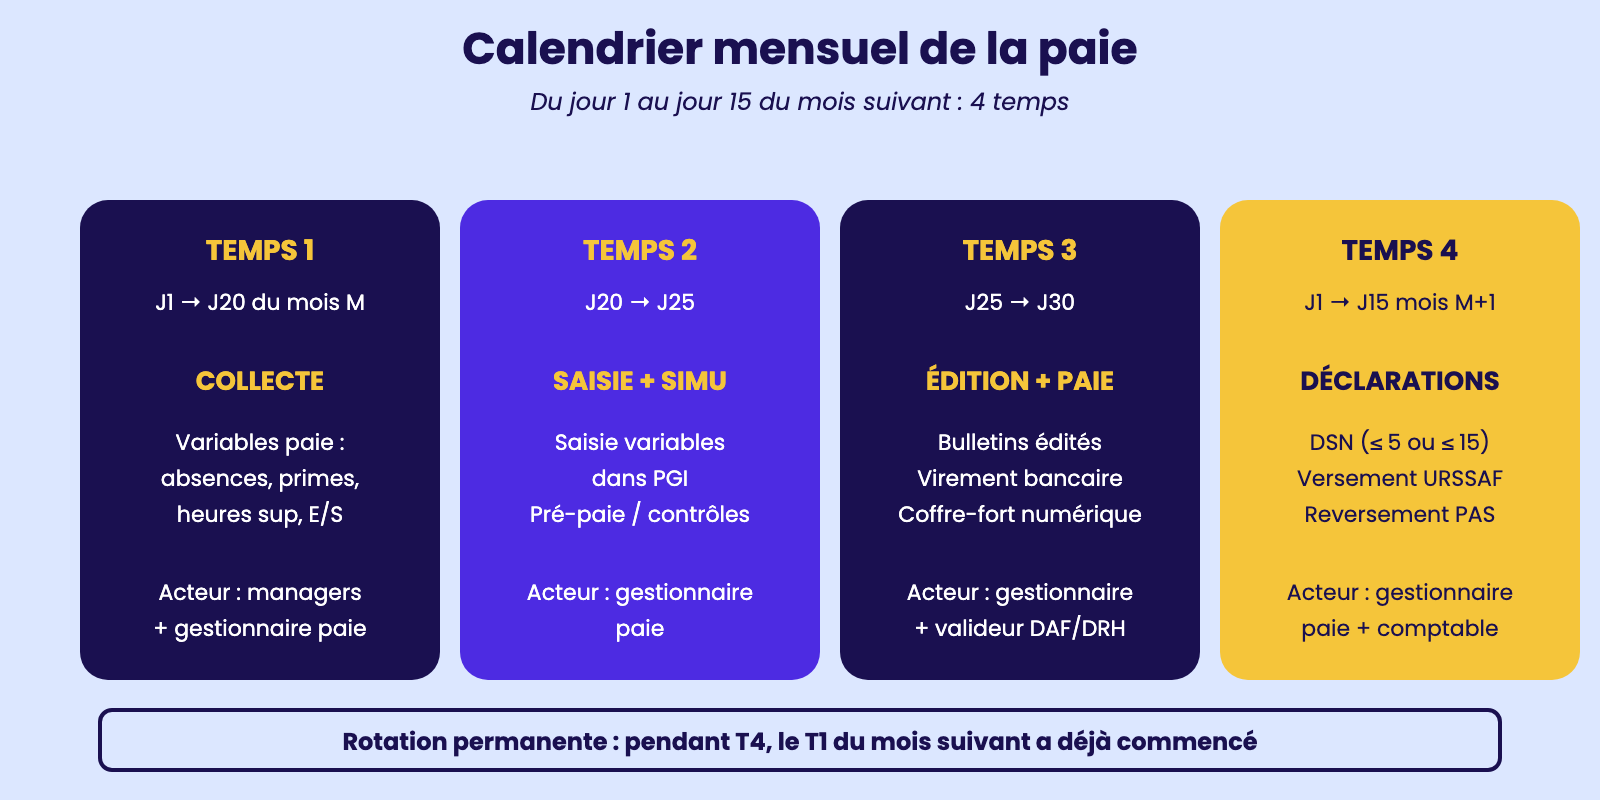
Calendrier mensuel de la paie
5.4 – Le bilan social et les éléments de reporting RH : indicateurs, destinataires, périodicité
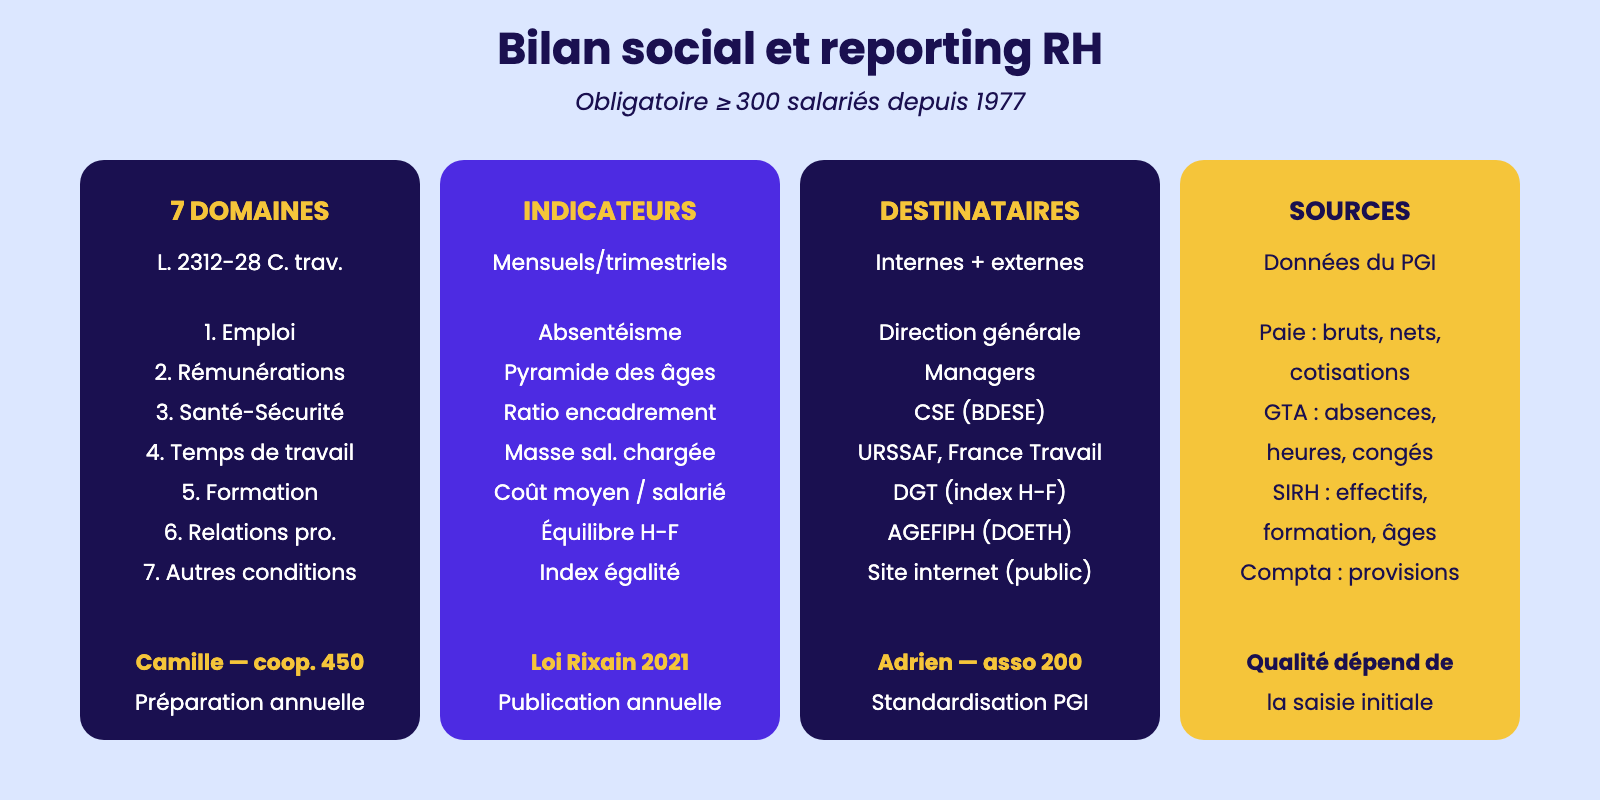
Le bilan social est un document à vocation à la fois interne (pilotage RH) et externe (information des partenaires sociaux et reporting réglementaire). Obligatoire depuis 1977 pour les entreprises de 300 salariés et plus, il rassemble les indicateurs essentiels de la politique sociale de l'entreprise sur les trois dernières années. Pour Camille, directrice des ressources humaines d'une coopérative agricole de 450 salariés, le bilan social est une discipline annuelle qui mobilise pleinement le service paie et constitue un outil de dialogue avec le CSE (comité social et économique).
Le contenu du bilan social est défini par les articles L. 2312-28 et suivants du Code du travail. Il est structuré en sept domaines : (1) emploi (effectifs, structure des âges, mouvements entrées/sorties), (2) rémunération (salaires moyens, médians, hiérarchie des rémunérations, masse salariale), (3) conditions d'hygiène et sécurité (accidents du travail, maladies professionnelles, taux de fréquence et de gravité), (4) autres conditions de travail (durée et aménagement du temps de travail, organisation du temps), (5) formation professionnelle (heures de formation, taux d'accès), (6) relations professionnelles (heures de délégation, conflits, négociations collectives), (7) autres conditions de vie relevant de l'entreprise (œuvres sociales du CSE). Pour Théo, contrôleur de gestion d'une mutuelle de 600 salariés, l'extraction de ces données suppose une coordination étroite entre la paie, la GTA (gestion des temps et des activités) et le SIRH.
Au-delà du bilan social annuel obligatoire, le reporting RH s'étoffe d'indicateurs mensuels ou trimestriels destinés au pilotage interne : taux d'absentéisme (heures d'absence / heures travaillables), pyramide des âges, ratio d'encadrement, masse salariale chargée, coût moyen par salarié, ratio masse salariale / chiffre d'affaires, équilibre Hommes-Femmes. La loi Rixain de 2021 a renforcé les obligations en imposant la publication annuelle de l'index égalité Hommes-Femmes (note sur 100 calculée à partir de cinq indicateurs), avec une obligation de progrès en cas de note inférieure à 75.
Les destinataires du reporting RH sont multiples. En interne, la direction générale et les managers reçoivent les indicateurs de pilotage trimestriels. Le CSE est informé annuellement via le bilan social et trimestriellement via la base de données économiques, sociales et environnementales (BDESE). En externe, les administrations sociales et fiscales reçoivent les données via la DSN (URSSAF, France Travail, retraite), la publication de l'index égalité Hommes-Femmes (DGT et site internet de l'entreprise), et certaines obligations déclaratives spécifiques (DOETH pour le handicap, taxe d'apprentissage). Pour Adrien, assistant RH dans une association de 200 salariés, la production de ces indicateurs nécessite de standardiser la saisie dans le PGI : un mauvais codage des absences peut fausser le taux d'absentéisme, et une mauvaise affectation des salariés à un établissement peut perturber les statistiques par site.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.