📝– Contrôler et valider les états de frais
Chapitre 5 – Contrôler et valider les états de frais
5.1 – La note de frais : structure, pièces justificatives, délai de dépôt
La note de frais est le document récapitulatif par lequel le salarié sollicite le remboursement des dépenses engagées pour le compte de son employeur dans le cadre d'une mission professionnelle. Bien qu'apparemment banale, elle constitue une pièce comptable au sens du Code général des impôts : à ce titre, sa rigueur formelle conditionne la validité fiscale du remboursement, la déduction de la TVA et la non-imposition des sommes versées au salarié. Sophie, dans sa PME industrielle de Roubaix, traite chaque mois entre cent et cent cinquante notes de frais et applique une procédure standardisée qu'elle a documentée dans un guide interne distribué à chaque embauche.
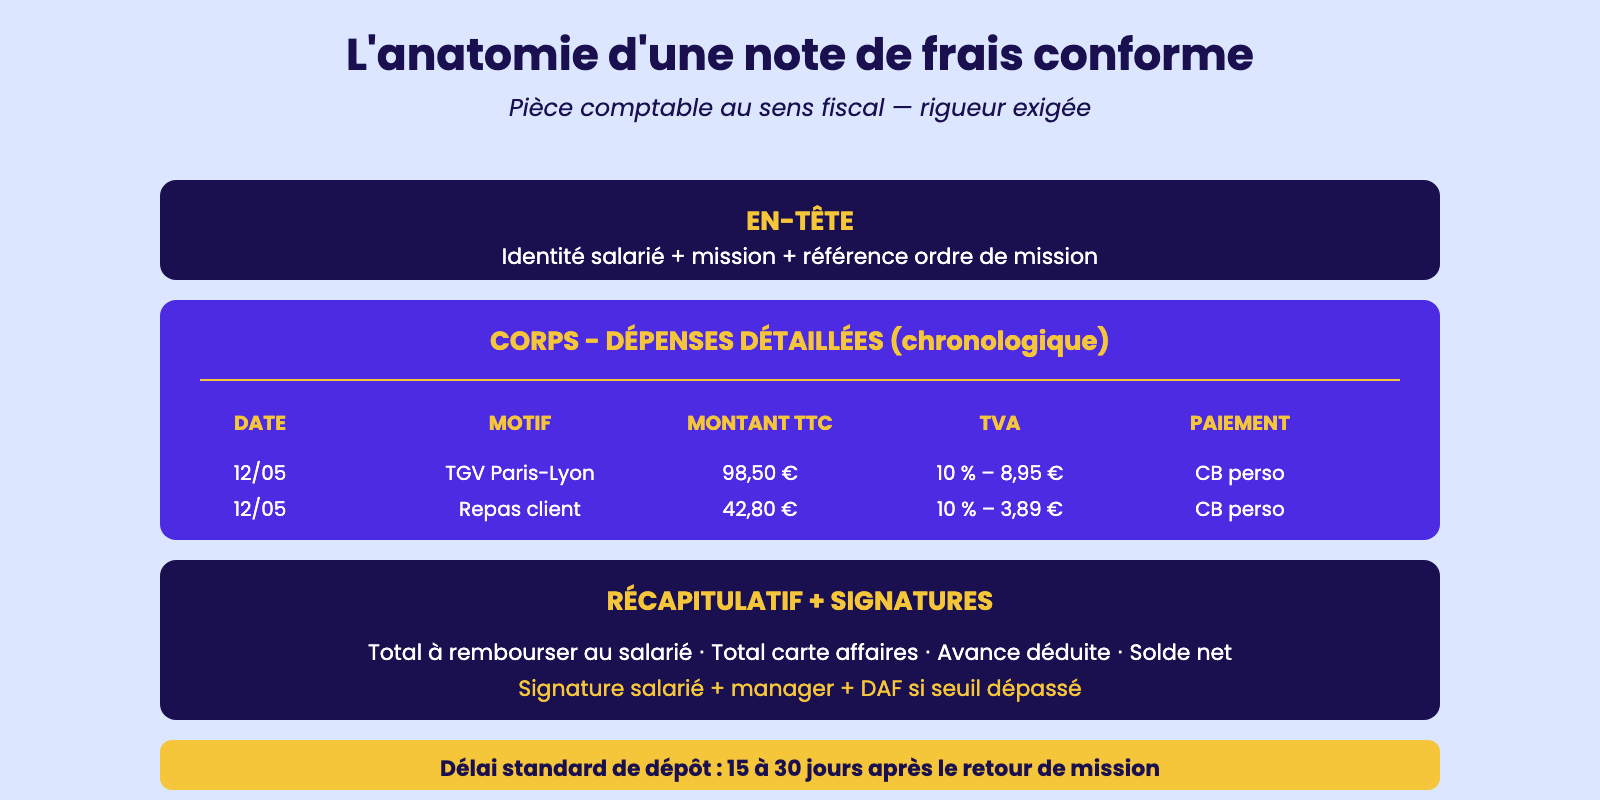
La structure d'une note de frais standard comprend toujours huit blocs d'information. L'en-tête identifie le salarié (nom, prénom, matricule, service), la mission concernée (objet, lieu, dates), l'ordre de mission de référence. Le corps de la note liste chronologiquement les dépenses, en indiquant pour chacune la date, le motif, le montant TTC, le taux et le montant de TVA déductible, le mode de paiement (carte affaires, carte personnelle, espèces). Le récapitulatif total distingue les dépenses sur fonds propres remboursables, les dépenses payées par carte affaires (non remboursables au salarié mais à intégrer en comptabilité), les éventuelles avances perçues, et le solde net à régler. La signature du salarié et celle du manager habilité valident la note.
Les pièces justificatives accompagnent obligatoirement la note. Pour chaque dépense, le salarié joint la facture nominative au nom de l'entreprise pour les montants supérieurs à un certain seuil (souvent quinze euros TTC) ou le ticket de caisse pour les petites dépenses. Une facture restaurant doit mentionner les noms des convives lorsqu'il s'agit d'un repas d'affaires, ce qui justifie la nature professionnelle. Un péage doit présenter le ticket original ou le télépéage extrait. Un billet de train doit être accompagné de la facture SNCF Connect, et non du simple billet. Le délai de dépôt de la note est fixé par la politique voyage, généralement entre quinze et trente jours après le retour de mission ; au-delà, la note peut être refusée. Théo, dans son cabinet lyonnais, applique un délai strict de dix jours et envoie un rappel automatique à J+7.
L'anatomie d'une note de frais conforme
5.2 – Le barème kilométrique : calcul, puissance fiscale, déclaration
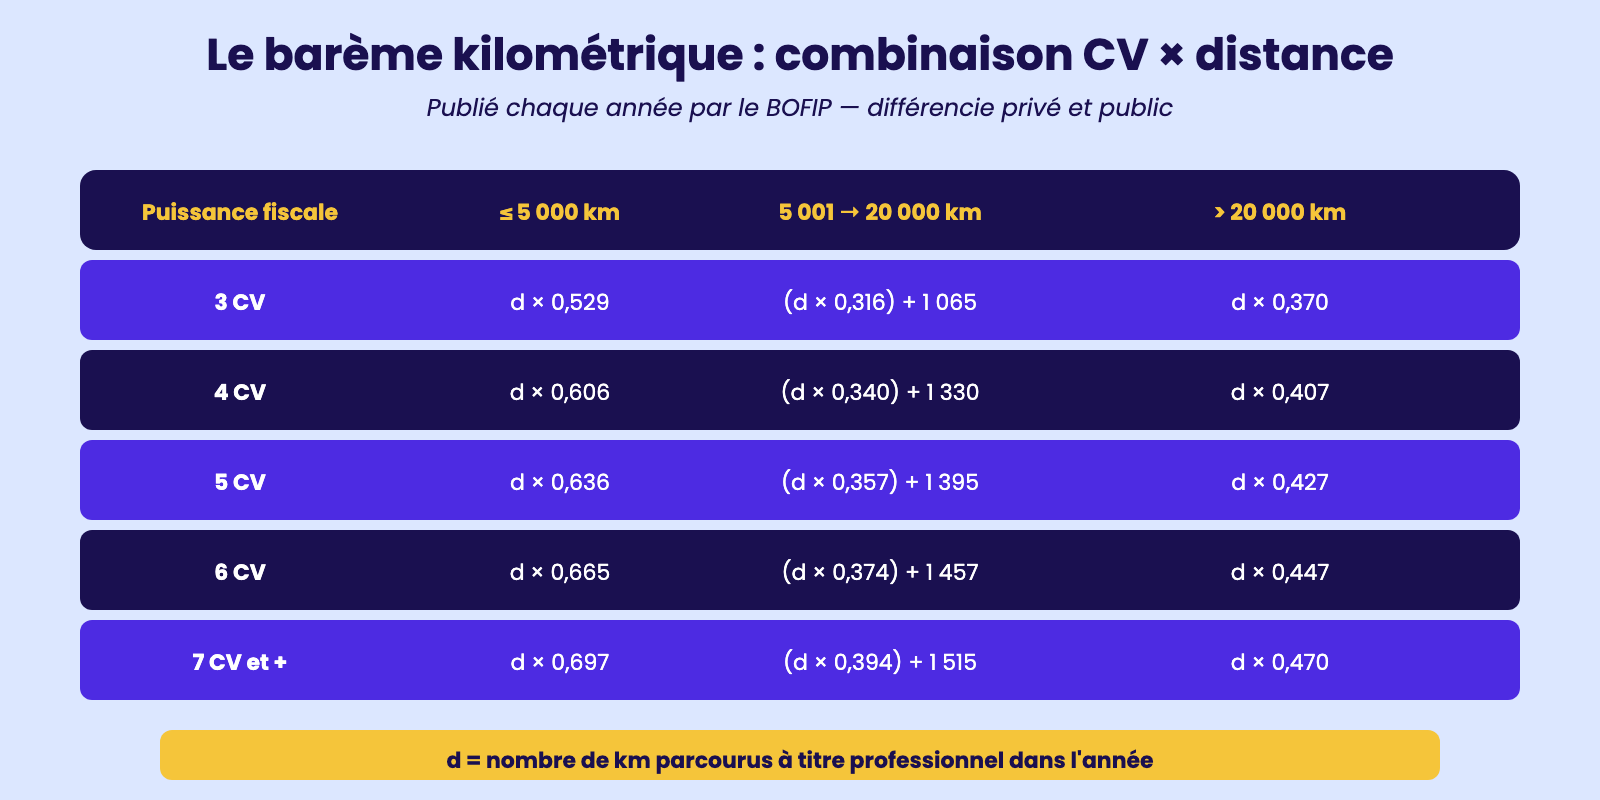
Le barème kilométrique est le tableau officiel publié chaque année par l'administration fiscale (BOFIP) qui fixe le montant remboursable par kilomètre parcouru avec un véhicule personnel dans le cadre d'un déplacement professionnel. Il évite à la fois le calcul détaillé des frais réels (carburant, entretien, assurance, amortissement) et l'imposition du remboursement, considéré comme un défraiement et non comme un complément de salaire. Sophie, dans sa PME industrielle, applique systématiquement ce barème pour les commerciaux qui sillonnent le Nord en voiture personnelle, et publie chaque mois de mars la nouvelle grille dans le portail intranet.
Le barème distingue deux paramètres principaux. Le premier paramètre est la puissance fiscale du véhicule, exprimée en chevaux fiscaux (CV) : la grille comporte sept tranches, de trois CV ou moins (petites citadines comme la Peugeot 108 ou la Toyota Aygo) jusqu'à sept CV et plus (berlines comme la Peugeot 508 ou la Volvo XC60). Le deuxième paramètre est la distance annuelle parcourue à titre professionnel, répartie en trois tranches : jusqu'à cinq mille kilomètres, de cinq mille à vingt mille kilomètres, au-delà de vingt mille kilomètres. Pour chaque combinaison, une formule de calcul donne le montant remboursable : par exemple, pour un véhicule de cinq CV et une distance de dix mille kilomètres en 2024, la formule est (km × 0,338) + 1 359, soit 4 739 €.
La déclaration des kilomètres exige une preuve documentaire fiable. Le salarié remplit un état mensuel ou trimestriel détaillant chaque déplacement : date, lieu de départ et d'arrivée, motif professionnel, nombre de kilomètres aller-retour. Il joint une copie de la carte grise pour justifier la puissance fiscale (sauf si le véhicule est déjà enregistré dans le SIRH). Inès, à la coopérative agricole, utilise ainsi une application mobile (Captio, Mooncard ou Expensify) qui calcule automatiquement les distances via GPS et applique le barème de l'année en cours. Anaïs, à la mairie, applique pour sa part le barème spécifique des agents territoriaux qui prévoit des montants différents (généralement plus faibles que dans le privé), publié par décret ministériel.
Le barème kilométrique : combinaison CV × distance
5.3 – Le contrôle des états de frais : conformité justificatifs, règles politique voyage, cohérence
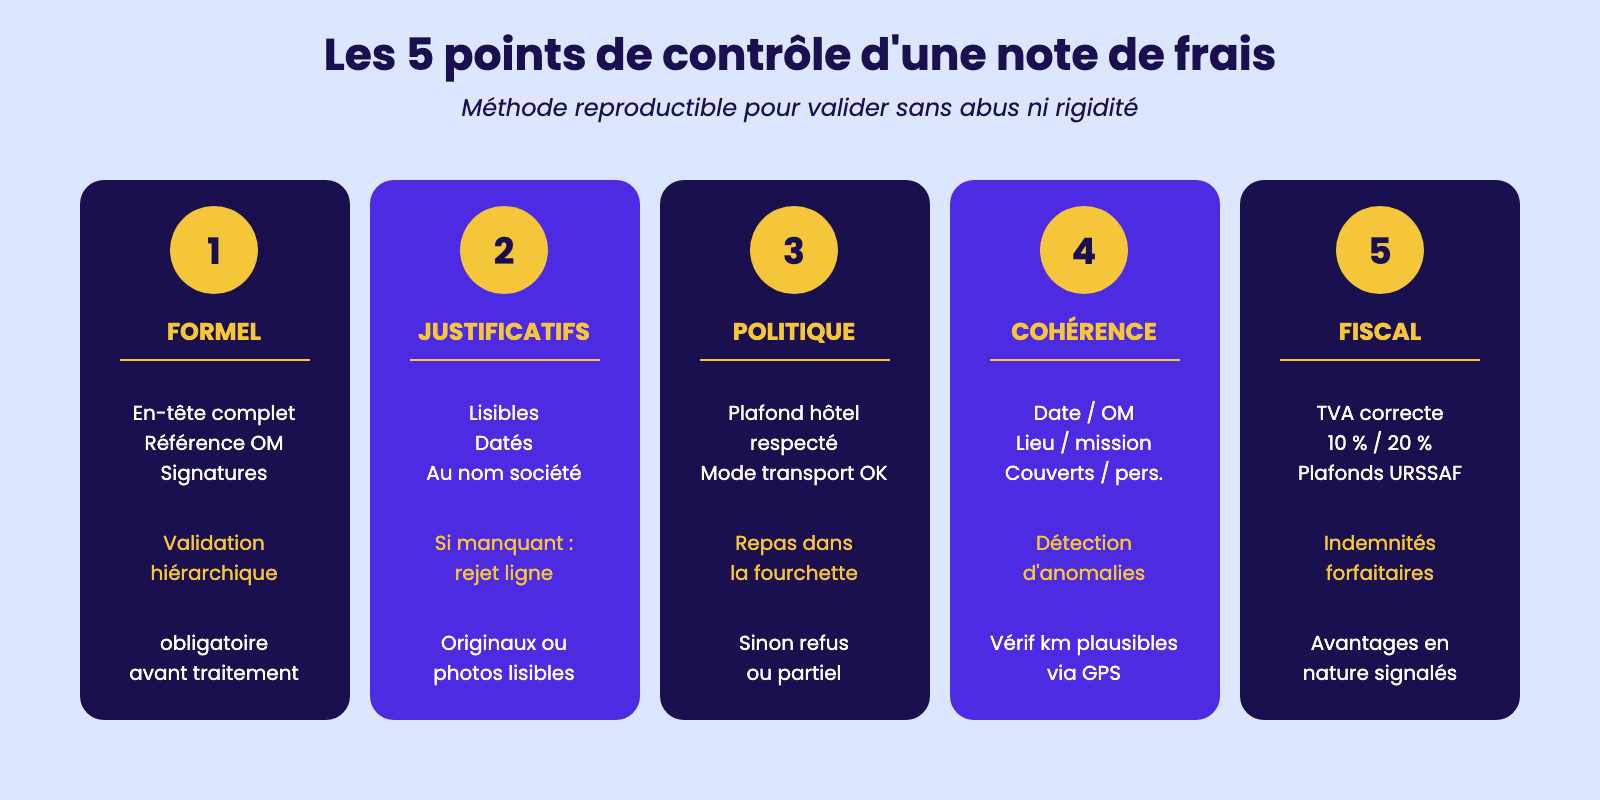
Le contrôle des notes de frais est l'une des responsabilités les plus délicates confiées à l'assistant de gestion. Il s'agit à la fois de respecter le salarié en validant rapidement ses frais légitimes, de protéger l'entreprise contre les abus ou les erreurs, et de garantir la conformité fiscale du remboursement. Ce contrôle doit être à la fois bienveillant et rigoureux, avec une méthode reproductible qui ne dépende pas de l'humeur du contrôleur. Sophie, dans sa PME industrielle, a structuré sa procédure en cinq points de vérification appliqués systématiquement à chaque note.
Le premier point est la vérification formelle de la note : présence des informations d'en-tête, de l'ordre de mission de référence, de la signature du salarié, du visa du manager. Le deuxième point est le contrôle des justificatifs : chaque ligne de la note doit être adossée à un document probant, lisible, daté, mentionnant le bénéficiaire (préférentiellement la société pour les factures supérieures à un certain seuil), et permettant d'identifier la nature de la dépense. Une facture illisible, manquante ou trop ancienne entraîne le rejet de la ligne. Le troisième point est la conformité à la politique voyage : montant inférieur ou égal au plafond, mode de transport autorisé, hôtel dans la fourchette tarifaire, repas dans la limite fixée.
Le quatrième point est le contrôle de cohérence : les dates des dépenses doivent correspondre aux dates de l'ordre de mission, le lieu géographique des factures doit correspondre au lieu de la mission, le nombre de couverts d'une facture restaurant doit correspondre au nombre de personnes annoncées, le kilométrage déclaré doit être plausible au regard du trajet réel. Le cinquième point est le contrôle fiscal : taux et montant de TVA correctement calculés, plafonds URSSAF respectés pour les indemnités forfaitaires, traitement des avantages en nature éventuels. Quentin, dans sa PME du bâtiment, a digitalisé ce contrôle via le logiciel N2F qui détecte automatiquement les anomalies (dépassement de plafond, doublons, dépenses week-end suspectes) et alerte l'assistant pour traitement manuel.
Les 5 points de contrôle d'une note de frais
5.4 – La gestion des anomalies : refus, remboursement partiel, demande de complément
La gestion des anomalies dans les notes de frais est un exercice subtil qui demande à la fois fermeté professionnelle et tact relationnel. Le salarié qui voit sa note partiellement rejetée vit toujours mal cette décision, particulièrement lorsqu'il pense avoir agi de bonne foi. L'assistant doit donc maîtriser non seulement les motifs de refus mais aussi la manière de les expliquer, de proposer des solutions et de prévenir la récidive. Sophie, dans sa PME industrielle, reçoit en moyenne deux à trois notes problématiques par semaine et applique une typologie des anomalies qui fluidifie sa décision.
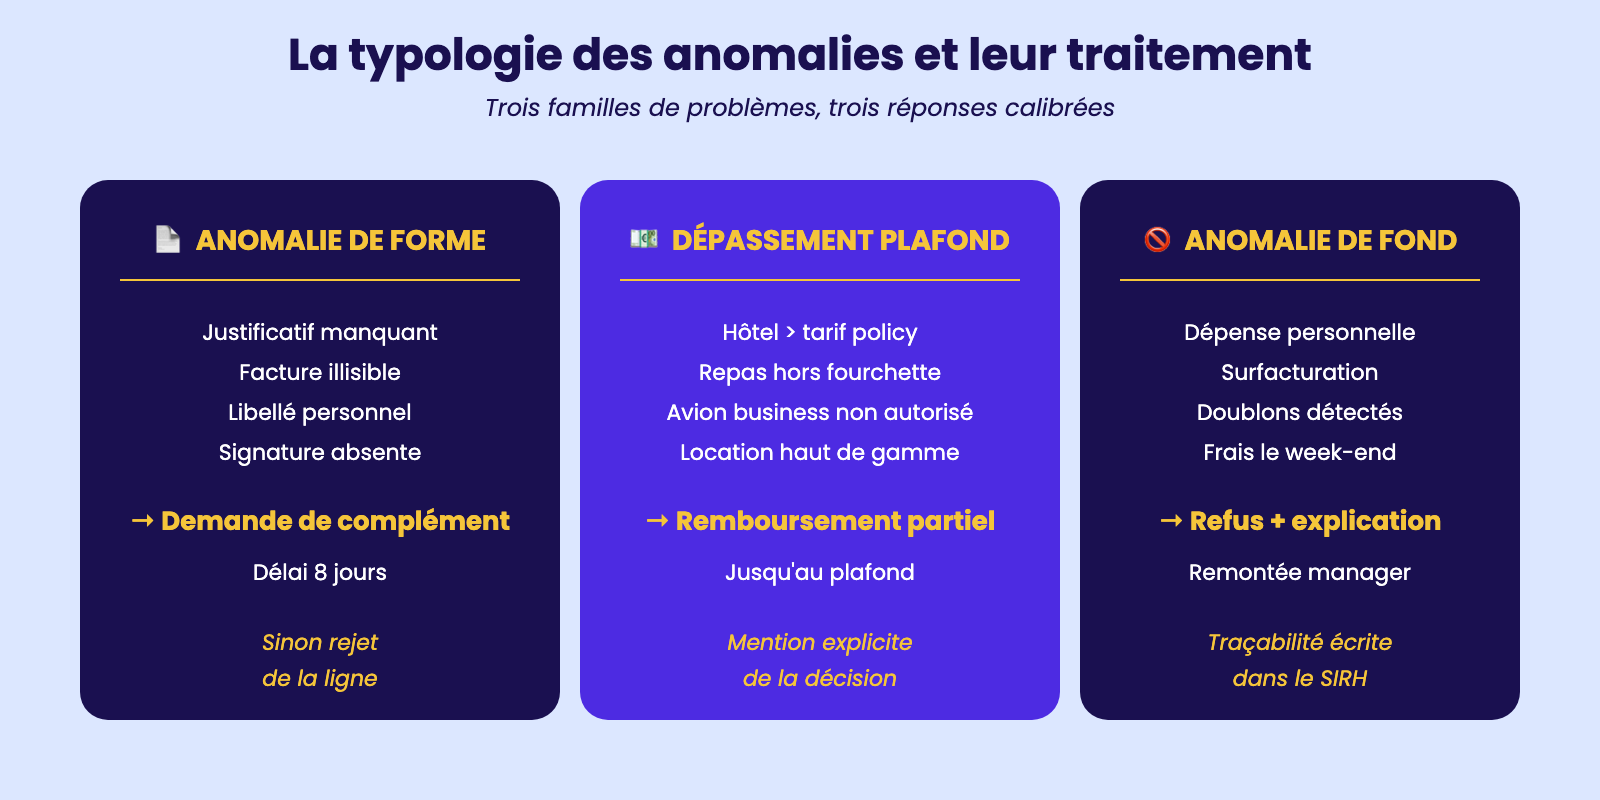
On distingue trois grandes catégories d'anomalies. La première catégorie regroupe les anomalies de forme : justificatif manquant, illisible, périmé, libellé au nom personnel et non au nom de l'entreprise, signature manquante. La solution standard consiste à demander au salarié de fournir le document manquant dans un délai court (huit jours en général) ; au-delà, la ligne est définitivement rejetée. La deuxième catégorie regroupe les anomalies de plafond : hôtel à cent quatre-vingts euros quand le plafond est fixé à cent vingt euros, dîner à soixante euros quand la limite est de quarante euros, surclassement aérien non autorisé. La solution standard est le remboursement partiel jusqu'au plafond, avec mention explicite de la décision sur la note retournée.
La troisième catégorie regroupe les anomalies de fond : dépense personnelle déguisée (un bouquet de fleurs sans bénéficiaire client identifié, un repas le week-end sans rendez-vous professionnel justifié, un parking d'aéroport pour des vacances), surfacturation suspectée, doublons (même dépense réclamée deux fois). Le traitement est plus délicat : refus pur et simple, demande d'explication écrite au salarié, parfois remontée au manager pour entretien. Théo, dans son cabinet lyonnais, a ainsi refusé en mars dernier le remboursement d'un dîner de cent vingt euros le samedi soir qui n'avait aucun rendez-vous client documenté, et a accompagné le refus d'un courrier expliquant la décision. La traçabilité écrite est indispensable : chaque anomalie et son traitement doivent être consignés dans le SIRH pour permettre un suivi statistique et un dialogue éventuel avec le CSE.
La typologie des anomalies et leur traitement
5.5 – L'enregistrement comptable des notes de frais et le traitement en paie (avantages en nature)
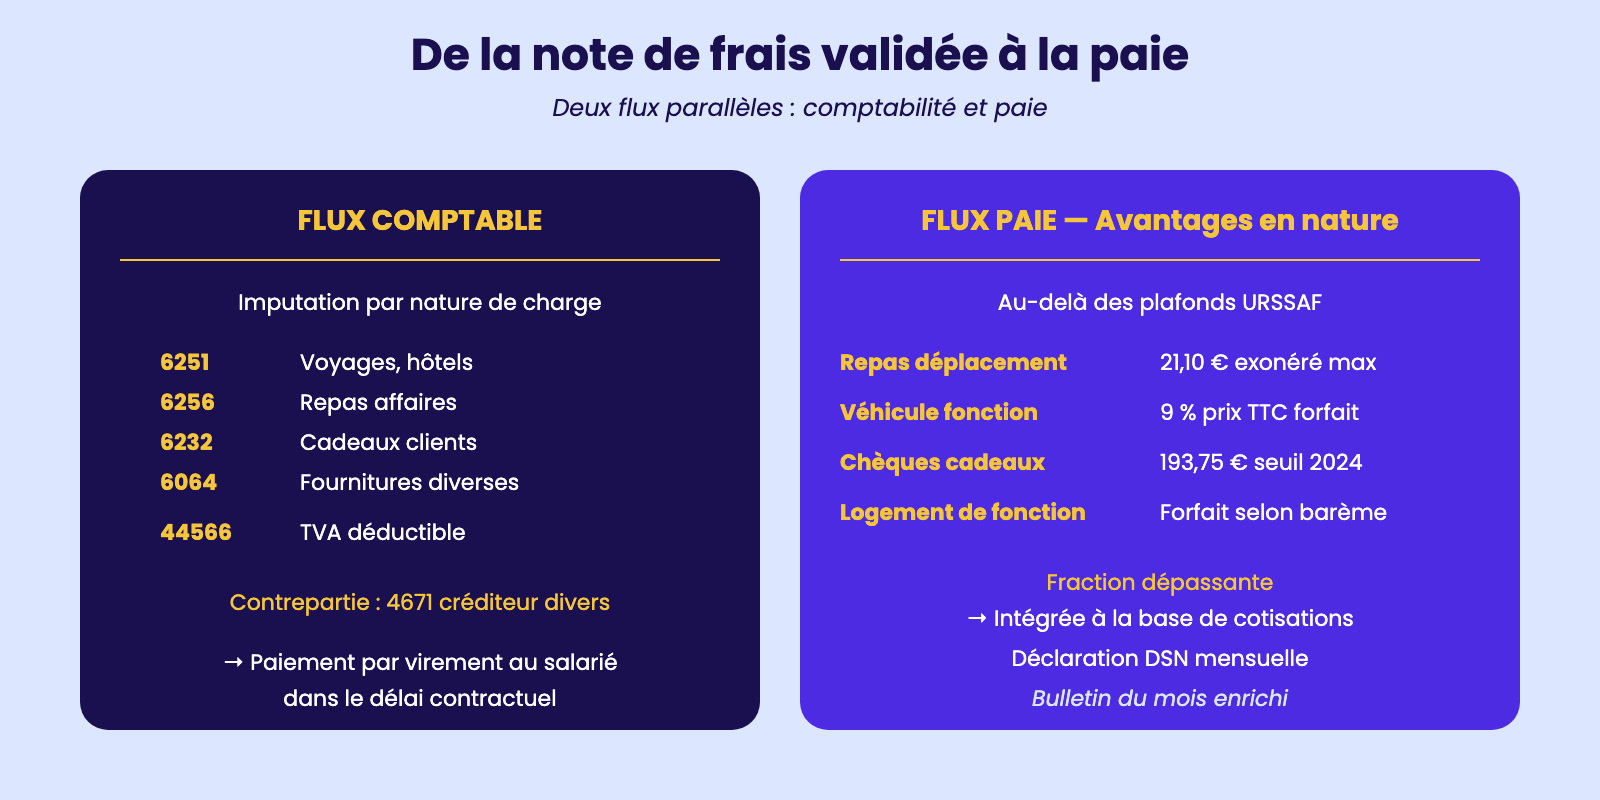
Une fois la note de frais contrôlée et validée, deux flux administratifs distincts s'activent en parallèle. Le premier flux est l'enregistrement comptable : la note de frais devient une pièce d'écritures qui doit être imputée sur les bons comptes, faire l'objet de la déduction de la TVA récupérable et, le cas échéant, déclencher le remboursement effectif au salarié. Le second flux est le traitement en paie pour les éléments qui dépassent les barèmes d'exonération ou qui constituent un avantage en nature. Sophie, dans sa PME industrielle, articule mensuellement ces deux flux à l'aide de Sage Comptabilité et Sage Paie, avec un module de synchronisation qui évite les ressaisies.
L'enregistrement comptable suit une logique précise. La dépense est portée au débit des comptes de charges correspondants : compte 6251 (voyages et déplacements) pour les transports et hôtels, compte 6256 (missions et réceptions) pour les repas d'affaires, compte 6232 (cadeaux à la clientèle) pour les frais de représentation, compte 6064 (fournitures administratives) pour les achats divers. La TVA déductible est isolée sur le compte 44566 lorsque la facture mentionne le montant de TVA et que la dépense ouvre droit à récupération (hôtels et restaurants : depuis 2007, oui ; transports de personnes : non, sauf taxi en France). Le compte de contrepartie est généralement le compte 4671 (créditeurs divers - salariés) en attente du paiement.
Le traitement en paie intervient lorsque l'indemnité versée dépasse les limites d'exonération fixées par l'URSSAF ou lorsque le bien fourni constitue un avantage en nature. Les indemnités forfaitaires de repas pris en déplacement sont exonérées jusqu'à 21,10 € en 2024 ; au-delà, la fraction dépassant ce plafond est intégrée à l'assiette des cotisations. La mise à disposition d'un véhicule de fonction utilisé à titre privé constitue un avantage en nature évalué soit au coût réel (carburant inclus), soit au forfait (9 % du prix d'achat TTC pour un véhicule de moins de cinq ans). Les chèques cadeaux dépassant 5 % du plafond mensuel de la Sécurité sociale (soit 193,75 € en 2024) sont également soumis à cotisations. Adrien, dans sa chaîne de supermarchés, déclare ainsi ces compléments dans la DSN mensuelle pour s'assurer que les cotisations URSSAF, retraite et chômage sont correctement calculées.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.