📝– Analyser et rendre compte de la situation de trésorerie
Chapitre 5 – Analyser et rendre compte de la situation de trésorerie
5.1 – La construction d'un tableau de bord de trésorerie : indicateurs, format, périodicité
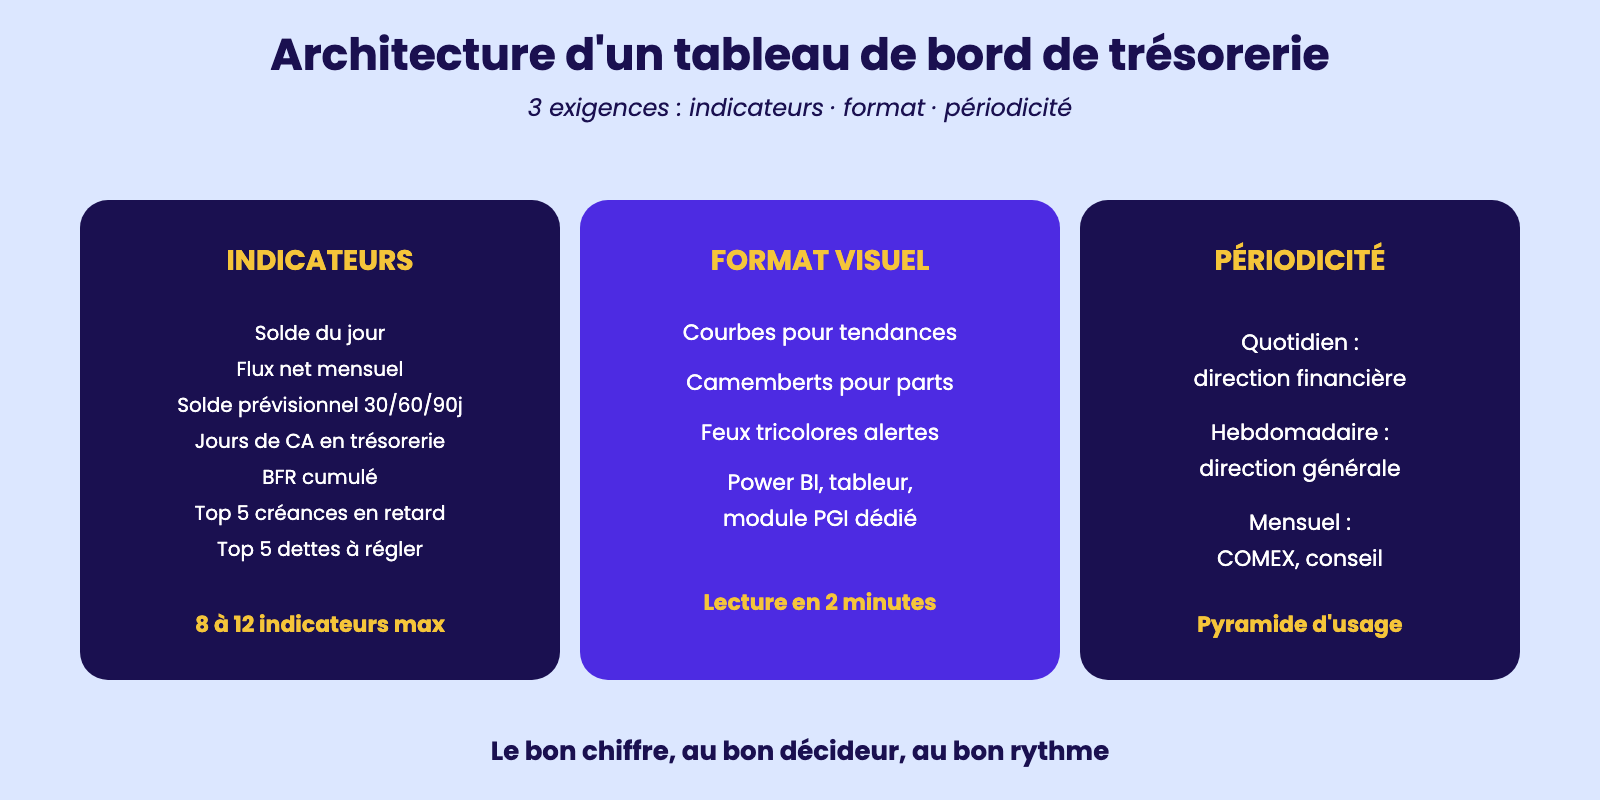
Le tableau de bord de trésorerie est la synthèse opérationnelle qui transforme des centaines d'écritures en quelques chiffres signifiants pour le décideur. Sa qualité conditionne directement la qualité des décisions prises au sommet de l'organisation. Sa construction obéit à trois exigences. Première exigence : la sélection des indicateurs pertinents.
Pour une PME, on retient en général huit à douze indicateurs essentiels : solde de trésorerie du jour, solde moyen du mois, flux net mensuel, solde prévisionnel à 30/60/90 jours, ratio jours de CA en trésorerie, encaissements clients à recevoir sous 30 jours,
décaissements à effectuer sous 30 jours, BFR cumulé, position découvert/excédent, taux de respect des prévisions, top 5 des créances clients en retard, top 5 des dettes fournisseurs à payer. Margaux, contrôleur de gestion junior dans la PME ProgressIT, a affiné cette liste avec sa direction pour ne retenir que dix indicateurs prioritaires :
moins on multiplie, mieux on focalise. Deuxième exigence : le format visuel. Un tableau de bord se lit en moins de deux minutes : graphiques en courbe pour les tendances (solde sur 12 mois), camemberts pour les répartitions (poids des grandes natures de décaissement), feux tricolores (vert/orange/rouge) pour les alertes (solde sous seuil critique).
Sophie, assistante dans l'agence Festéo, utilise un dashboard Power BI connecté au PGI qui rafraîchit les données toutes les heures.
Troisième exigence : la périodicité. Le tableau de bord est consulté quotidiennement par la direction financière (solde du jour, alertes), hebdomadairement par la direction générale (synthèse de la semaine), mensuellement en COMEX (analyse de fond, ajustements stratégiques). Cette pyramide d'usage garantit que chaque acteur reçoit le bon niveau d'information au bon rythme.
Théo, dans le cabinet d'expertise comptable Bilan&Vous, livre à ses 14 clients un dashboard standardisé en début de mois, accompagné d'un commentaire écrit de 200 mots qui pointe les trois points d'attention prioritaires.
Architecture d'un tableau de bord de trésorerie
5.2 – L'analyse de la situation de trésorerie : tendances, points de tension, risques identifiés
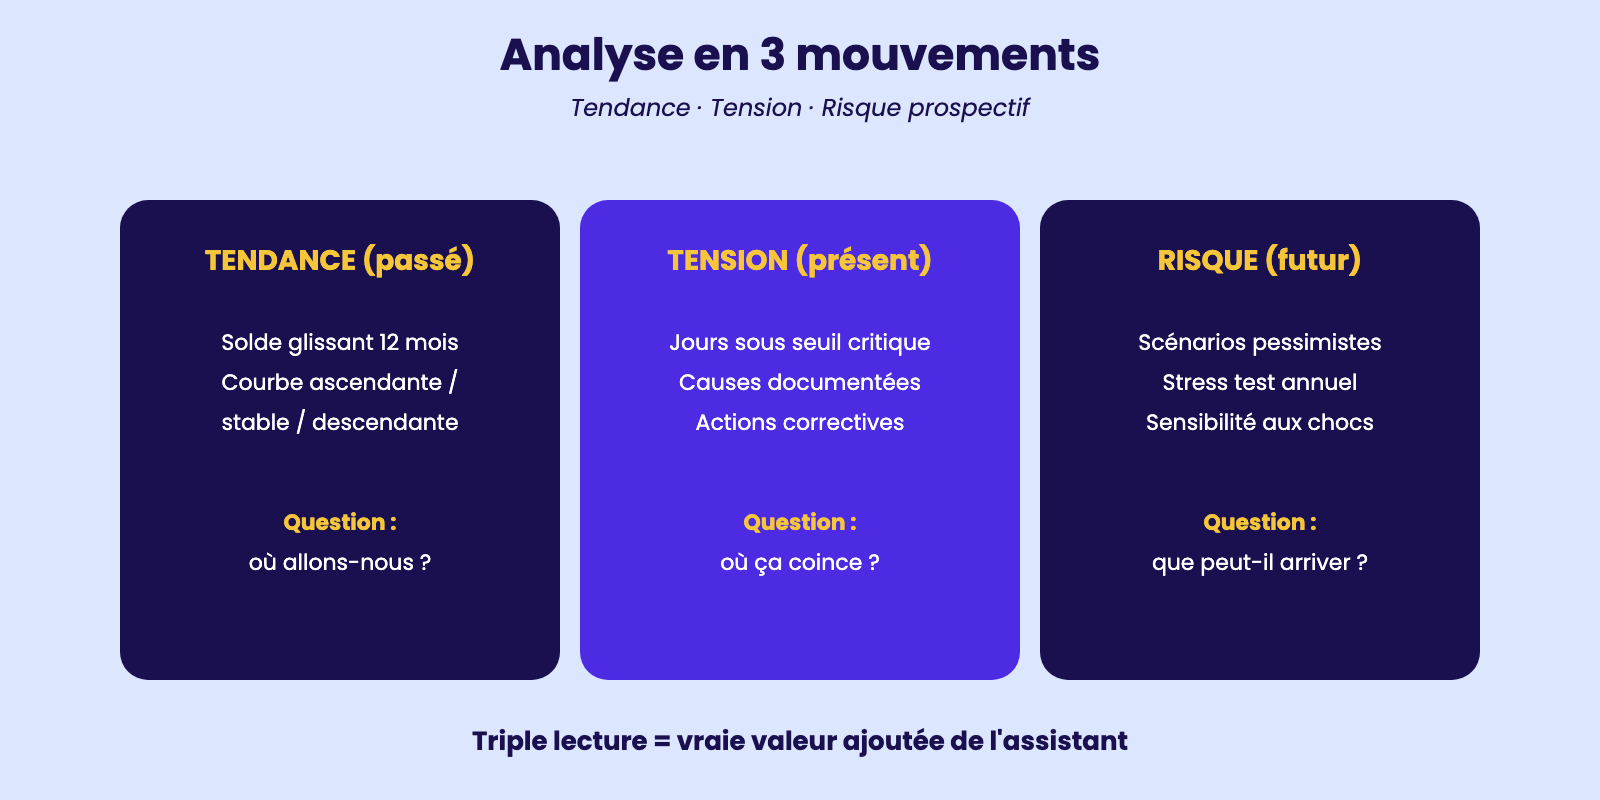
L'analyse de la situation de trésorerie est l'art de transformer les chiffres bruts du tableau de bord en lecture stratégique pour la direction. Elle se construit en trois mouvements complémentaires. Premier mouvement : l'analyse des tendances.
On observe le solde de trésorerie sur les 6 à 12 derniers mois pour détecter une trajectoire favorable (croissance régulière du solde, augmentation des marges de sécurité), neutre (stabilité), ou défavorable (érosion lente du solde, multiplication des points bas). Adrien, dirigeant de la PME jouet Coccinelle Bleue, regarde chaque trimestre la courbe glissante 12 mois : c'est elle qui révèle la tendance de fond au-delà des variations saisonnières.
Deuxième mouvement : l'identification des points de tension. On scrute les jours, semaines ou mois où la trésorerie passe sous un seuil critique (5 jours de CA, par exemple) ou devient négative. Pour chaque point de tension, on documente la cause (saisonnalité naturelle, retard exceptionnel d'un client,
investissement ponctuel, hausse de charges sociales). Inès, dans la SARL Bois Sourire, a recensé pour 2024 cinq points de tension dont quatre étaient liés au paiement de l'IS en septembre : elle propose désormais une mensualisation de cet acompte pour lisser les sorties. Troisième mouvement :
l'évaluation des risques prospectifs. On simule des scénarios pessimistes : que se passe-t-il si le principal client (35 % du CA) ne paie pas pendant 60 jours ? Si les prix matières augmentent de 8 % ? Si le coût de l'énergie double ? Cette analyse de sensibilité permet à la direction de mesurer la robustesse réelle de la trésorerie.
Karim, contrôleur de gestion chez DistriGros, produit chaque semestre une note de stress test qui présente trois scénarios (favorable, central, pessimiste) avec leur impact sur le solde final à 12 mois. Cette analyse triple (passé, présent, futur) constitue la véritable valeur ajoutée du métier d'assistant trésorier.
Analyse en 3 mouvements
5.3 – La communication des anomalies : déclencheurs, destinataires, urgence, format
La communication des anomalies de trésorerie est un acte professionnel à part entière, qui obéit à des règles précises de déclenchement, de destinataire, d'urgence et de format. La règle d'or : ne jamais garder pour soi une anomalie significative, même si elle paraît temporaire.
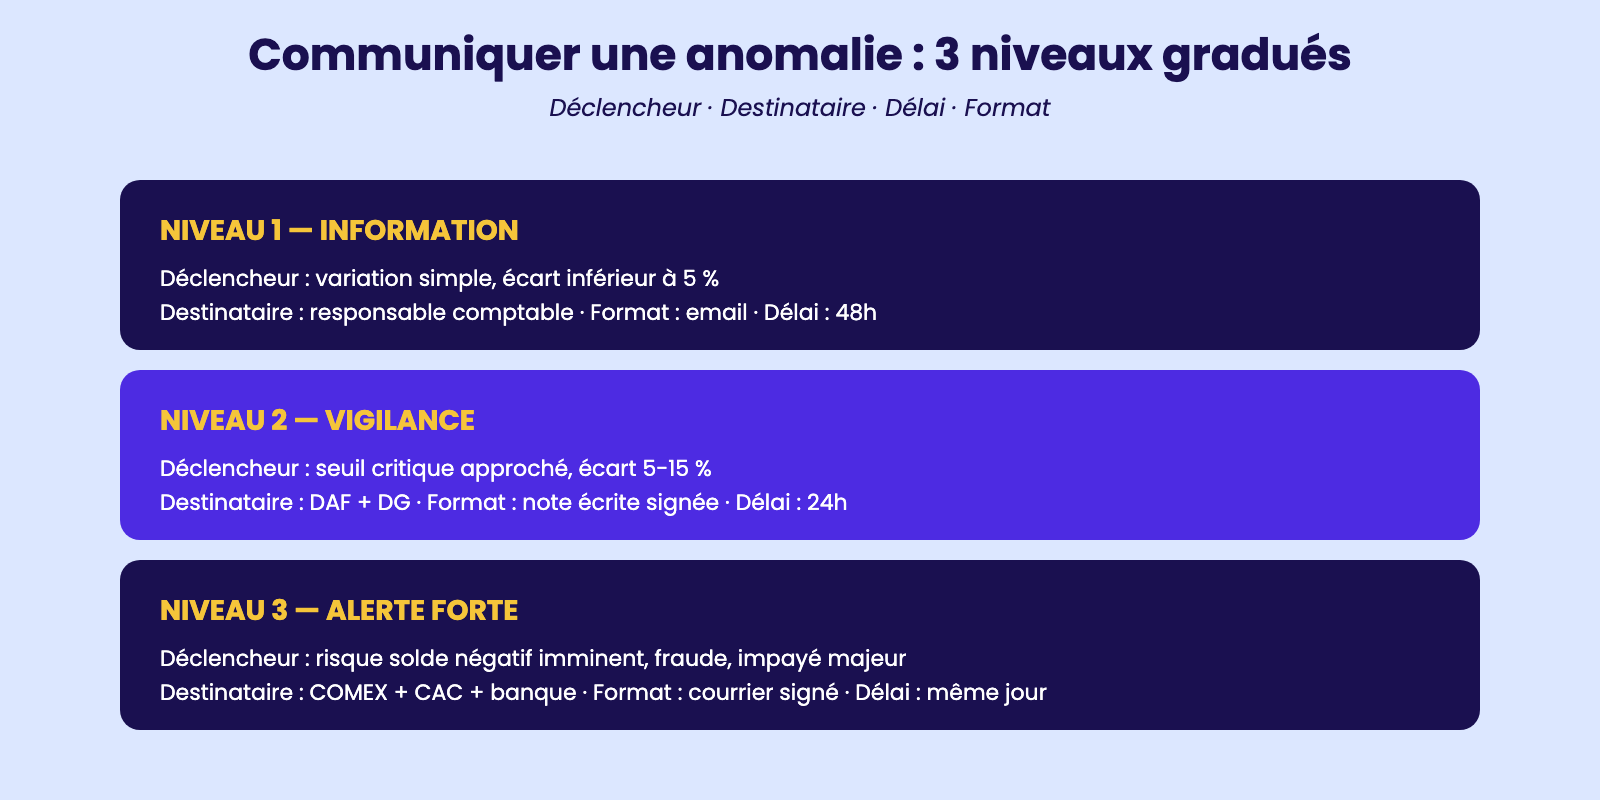
Les déclencheurs typiques sont : solde prévisionnel passant sous le seuil critique défini (par exemple 5 jours de CA), impayé client supérieur à 5 % du CA mensuel, retard d'encaissement supérieur à 30 jours sur une créance majeure, demande de découvert exceptionnel, prélèvement non prévu (sinistre, contrôle fiscal), fraude soupçonnée. Quentin, assistant dans la mutuelle Mutua-Soleil, dispose d'un référentiel de 14 déclencheurs validé par la direction financière.
Les destinataires varient selon la nature et le niveau d'urgence. Niveau 1 (information opérationnelle) : le responsable comptable et le responsable de l'activité concernée, par email simple. Niveau 2 (vigilance) : la direction financière et la direction générale, par note écrite avec analyse. Niveau 3 (alerte forte) :
le COMEX, le commissaire aux comptes, éventuellement la banque, par courrier signé et réunion d'urgence. L'urgence se mesure en heures : une anomalie de niveau 3 ne peut attendre 24 heures, elle se communique le jour même.
Anaïs, à la mairie de Saint-Hilaire, a établi un protocole gradué qui détaille les délais maximums de transmission. Le format de la communication suit une structure standard : objet clair en une ligne (« Alerte trésorerie : risque de solde négatif au 20/06 — montant 18 500 € »), constat factuel chiffré (solde actuel,
solde prévisionnel, écart), cause identifiée (retard de paiement du client X de 22 500 € attendu le 28/05), impact attendu (incapacité à honorer les salaires du 28/06), recommandation argumentée (mobilisation du découvert autorisé pour 20 000 €, négociation d'un délai fournisseur Y de 5 jours). Lucas, assistant chez l'imprimeur Encres&Vous, conserve un modèle Word standardisé qu'il complète en 15 minutes : c'est la rapidité d'exécution qui sauve la situation.
Communiquer une anomalie : 3 niveaux gradués
5.4 – La rédaction d'une note d'alerte ou d'un rapport de trésorerie : structure, ton, recommandations
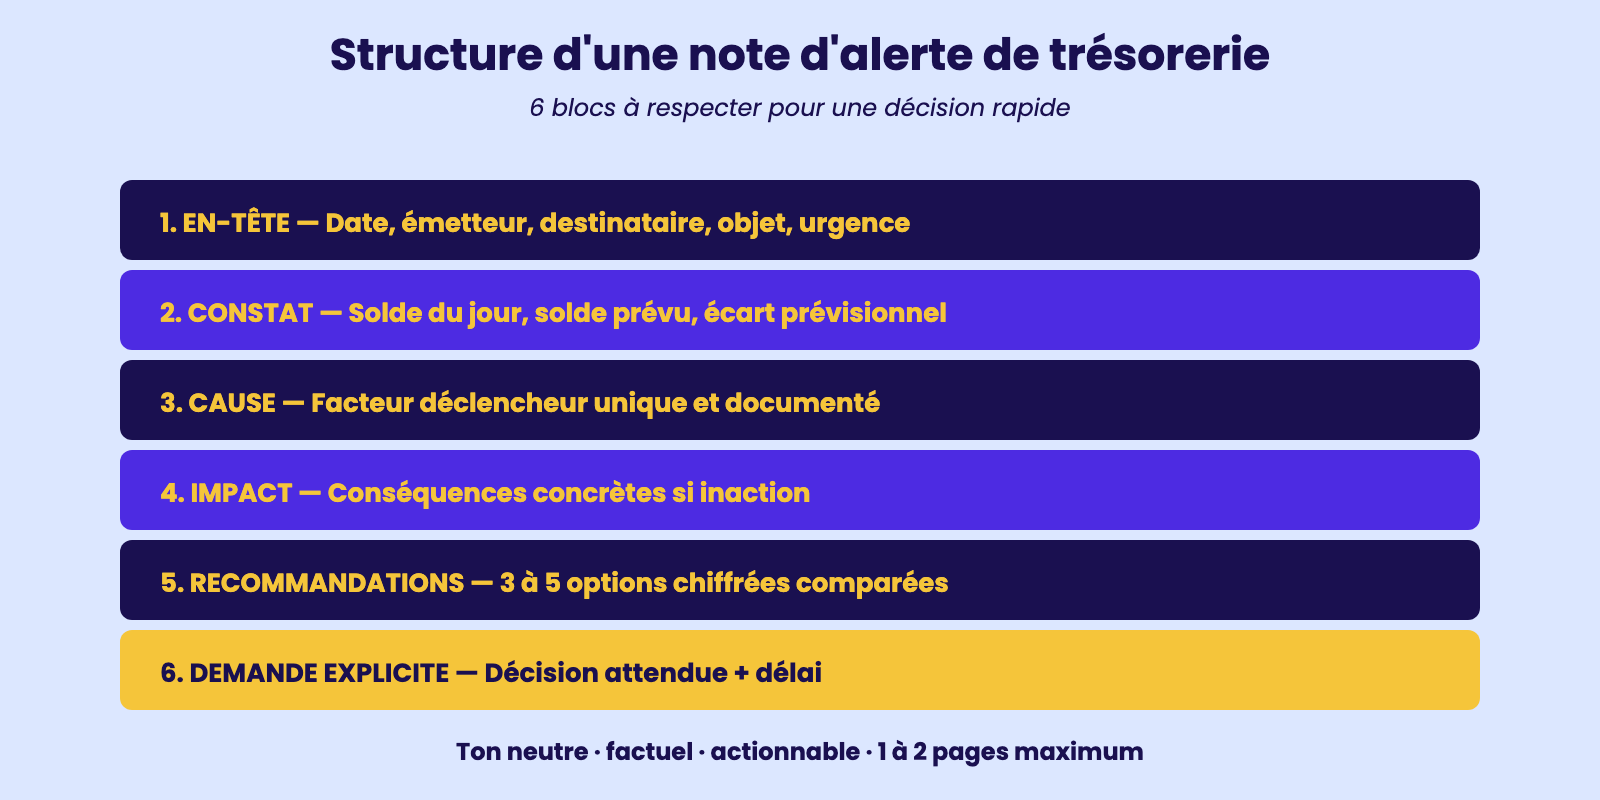
La note d'alerte de trésorerie est un genre rédactionnel codifié : court, factuel, daté, signé. Sa qualité conditionne directement la capacité du dirigeant à décider rapidement et avec discernement. La structure standard d'une note d'alerte tient sur une à deux pages et comporte six blocs. Bloc 1
: l'en-tête (date, émetteur, destinataire, objet en une ligne, niveau d'urgence). Bloc 2 : le constat factuel chiffré en trois à cinq lignes (solde du jour, solde prévu à 15/30 jours, écart par rapport au prévisionnel). Bloc 3 : l'analyse de la cause (un seul paragraphe de 5 à 8 lignes qui identifie le facteur déclencheur). Bloc 4 : l'évaluation de l'impact (conséquences concrètes si rien n'est fait :
impossibilité de régler les salaires le 28, blocage fournisseur X, agios prévisibles de 1 200 €). Bloc 5 : les recommandations chiffrées (3 à 5 options argumentées avec leur coût, leur délai et leur faisabilité). Bloc 6 :
la demande explicite (décision attendue et délai). Sophie, assistante chez le restaurateur Le Petit Marché, applique ce modèle à la lettre depuis qu'elle a suivi une formation interne : son dirigeant lui a confirmé que le temps de décision était passé en moyenne de 3 jours à 6 heures.
Le ton doit être professionnel, neutre, factuel : on évite les formules anxiogènes (« catastrophe imminente »), les jugements (« la direction commerciale a mal géré »), les généralités floues (« la situation se dégrade »).
On préfère le vocabulaire technique précis (« solde prévisionnel négatif de 18 500 € au 20/06 »), l'engagement explicite (« je recommande de... ») et la documentation des sources (« cf. annexe 1 : extrait du compte 512 »).
Les recommandations sont la clé du document : elles doivent être actionnables, chiffrées, comparées (option A vs option B), avec une préférence motivée. Margaux, dans la PME ProgressIT, conserve trois modèles de note standardisés (alerte solde négatif, alerte impayé client, alerte hausse charges) qu'elle adapte en 20 minutes selon le contexte.
Structure d'une note d'alerte de trésorerie
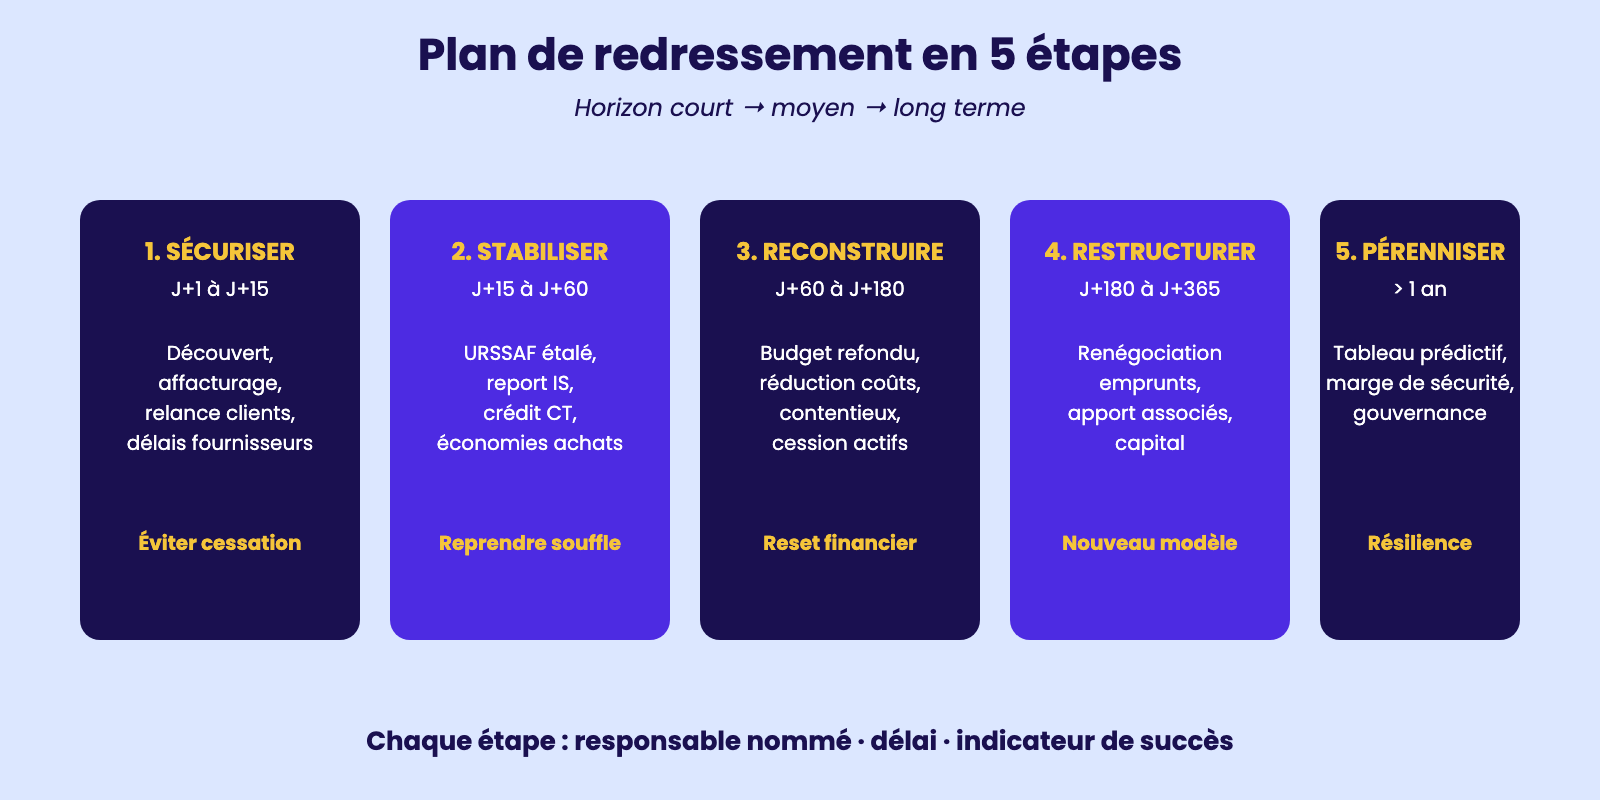
5.5 – Le plan d'action de redressement de la trésorerie : étapes, acteurs, horizon temporel
Quand la trésorerie devient critique, l'assistant de gestion ne se contente plus d'alerter : il propose un plan d'action de redressement structuré, chiffré, calendaire, avec des acteurs nommément désignés.
Ce plan est l'aboutissement professionnel du métier de trésorier. La méthode classique se déroule en cinq étapes. Étape 1 : sécuriser le très court terme (J+1 à J+15). Il s'agit d'éviter la cessation des paiements immédiate. Actions typiques :
négociation d'un découvert autorisé étendu, mobilisation immédiate de l'affacturage, relance téléphonique de tous les clients en retard, négociation d'un délai de 15 jours avec les fournisseurs critiques. Camille, assistante dans la PME services à Bordeaux, a sécurisé en mai une situation tendue en mobilisant 38 000 € en 72 heures via affacturage + découvert. Étape 2 :
stabiliser le court terme (J+15 à J+60). Actions : étalement des charges sociales URSSAF (demande en ligne, accord généralement obtenu sous 10 jours), report d'IS auprès du SIE, négociation d'un crédit court terme avec la banque, réduction temporaire des achats non essentiels.
Étape 3 : reconstruire le moyen terme (J+60 à J+180). Actions : refonte du budget de trésorerie sur 6 mois, plan de réduction de coûts (5 à 8 %), accélération de la facturation, recouvrement contentieux des créances anciennes, cession éventuelle d'actifs immobilisés.
Étape 4 : restructurer le long terme (J+180 à J+365). Actions : renégociation des emprunts (allongement de durée, baisse de taux), recherche d'un apport en compte courant des associés, ouverture du capital à un investisseur, refonte du modèle économique si nécessaire.
Étape 5 : pérenniser (au-delà). Actions : mise en place définitive d'un tableau de bord prédictif, gouvernance trésorerie mensuelle au COMEX, politique de marge de sécurité (minimum 30 jours de CA en réserve).
Chaque action porte un nom de responsable (DAF, dirigeant, assistant), un délai de réalisation et un indicateur de succès. Adrien, dirigeant de Coccinelle Bleue, a sauvé son entreprise en 2023 grâce à un plan en 18 mois rigoureusement piloté par son assistante.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.