📝– Les mouvements de trésorerie : encaissements et décaissements
Chapitre 2 – Les mouvements de trésorerie : encaissements et décaissements
2.1 – Les encaissements : nature, origine, enregistrement dans le PGI
Les encaissements sont le souffle vital d'une organisation : sans eux, aucune dépense ne peut être honorée durablement. Ils prennent des formes très variées qu'il faut savoir reconnaître et tracer.
Le premier flux et le plus volumineux concerne les règlements clients : chèques déposés à la banque, virements bancaires reçus, prélèvements automatiques exécutés, paiements par carte bancaire en TPE ou en ligne. Sophie, assistante de gestion dans la SARL Bois Sourire, fabricant de mobilier scolaire à Nantes, traite chaque matin une vingtaine d'opérations de ce type.
À côté de ces flux principaux, on trouve les encaissements ponctuels : subventions perçues par une association, remboursements d'assurance après un sinistre, indemnités de fin de bail, intérêts perçus sur des placements, remboursements de la TVA par la DGFiP.
Inès, trésorière bénévole de l'association sportive Stade Saint-Loup, encaisse en septembre la subvention annuelle de 18 500 € versée par la municipalité, qui constitue la principale rentrée d'argent du budget. L'enregistrement dans le PGI obéit à une discipline stricte :
chaque encaissement doit être saisi avec sa date d'opération, son montant brut, le compte de tiers concerné (411 Client X, 758 Produit divers, 7411 Subvention), la pièce justificative (référence chèque, numéro de virement, identifiant carte) et le compte bancaire bénéficiaire.
La saisie déclenche automatiquement le rapprochement avec la facture initiale, le lettrage du compte client, la mise à jour du grand livre et l'ajustement instantané du solde bancaire prévisionnel. Cette traçabilité numérique permet à Karim, contrôleur de gestion chez DistriGros, de produire en deux clics la liste des encaissements du jour, du mois ou du trimestre, indispensable pour les rapprochements bancaires ultérieurs et les audits.
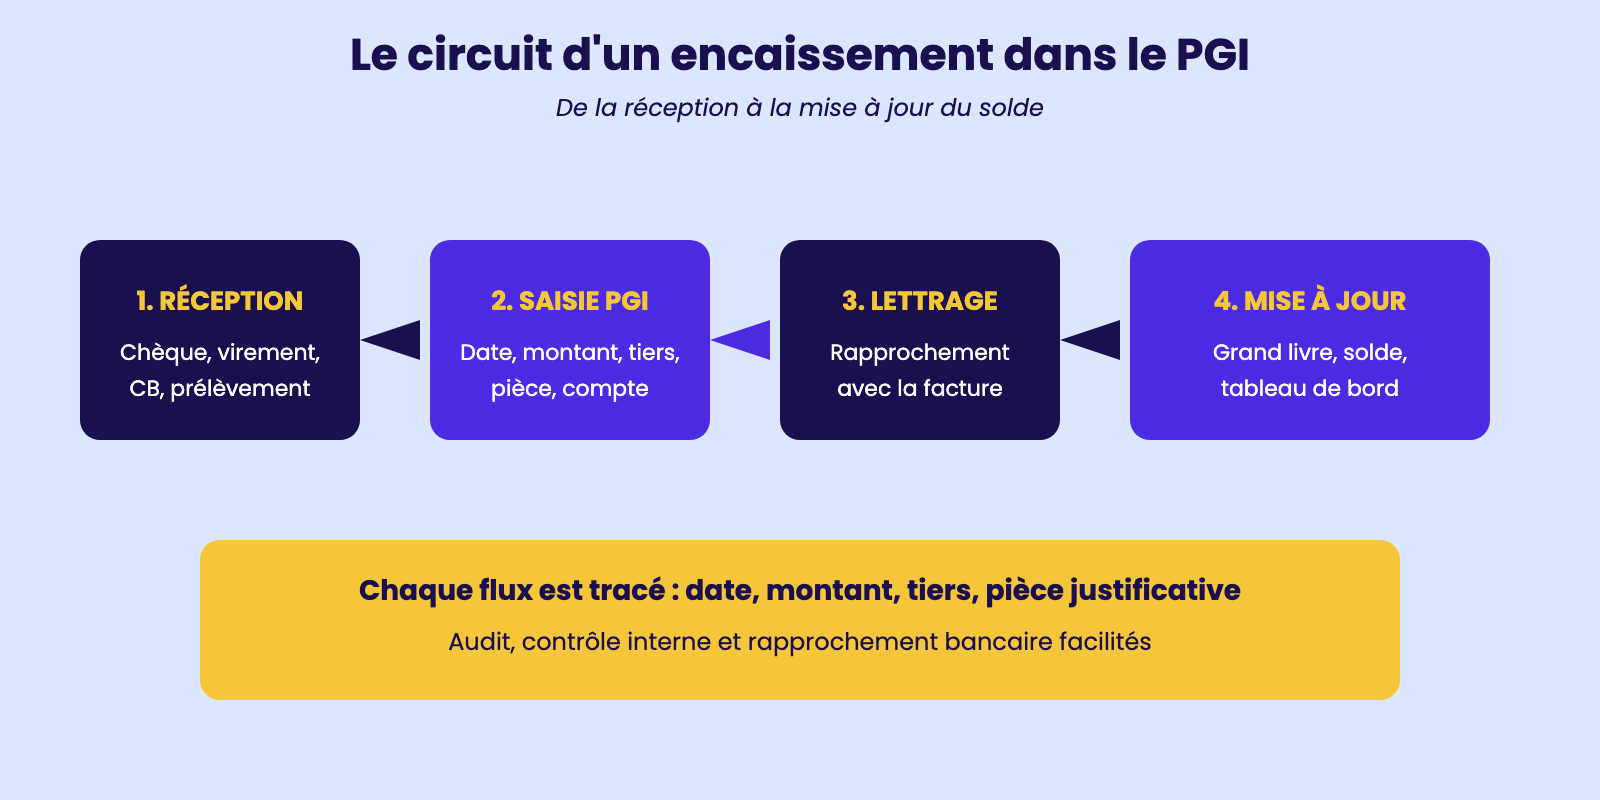
Le circuit d'un encaissement dans le PGI
2.2 – Les décaissements réguliers : charges fixes (loyer, salaires, charges sociales, taxes)
Les décaissements réguliers, ou récurrents, sont la colonne vertébrale prévisible du budget d'une organisation : ils tombent chaque mois ou chaque trimestre, à dates connues, pour des montants relativement stables. C'est sur eux qu'il faut bâtir le socle du plan de trésorerie, car ils représentent souvent 60 à 80 % des sorties totales d'une PME.
Le premier poste, en volume, ce sont les salaires nets : Théo, assistant RH dans la PME logistique Trans&Co (45 salariés à Lille), prépare chaque 25 du mois la masse salariale de 142 000 € à verser le dernier jour ouvré. Le deuxième poste, immédiatement lié, est constitué des cotisations sociales : URSSAF, retraites complémentaires, prévoyance, formation professionnelle, mutuelle obligatoire.
Ces charges représentent environ 42 % du brut chargé pour un employeur et tombent généralement le 15 du mois suivant. Le troisième poste récurrent est le loyer du local d'exploitation, souvent payé d'avance le 1er ou le 5 du mois. Anaïs, assistante dans une PME informatique de Toulouse, paie chaque trimestre un loyer commercial de 9 600 € HT qu'elle a soin de provisionner sur un compte dédié.
Les impôts et taxes complètent ce tableau : TVA mensuelle ou trimestrielle, CFE en décembre, taxe foncière en octobre, taxe sur les salaires pour certaines structures, impôt sur les sociétés en acomptes trimestriels (15 mars, 15 juin, 15 septembre, 15 décembre).
Enfin, les abonnements et services récurrents (téléphonie professionnelle, internet, logiciels SaaS, assurance multirisques, contrats de maintenance) constituent des sorties stables, généralement prélevées automatiquement. La maîtrise consiste à tous les recenser dans un échéancier mensuel et à les croiser avec les rentrées prévisibles : un décalage de 5 jours entre encaissement client et paiement URSSAF peut faire basculer une PME dans le rouge.
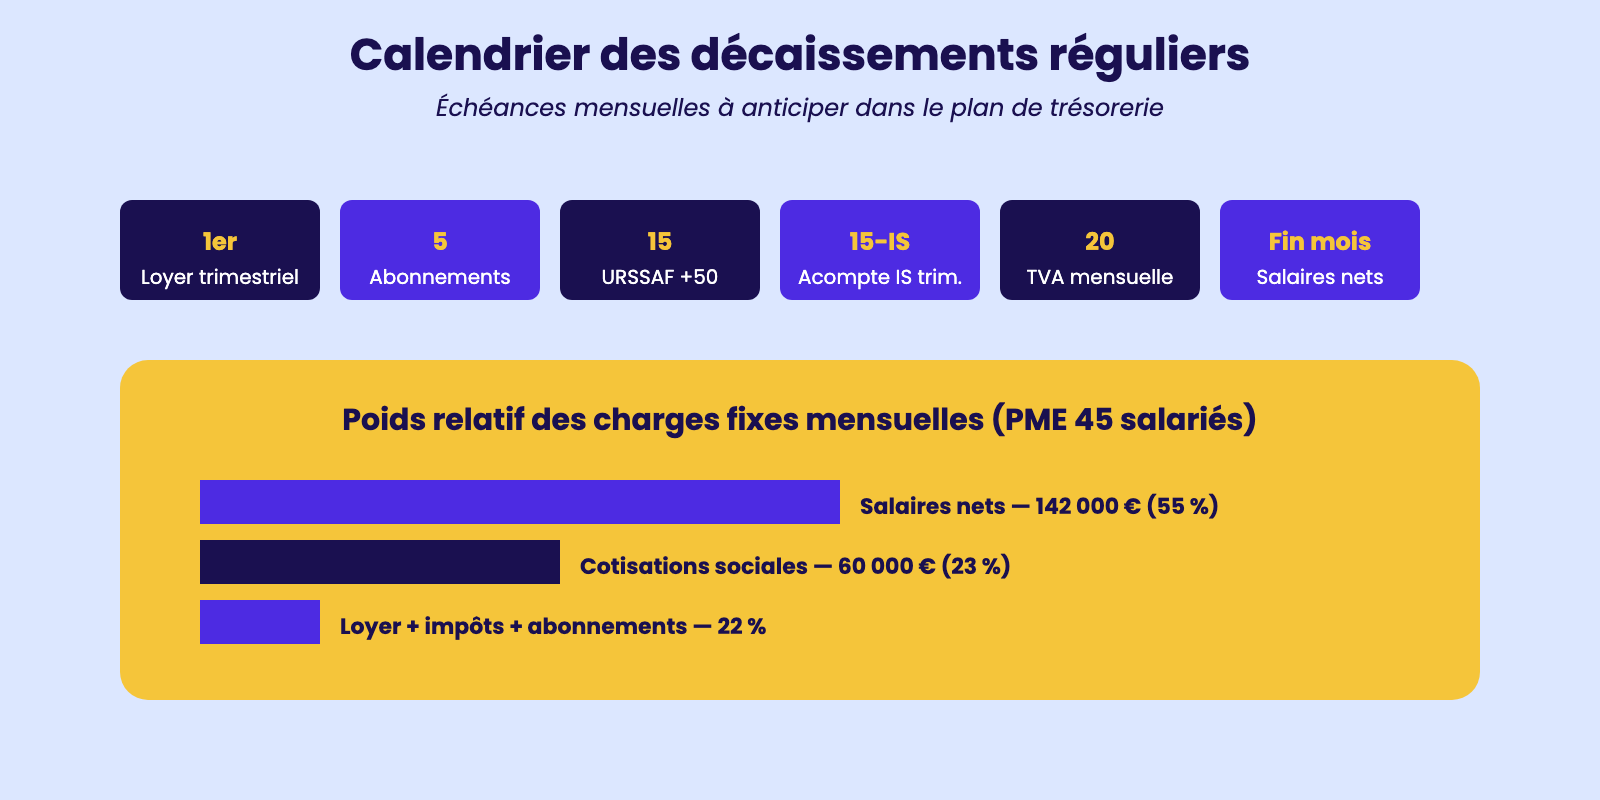
Calendrier des décaissements réguliers
2.3 – Les décaissements variables : achats fournisseurs, investissements, remboursements
À côté des charges fixes, l'organisation supporte des décaissements variables qui dépendent de l'activité, des opportunités et des décisions stratégiques. Ils sont plus difficiles à prévoir, mais c'est précisément sur eux que se joue l'optimisation de la trésorerie. Le premier flux variable concerne les achats de matières premières et marchandises.
Lucas, assistant dans la PME agroalimentaire FrutiBio à Avignon, voit son décaissement fournisseurs grimper en juin (récolte) et s'effondrer en janvier. Ces achats sont conditionnés au volume de production et au cycle saisonnier. La PGI permet de générer en quelques clics une liste des factures fournisseurs à régler par date d'échéance, classée par fournisseur ou par montant.
Le deuxième flux variable est constitué des investissements : achat d'un véhicule utilitaire (15 000 €), renouvellement d'un parc informatique (28 000 €), aménagement d'un local (45 000 €). Ces décaissements sont ponctuels, parfois échelonnés en plusieurs versements (acompte commande, livraison, mise en service) et nécessitent un arbitrage avec la trésorerie disponible.
Quentin, assistant de gestion chez l'imprimeur Encres&Vous à Tours, a sécurisé l'achat d'une presse numérique de 65 000 € en négociant un paiement en 3 fois sans frais et en sollicitant un crédit-bail.
Le troisième flux variable concerne les remboursements d'emprunts : capital + intérêts, généralement prélevés à date fixe mais dont le poids varie selon les emprunts en cours. Le quatrième flux est constitué des dépenses exceptionnelles : pénalités contractuelles, réparations d'urgence, dommages couverts ultérieurement par l'assurance, indemnités de licenciement.
La discipline consiste à les anticiper autant que possible, à les inscrire dans le plan de trésorerie dès qu'ils deviennent probables, et à conserver une marge de sécurité (généralement 10 à 15 jours de chiffre d'affaires) pour absorber l'imprévu.
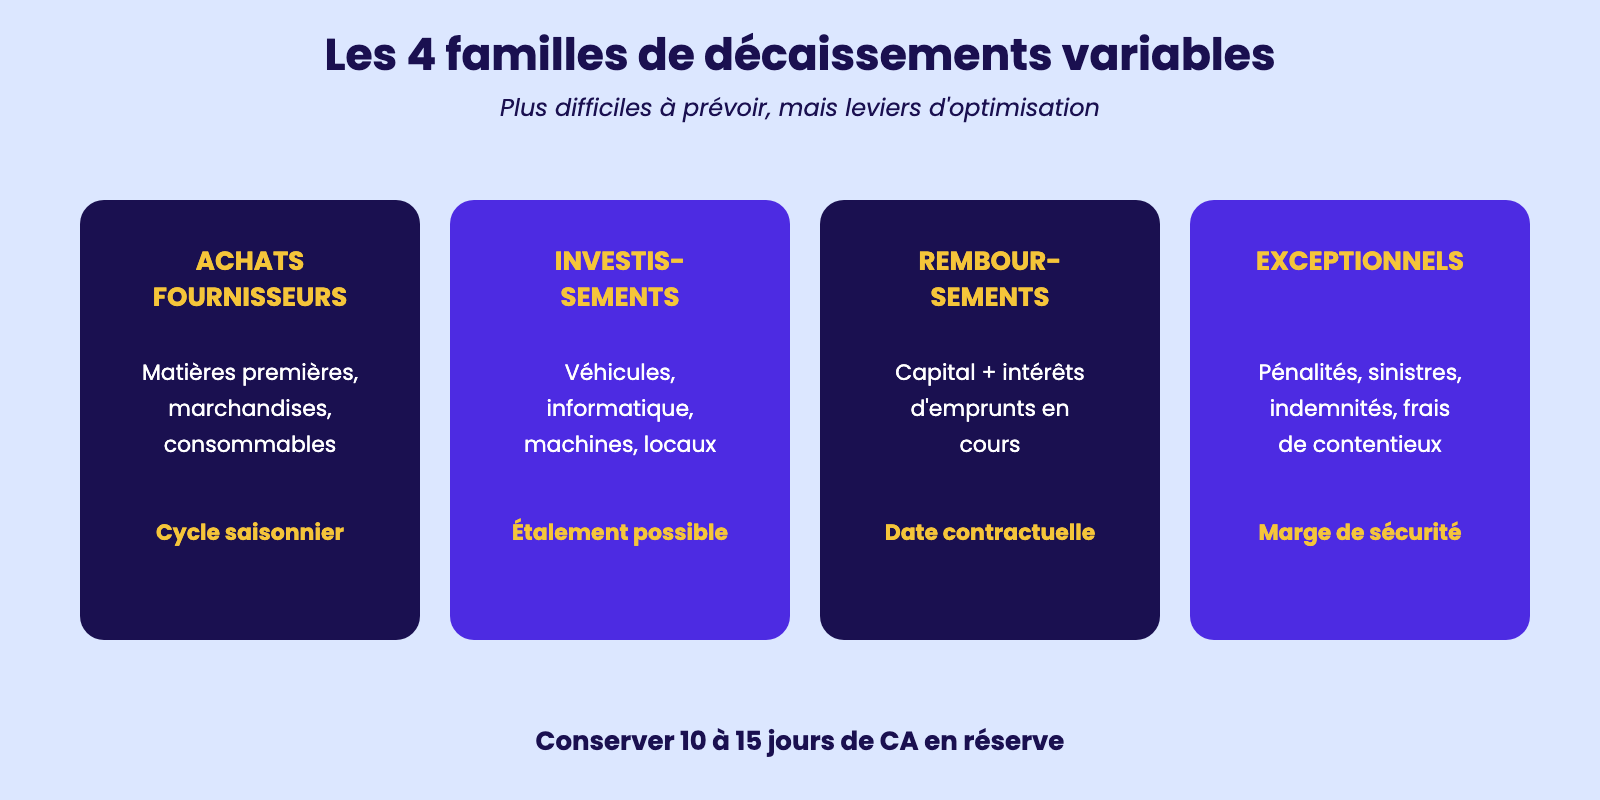
Les 4 familles de décaissements variables
2.4 – La tenue du journal de trésorerie : structure, enregistrement chronologique, solde quotidien
Le journal de trésorerie est l'outil opérationnel quotidien de l'assistant de gestion : c'est l'équivalent du carnet de bord d'un capitaine de navire. Sa structure repose sur un tableau ordonné chronologiquement, où chaque ligne représente un mouvement de trésorerie unique. Les colonnes indispensables sont :
la date d'opération, le libellé clair (nom du tiers + nature de l'opération), le numéro de pièce justificative (référence chèque, identifiant virement), le compte bancaire concerné (si plusieurs banques), le montant en débit (décaissement) ou en crédit (encaissement), et surtout le solde après opération.
Margaux, assistante dans le cabinet d'expertise comptable Bilan&Vous à Reims, tient un journal de trésorerie pour chacun de ses 12 clients PME : elle utilise un tableur Excel partagé avec le PGI Sage 100 via une exportation hebdomadaire.
L'enregistrement doit être strictement chronologique : on ne saute jamais une date, on n'antidate jamais un mouvement, on ne fusionne jamais deux opérations distinctes. Cette discipline garantit la cohérence avec le relevé bancaire et permet le rapprochement ultérieur.
Le solde quotidien est l'information la plus précieuse : il révèle à quel moment la trésorerie passe en zone rouge, à quel moment un pic d'encaissement permettrait de payer un fournisseur en attente, à quel moment placer temporairement un excédent.
Adrien, dirigeant de l'agence évènementielle Festéo, a pris l'habitude de regarder chaque matin à 8h30 le solde quotidien des trois derniers jours sur le tableau de bord de son assistante : cette vigilance lui a permis d'anticiper un découvert ponctuel et de négocier 24 heures avant son apparition une autorisation auprès de la BNP.
Le journal de trésorerie sert aussi de base de calcul des indicateurs : flux net du mois, encaissement moyen quotidien, jour de tension récurrente. Sa qualité conditionne tout le pilotage en aval.
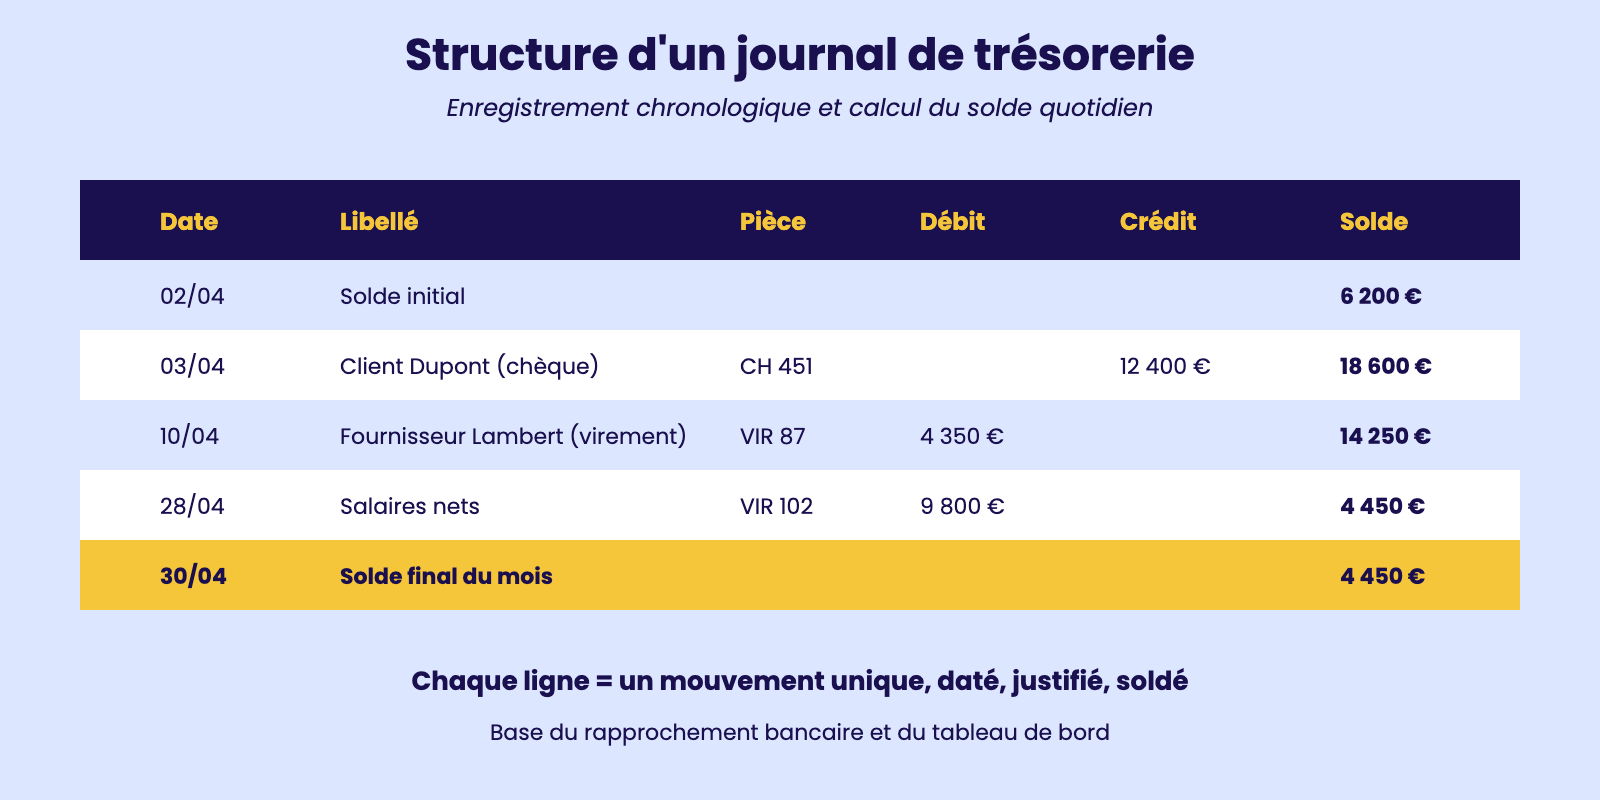
Structure d'un journal de trésorerie
2.5 – La prévision des flux : identification des dates de paiement, anticipation des tensions
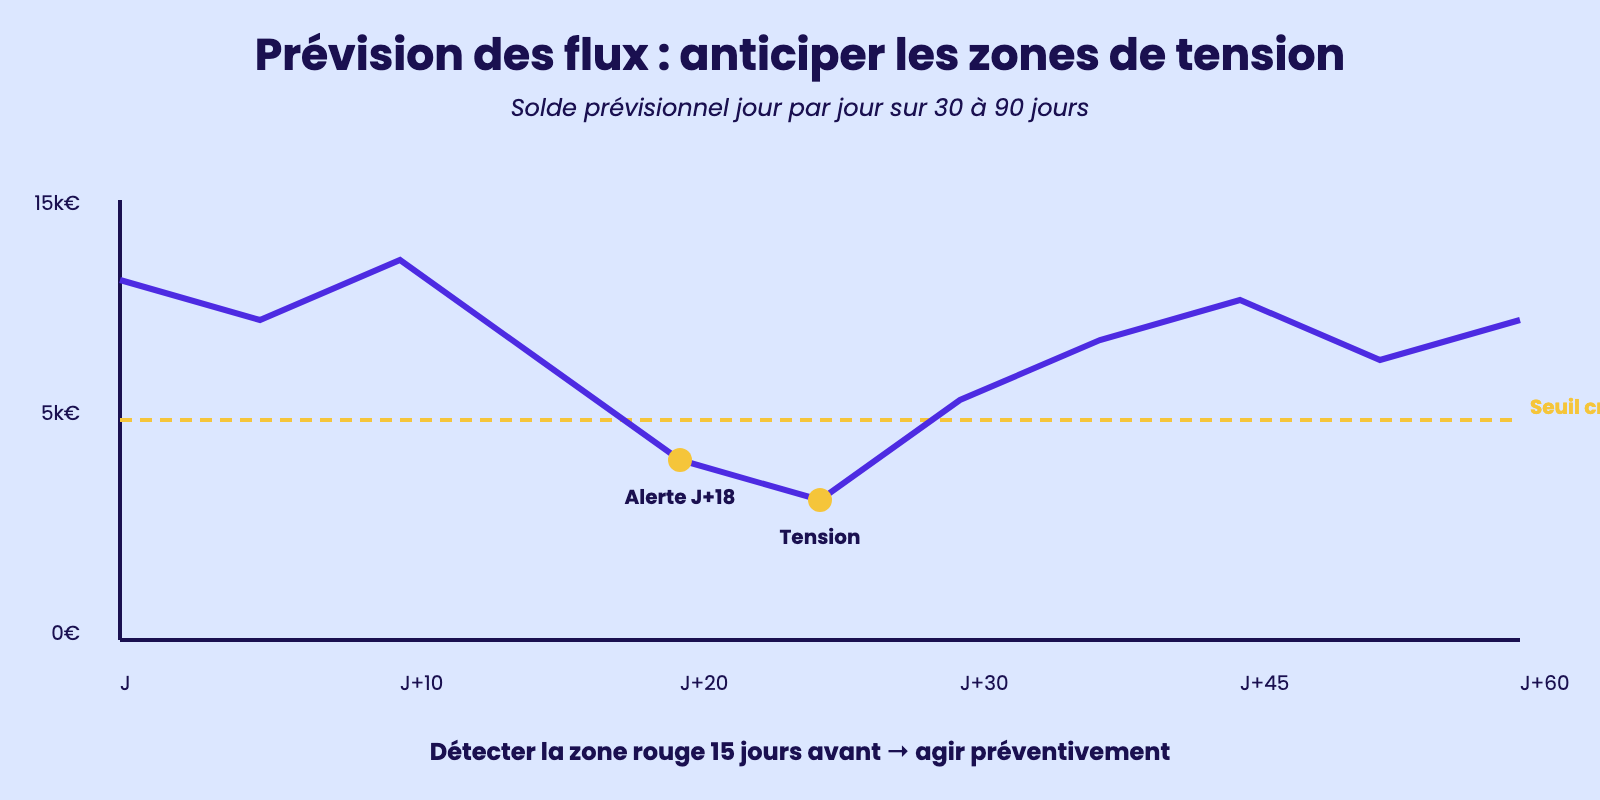
La prévision des flux est l'étape qui transforme l'assistant de gestion de simple comptable en véritable pilote de trésorerie. Elle consiste à projeter sur les 30, 60 ou 90 jours à venir l'ensemble des encaissements et des décaissements attendus, jour par jour ou semaine par semaine, pour identifier les zones de tension avant qu'elles n'apparaissent.
La méthode commence par l'identification systématique des dates de paiement. Pour les encaissements, on s'appuie sur les factures clients émises et leur échéance contractuelle :
facture émise le 5 avril à 30 jours fin de mois = encaissement attendu le 31 mai. Camille, assistante de gestion dans une PME de services à Bordeaux, utilise l'extraction « échéancier client » de son PGI Cegid pour générer chaque vendredi soir la liste prévisionnelle des entrées des deux semaines suivantes, en pondérant chaque ligne par un taux de fiabilité historique (clients toujours à l'heure : 95 %, clients retardataires : 60 %).
Pour les décaissements, on combine les charges fixes (calendrier connu d'avance), les factures fournisseurs reçues mais non encore réglées, les échéances d'emprunt et les décaissements ponctuels planifiés.
Sophie, assistante chez le restaurateur Le Petit Marché, sait que chaque 28 du mois elle doit prévoir 8 200 € de salaires, le 15 du mois suivant 3 400 € d'URSSAF, et chaque 1er du trimestre 2 800 € de loyer. Une fois ces dates posées, on calcule jour par jour le solde prévisionnel.
Si ce solde tombe sous un seuil critique (par exemple 5 000 €) à une date donnée, une alerte s'allume et déclenche une action préventive : relance des clients, négociation d'un délai supplémentaire avec un fournisseur, mobilisation d'une ligne de découvert, escompte d'une traite. Cette anticipation, c'est la différence entre subir et piloter.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.