📝 – La facture d'achat : réception, vérification et enregistrement
Chapitre 1 – La facture d'achat : réception, vérification et enregistrement
1.1 – Le contrôle à trois voies : rapprochement bon de commande / bon de livraison / facture
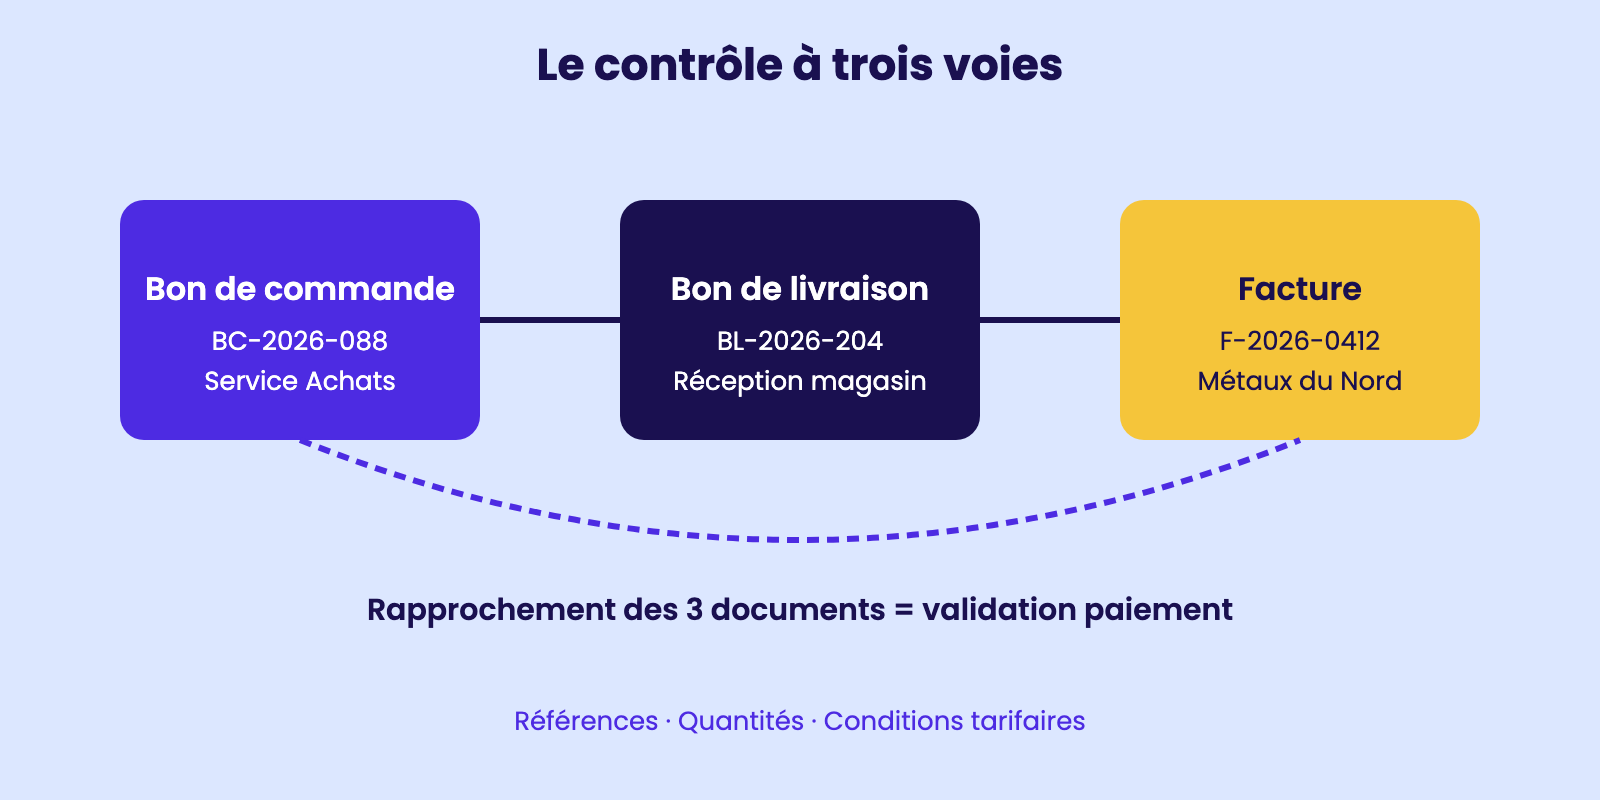
Le contrôle à trois voies, aussi appelé « three-way matching » dans les organisations internationales, désigne la procédure rigoureuse par laquelle l'assistant de gestion confronte trois documents fondamentaux avant d'autoriser le règlement d'une facture fournisseur : le bon de commande émis par le service achats, le bon de livraison signé par le magasinier au moment de la réception physique, et la facture transmise par le fournisseur.
Cette triangulation documentaire constitue le rempart numéro un contre les erreurs, les surfacturations involontaires et les tentatives de fraude.
Lorsque Théo Bernard reçoit la facture F-2026-0412 du fournisseur Métaux du Nord, il ouvre immédiatement le module « Achats » du PGI Sage 100 et appelle la commande BC-2026-088 correspondante.
Il vérifie alors trois alignements : la nature des références (les codes article doivent strictement correspondre, RE-450 sur le bon de commande doit bien être RE-450 sur la facture), les quantités (150 unités commandées doivent égaler 150 unités livrées et 150 unités facturées), et enfin les conditions tarifaires (prix unitaire HT, remise commerciale, conditions de port).
Toute divergence, même minime, doit déclencher une mise en attente de paiement dans le PGI via le statut « À contrôler » avant validation.
Le contrôle à trois voies est indispensable parce qu'il engage la responsabilité comptable de l'entreprise : payer une facture non conforme expose à un redressement fiscal et à un litige civil avec le fournisseur.
Pour Madame Lefèvre, c'est aussi un outil de pilotage : un taux élevé d'anomalies détectées révèle un problème en amont chez le fournisseur ou dans la chaîne logistique interne, qu'il convient d'analyser dans le tableau de bord mensuel des achats.
Le contrôle à trois voies
1.2 – Les mentions obligatoires d'une facture fournisseur et les anomalies fréquentes
Une facture fournisseur n'est pas un simple document commercial : c'est une pièce comptable et juridique dont le contenu est strictement encadré par les articles L.441-9 du Code de commerce et 242 nonies A de l'annexe II du Code général des impôts.
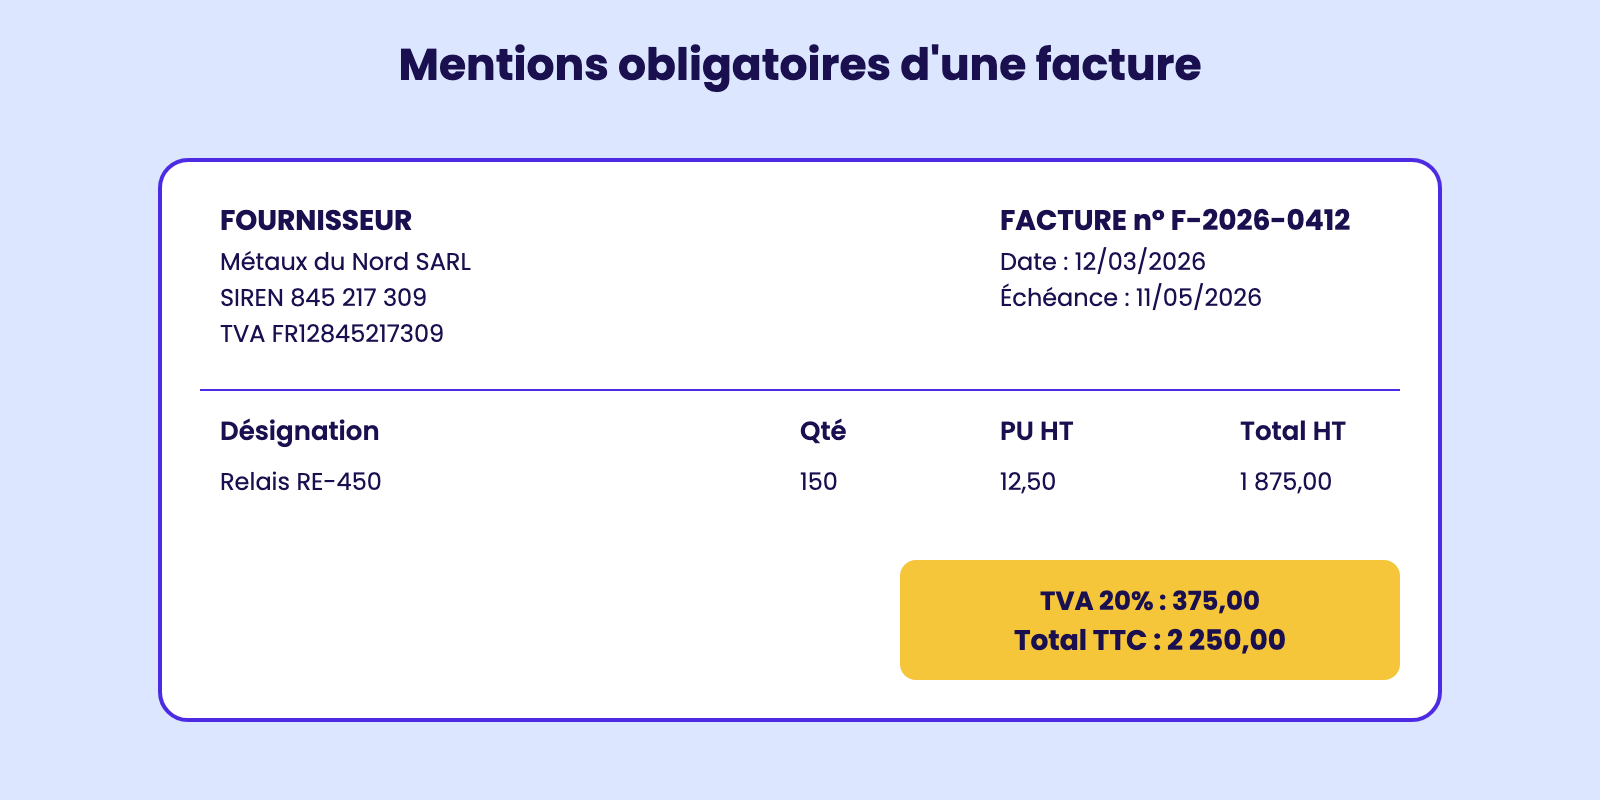
Lorsque Théo réceptionne une facture, il doit y vérifier la présence de quatorze mentions obligatoires sans lesquelles le document est juridiquement invalide et peut être refusé par l'administration fiscale lors d'un contrôle.
Ces mentions sont la dénomination sociale exacte du fournisseur, son numéro SIREN, son numéro de TVA intracommunautaire, son adresse, la date d'émission, le numéro unique séquentiel de la facture, la dénomination et l'adresse du client, la désignation précise et la quantité des biens livrés ou services rendus,
le prix unitaire hors taxe, le taux de TVA applicable, le montant total HT et le montant total TTC, la date d'échéance de paiement, les pénalités de retard applicables et l'indemnité forfaitaire de recouvrement de quarante euros.
À côté de ces mentions légales, Théo doit aussi traquer les anomalies fréquentes qui constituent la routine du contrôleur : numéro de facture en double ou manquant,
TVA mal calculée sur un produit à taux réduit, oubli d'une remise commerciale négociée verbalement, prix unitaire facturé supérieur au tarif négocié dans la convention annuelle, ou encore mention « net commercial » remplaçant indûment le détail du calcul. Lorsqu'une anomalie est détectée, Théo n'enregistre jamais la facture telle quelle : il bascule le document dans le dossier « Litiges en cours » du PGI, alerte par mail le service achats avec copie à Madame Lefèvre, et joint un courrier de contestation modèle qui sera adressé au fournisseur sous quarante-huit heures.
Cette rigueur protège l'entreprise et constitue la trace de l'instruction du dossier en cas de contentieux ultérieur.
Mentions obligatoires d'une facture
1.3 – Le calcul de vérification : prix unitaire HT, remises, TVA déductible, total TTC
Le calcul de vérification est l'étape la plus technique du contrôle d'une facture car il mobilise une chaîne d'opérations arithmétiques où chaque erreur produit un effet en cascade sur le montant final.
Théo Bernard suit une démarche en six temps invariables, qu'il a apprise lors de sa formation et qu'il reproduit pour chaque facture, quelle que soit sa complexité.
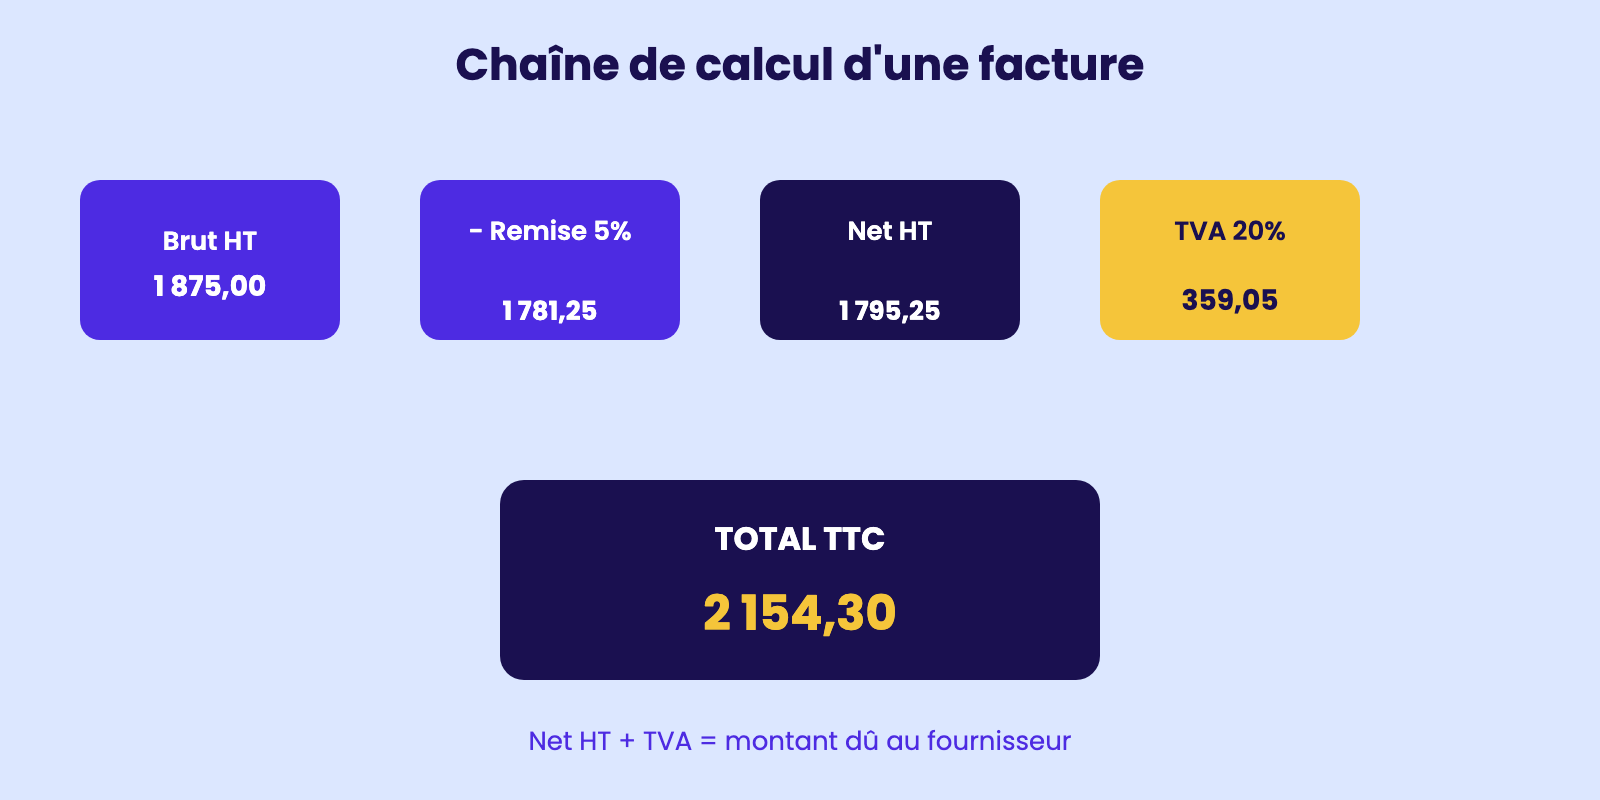
Premièrement, il calcule le brut hors taxes par ligne en multipliant la quantité livrée par le prix unitaire HT contractuel ; ainsi pour la ligne 1 de la facture Métaux du Nord, cent cinquante unités à douze euros cinquante donnent un brut HT de mille huit cent soixante-quinze euros.
Deuxièmement, il additionne les bruts HT de toutes les lignes pour obtenir le total brut.
Troisièmement, il applique la remise commerciale négociée : si une remise de cinq pour cent figure dans la convention annuelle, il calcule mille huit cent soixante-quinze multiplié par zéro virgule zéro cinq, soit quatre-vingt-treize euros soixante-quinze de remise, et obtient un net commercial de mille sept cent quatre-vingt-un euros vingt-cinq.
Quatrièmement, il ajoute éventuellement les frais accessoires comme le port forfaitaire ou l'emballage non récupérable pour calculer le net financier HT.
Cinquièmement, il calcule la TVA déductible en multipliant le net financier HT par le taux applicable, généralement vingt pour cent pour les biens et services standards, cinq virgule cinq pour cent pour certains produits alimentaires et dix pour cent pour la restauration.
Sixièmement, il additionne le net HT et la TVA pour obtenir le total TTC, qui constitue la somme effectivement due au fournisseur.
La TVA déductible occupe une place particulière car elle ne constitue pas une charge pour l'entreprise : elle sera récupérée auprès du Trésor public via la déclaration mensuelle CA3 par mécanisme de différence entre TVA collectée et TVA déductible.
Toute erreur sur ce poste affecte la déclaration fiscale et expose à des pénalités, d'où la rigueur absolue exigée par Madame Lefèvre.
Chaîne de calcul d'une facture
1.4 – L'enregistrement comptable d'une facture d'achat dans le PGI : écriture, comptes mobilisés
L'enregistrement comptable transforme un événement économique – l'achat – en une trace chiffrée qui alimente la comptabilité générale, la comptabilité analytique et les déclarations fiscales.
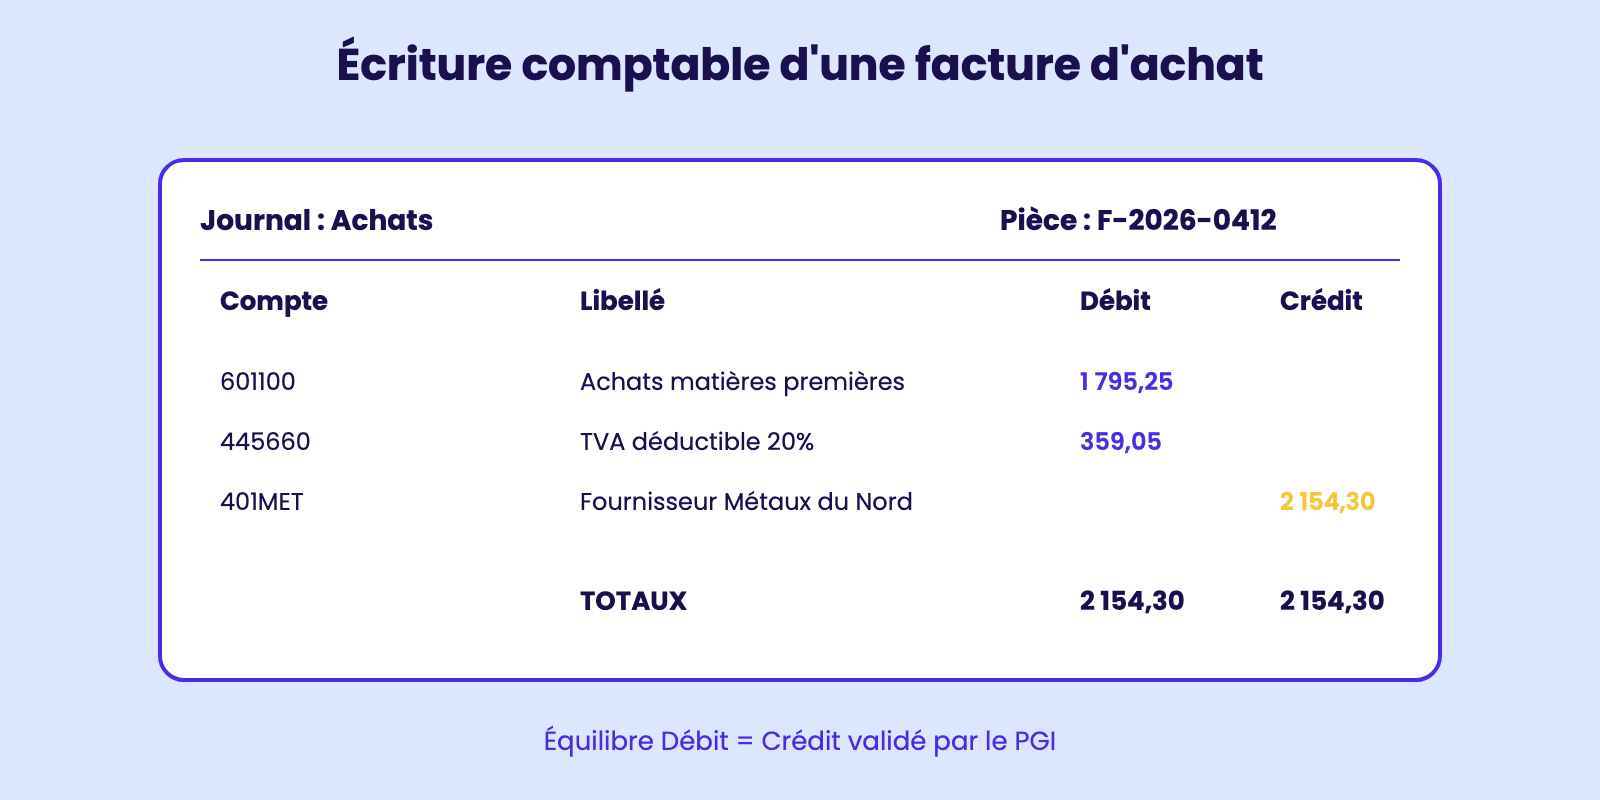
Lorsque Théo Bernard saisit la facture F-2026-0412 dans le module « Journal des achats » du PGI Sage 100, il déclenche automatiquement une écriture en partie double qui mobilise trois familles de comptes obligatoires.
Au débit, il enregistre le compte de charge correspondant à la nature de l'achat : pour un achat de matières premières destinées à la production, ce sera le compte 601100 « Achats de matières premières » pour le montant net HT de mille sept cent quatre-vingt-quinze euros vingt-cinq ; pour des fournitures administratives, ce serait le compte 606400 « Fournitures administratives ».
Toujours au débit, il enregistre le compte 445660 « TVA déductible sur autres biens et services » pour le montant de TVA, ici trois cent cinquante-neuf euros zéro cinq.
Au crédit, il enregistre le compte fournisseur dédié 401MET « Métaux du Nord » pour le total TTC de deux mille cent cinquante-quatre euros trente. L'égalité débit-crédit est ainsi respectée et le PGI bloque automatiquement la validation si elle n'est pas atteinte.
Cette écriture produit trois effets en chaîne : elle augmente la charge dans le compte de résultat, elle inscrit la TVA récupérable dans le bilan en attente de déclaration mensuelle, et elle crée une dette fournisseur au passif qui sera éteinte lors du règlement futur.
Théo doit aussi renseigner l'analytique : code section « PROD-A1 » pour rattacher la dépense à l'atelier de production, code budget « MAT-2026 » pour suivre la consommation budgétaire.
Madame Lefèvre exploite ces analytiques lors de la revue mensuelle de gestion pour suivre les coûts par activité et alerter la direction en cas de dérapage.
Écriture comptable d'une facture d'achat
1.5 – Le calcul des échéances de paiement : délais légaux, fin de mois, enchéance calculée
Le calcul des échéances de paiement n'est pas une opération anodine : c'est une obligation légale dont le non-respect expose l'entreprise à des sanctions de la DGCCRF pouvant atteindre soixante-quinze mille euros pour une personne physique et deux millions d'euros pour une personne morale.
La loi de modernisation de l'économie de 2008, modifiée par la loi Sapin II en 2016, encadre strictement les délais : le délai contractuel ne peut excéder soixante jours nets à compter de la date d'émission de la facture, ou quarante-cinq jours fin de mois si les parties l'ont expressément stipulé par écrit.
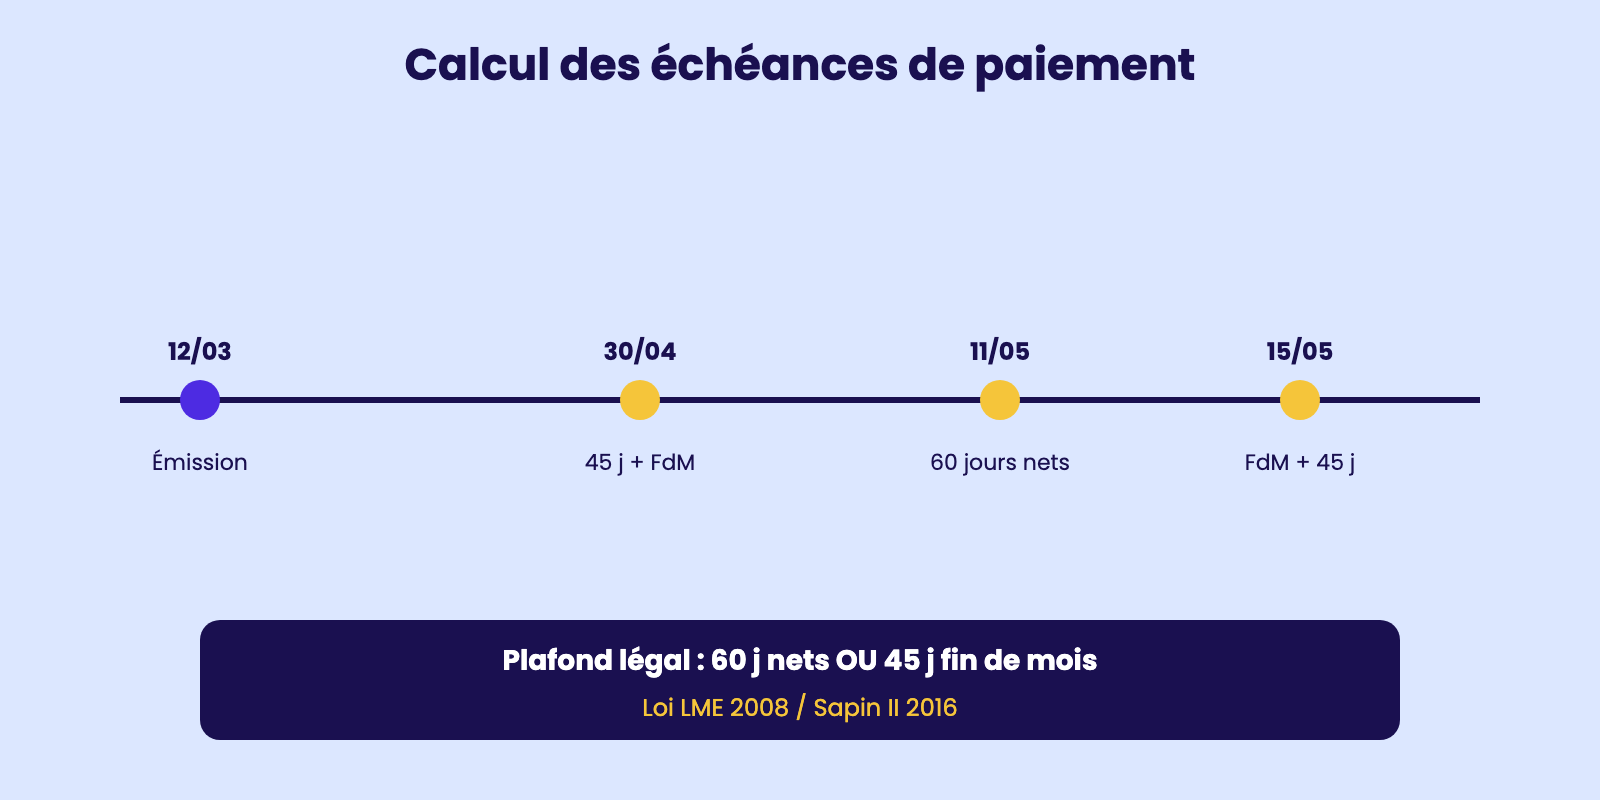
Théo Bernard, lorsqu'il enregistre la facture F-2026-0412 émise le douze mars deux mille vingt-six, doit calculer trois échéances possibles selon la clause contractuelle convenue avec Métaux du Nord.
Première hypothèse, soixante jours nets : il ajoute soixante jours calendaires à la date d'émission, soit échéance au onze mai deux mille vingt-six.
Deuxième hypothèse, quarante-cinq jours fin de mois selon la méthode « fin de mois d'abord » : il identifie le dernier jour du mois d'émission, soit trente-et-un mars, puis ajoute quarante-cinq jours, soit échéance au quinze mai deux mille vingt-six.
Troisième hypothèse, quarante-cinq jours fin de mois selon la méthode « date plus quarante-cinq jours puis fin de mois » : il ajoute d'abord quarante-cinq jours, soit le vingt-six avril, puis remonte à la fin du mois, soit trente avril.
Le PGI Sage 100 calcule automatiquement l'échéance en fonction du paramétrage du compte fournisseur, mais Théo doit toujours vérifier manuellement sur les premières factures d'un nouveau fournisseur car un paramétrage erroné en cascade créerait des retards systématiques.
Madame Lefèvre surveille particulièrement les échéances dans le tableau de bord hebdomadaire pour éviter à la fois les retards (générateurs de pénalités) et les paiements en avance (générateurs de tension de trésorerie inutile).
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.