📝 – L'état de rapprochement bancaire
Chapitre 3 – L'état de rapprochement bancaire
3.1 – Définition et objectif du rapprochement bancaire : concordance comptabilité / relevé bancaire
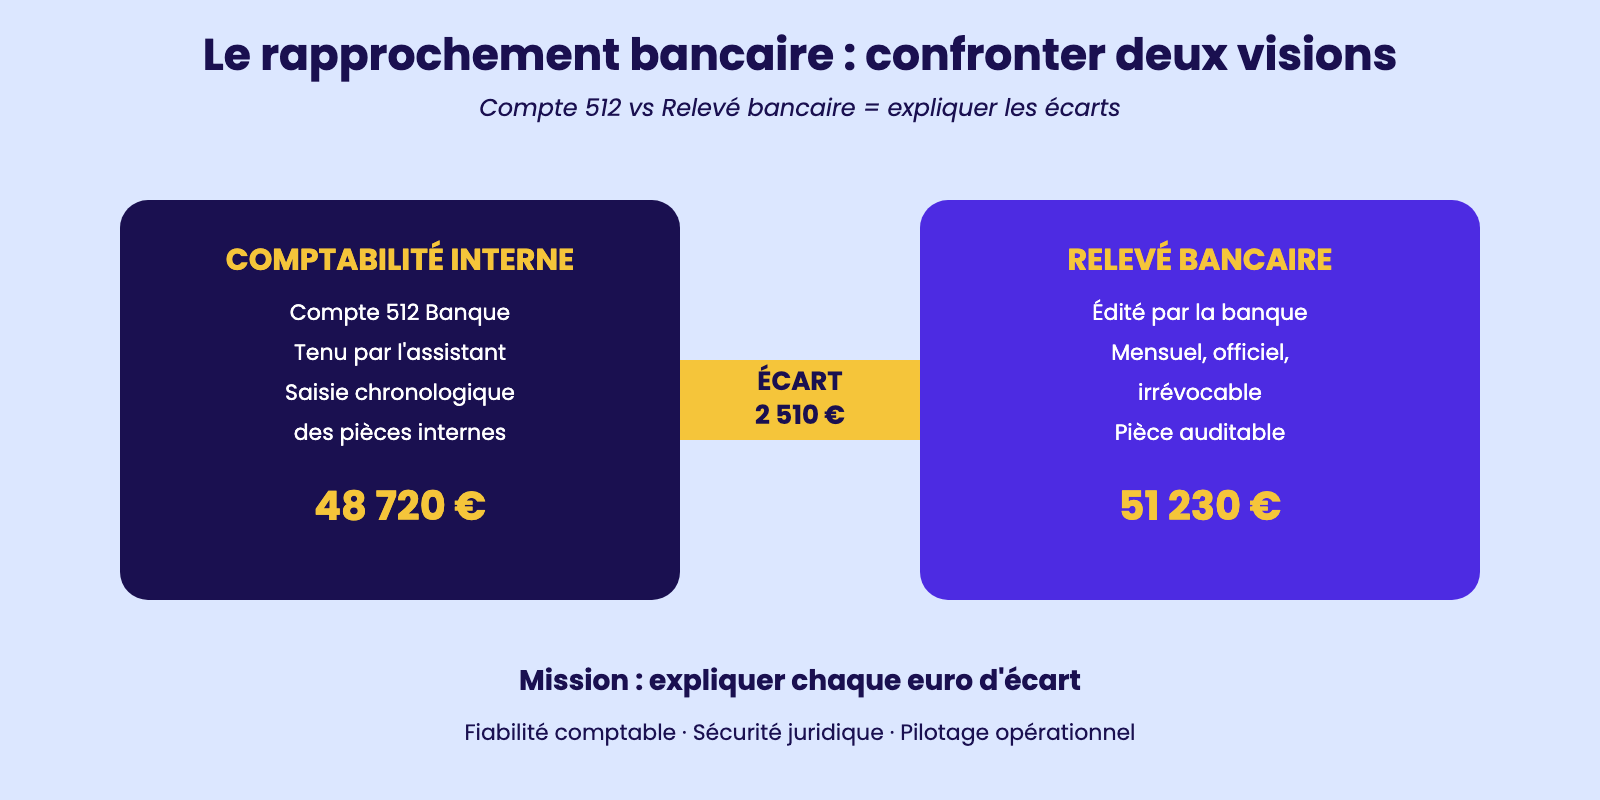
L'état de rapprochement bancaire est l'opération de contrôle qui réconcilie deux visions parallèles d'un même flux financier : celle de la comptabilité interne (compte 512 Banque tenu par l'assistant) et celle de la banque (relevé bancaire édité chaque mois).
Ces deux visions ne coïncident presque jamais à un instant T, et c'est précisément la raison d'être du rapprochement : expliquer chaque écart, le justifier, le documenter, et le cas échéant le corriger. Anaïs, assistante de gestion dans la mairie de Saint-Hilaire, réalise chaque 5 du mois le rapprochement du compte trésor de la collectivité :
le 31 mars, sa comptabilité indique 48 720 € et le relevé bancaire 51 230 €, soit un écart de 2 510 €. Sans rapprochement, cet écart resterait suspendu indéfiniment, source d'erreurs en cascade. L'objectif du rapprochement est triple. Premier objectif : la fiabilité comptable.
En vérifiant ligne à ligne la concordance, on détecte une omission de saisie, un doublon, une erreur de montant, voire une fraude. Deuxième objectif : la sécurité juridique. Le rapprochement signé est une pièce auditée par le commissaire aux comptes, l'expert-comptable et le contrôleur fiscal.
C'est lui qui certifie que le solde comptable correspond bien à la réalité bancaire. Troisième objectif : le pilotage opérationnel. Il révèle l'inventaire des opérations en attente (chèques émis non débités, virements en cours) et donne une vision réaliste du solde disponible.
Théo, assistant chez l'expert-comptable Vidal, a constaté qu'un client n'avait pas réalisé de rapprochement depuis 8 mois : 32 écritures incohérentes étaient empilées, dont un détournement de 3 200 € passé inaperçu. Le rapprochement régulier est donc autant un acte de transparence qu'un outil de contrôle interne.
Le rapprochement bancaire : confronter deux visions
3.2 – Les causes fréquentes d'écarts : chèques non encaissés, virements en cours, frais bancaires
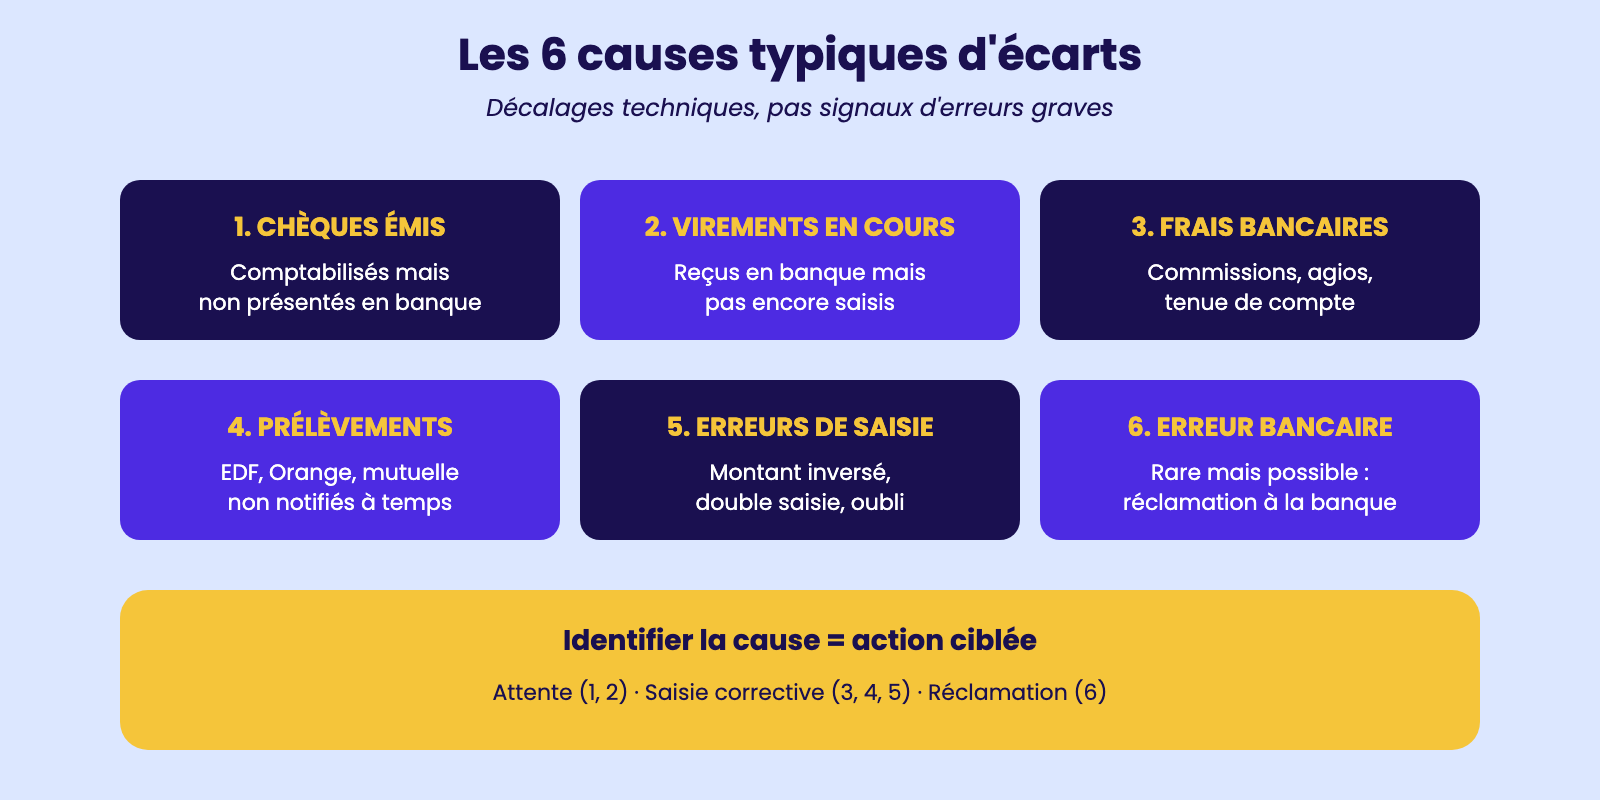
Les écarts entre la comptabilité et le relevé bancaire ne sont presque jamais le signe d'une erreur grave : ce sont des décalages techniques liés au temps d'exécution des opérations. Connaître les causes typiques permet d'aller plus vite et d'éviter l'inquiétude inutile.
La première cause est le chèque émis non encore débité : l'entreprise a comptabilisé l'émission du chèque en débit le 28 mars (compte 512 baisse), mais le bénéficiaire ne l'a pas encore présenté à l'encaissement, donc la banque n'a rien prélevé.
Inès, assistante dans la SARL Bois Sourire, identifie chaque mois entre 3 et 6 chèques en attente, parfois jusqu'à 6 semaines. La deuxième cause est le virement client reçu mais pas encore enregistré en comptabilité : la banque a crédité le compte le 31 mars en fin d'après-midi, l'extrait n'est arrivé qu'au matin du 1er avril, donc la saisie comptable interviendra avec un jour de retard.
La troisième cause regroupe les frais bancaires non enregistrés : commissions de tenue de compte (5 à 15 €/mois), frais de virement SEPA (0,10 à 2 € selon le contrat), agios de découvert (calculés en fin de mois), commissions sur effets escomptés. Lucas, assistant chez l'imprimeur Encres&Vous, a découvert au rapprochement de mai que 87 € de commissions sur chèques étrangers n'avaient jamais été comptabilisés depuis 4 mois.
La quatrième cause concerne les prélèvements automatiques : abonnement EDF, contrat de mutuelle, redevance Orange peuvent passer en banque sans avoir été notifiés à temps à l'assistant. La cinquième cause regroupe les erreurs de saisie : montant mal recopié (un 89 € saisi 98 €), inversion débit/crédit, double saisie d'un mouvement.
La sixième et plus rare est l'erreur bancaire : virement non exécuté, débit erroné, double prélèvement. La banque doit alors être contactée pour rectification. Identifier rapidement la cause de chaque écart est la clé d'un rapprochement efficace.
Les 6 causes typiques d'écarts
3.3 – La méthode de rapprochement : comparaison ligne à ligne, identification des écarts
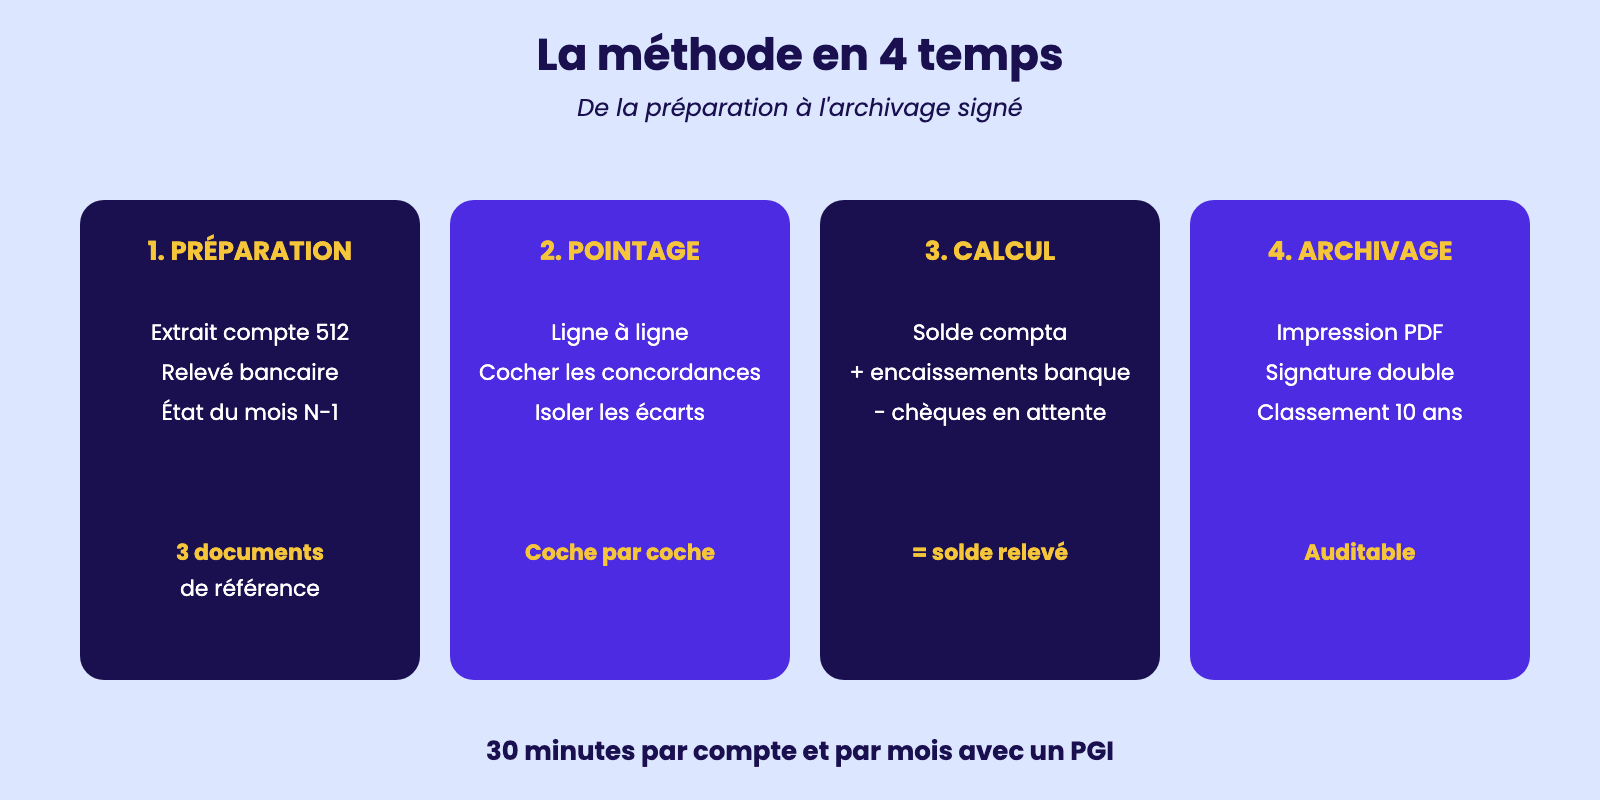
La méthode classique du rapprochement bancaire repose sur une procédure éprouvée en quatre temps, que Sophie, assistante chez DistriGros, applique systématiquement le 8 de chaque mois.
Premier temps : la préparation. On rassemble trois documents : l'extrait du compte 512 sur la période (du 1er au 31 mars par exemple), le relevé bancaire correspondant édité par la banque, et l'état de rapprochement du mois précédent qui liste les opérations en cours au début de la période.
Deuxième temps : le pointage ligne à ligne. On parcourt chaque ligne du relevé bancaire et on cherche son correspondant exact dans le compte 512. Quand le mouvement est identique en date, libellé et montant, on coche les deux.
Si une ligne du relevé n'a pas de correspondant comptable, on l'inscrit dans la colonne « à enregistrer en compta ». Si une ligne du compte 512 n'a pas de correspondant bancaire, on l'inscrit dans la colonne « en attente côté banque ». Troisième temps : le calcul de réconciliation. On part du solde comptable, on ajoute les opérations enregistrées par la banque mais pas en compta (frais, virements reçus), on soustrait les opérations enregistrées en compta mais pas par la banque (chèques émis en attente, virements émis non débités).
Le résultat doit être strictement égal au solde du relevé bancaire à l'euro près. Si l'écart subsiste, c'est qu'une opération a été oubliée, mal saisie ou mal pointée : il faut reprendre. Quatrième temps : l'archivage. L'état de rapprochement est imprimé, signé par l'assistant et le responsable comptable, classé dans un dossier mensuel.
Margaux, dans son cabinet d'expertise, conserve numériquement ces états pendant 10 ans pour répondre aux contrôles fiscaux. La méthode peut paraître fastidieuse, mais avec un PGI bien paramétré, elle se réduit à 30 minutes par compte et par mois pour une PME de taille moyenne.
La méthode en 4 temps
3.4 – Les écritures de régularisation : correction des erreurs, enregistrement des oublis
Une fois les écarts identifiés, certains sont définitifs (chèques en attente qui se débiteront le mois suivant) et certains exigent une régularisation comptable immédiate. Cette dernière catégorie regroupe tout ce qui aurait dû être saisi mais qui ne l'a pas été :
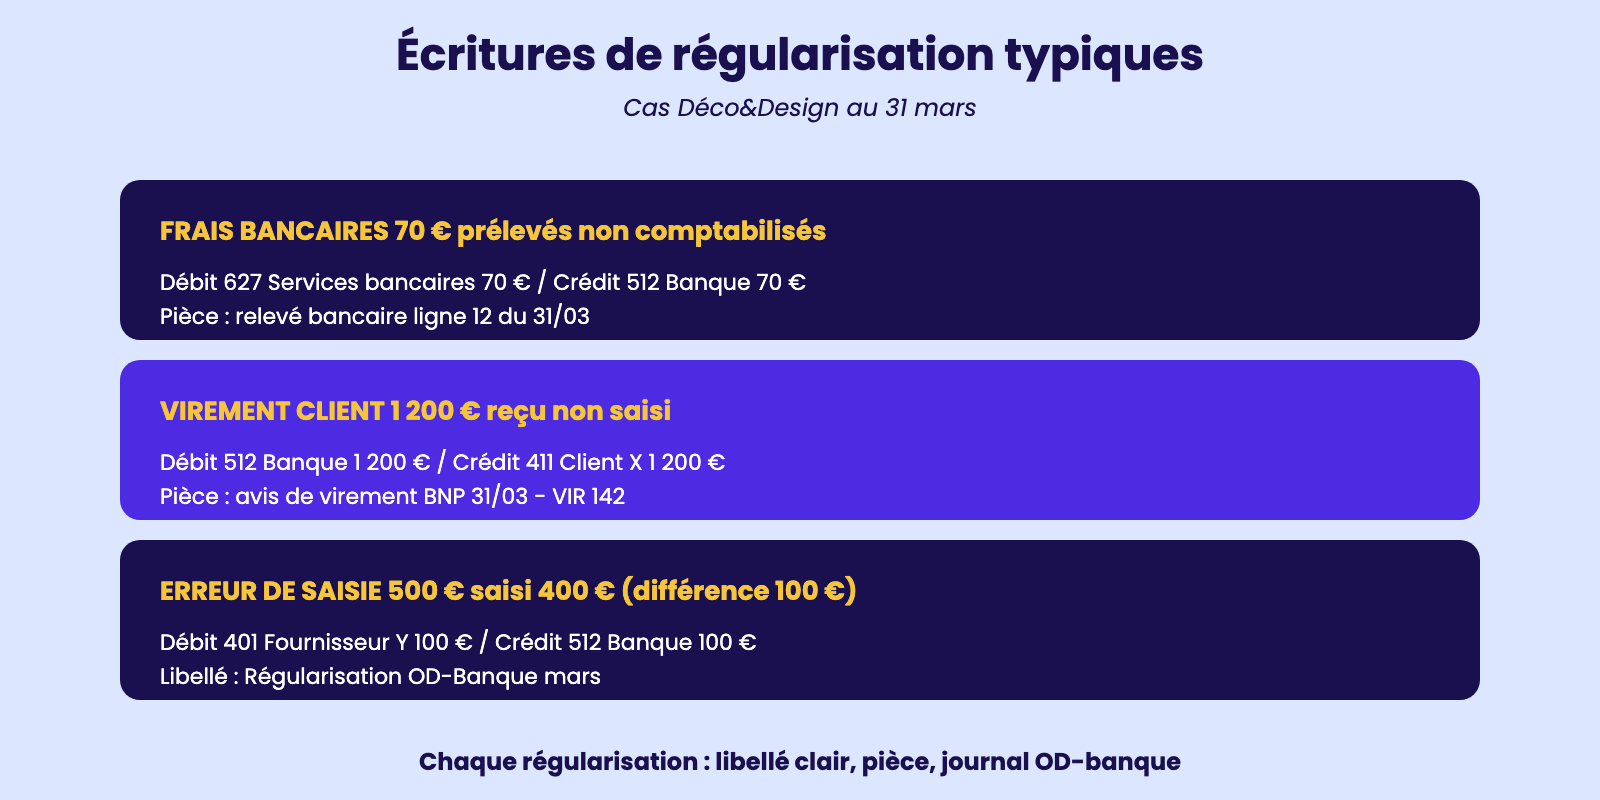
frais bancaires, virements reçus, prélèvements automatiques, erreurs de saisie. Le travail consiste à passer les écritures de régularisation dans le journal de banque (compte 512) ou dans le journal d'opérations diverses, en s'appuyant sur la pièce justificative que constitue le relevé bancaire lui-même. Prenons l'exemple de la PME Déco&Design où Adrien, assistant comptable, a relevé trois écarts à régulariser au 31 mars. Premier écart :
des frais bancaires de 70 € prélevés le 31/03 et non comptabilisés. Écriture : débit 627 Services bancaires 70 € / crédit 512 Banque 70 €. Deuxième écart : un virement client de 1 200 € reçu le 31/03 et non saisi. Écriture : débit 512 Banque 1 200 € / crédit 411 Client X 1 200 €.
Troisième écart : une erreur de saisie d'un décaissement réel de 500 € enregistré 400 €, soit 100 € de différence à régulariser. Écriture : débit 401 Fournisseur Y 100 € / crédit 512 Banque 100 €.
Chaque écriture est datée du 31/03 (date d'effet réelle), porte un libellé clair (« Régularisation rapprochement bancaire mars »), une référence à la pièce justificative (numéro de ligne du relevé) et l'identité du saisisseur.
Camille, dans la PME informatique de Toulouse, utilise un journal « OD-banque » distinct du journal de banque ordinaire pour identifier rapidement toutes les régularisations issues des rapprochements : cela facilite la lecture lors des audits. Une fois les régularisations passées, le compte 512 affiche un nouveau solde qui, additionné aux opérations en attente, doit correspondre exactement au solde du relevé bancaire. Le bouclage est alors parfait.
Écritures de régularisation typiques
3.5 – La fréquence et la documentation du rapprochement : état mensuel, signatures, archivage
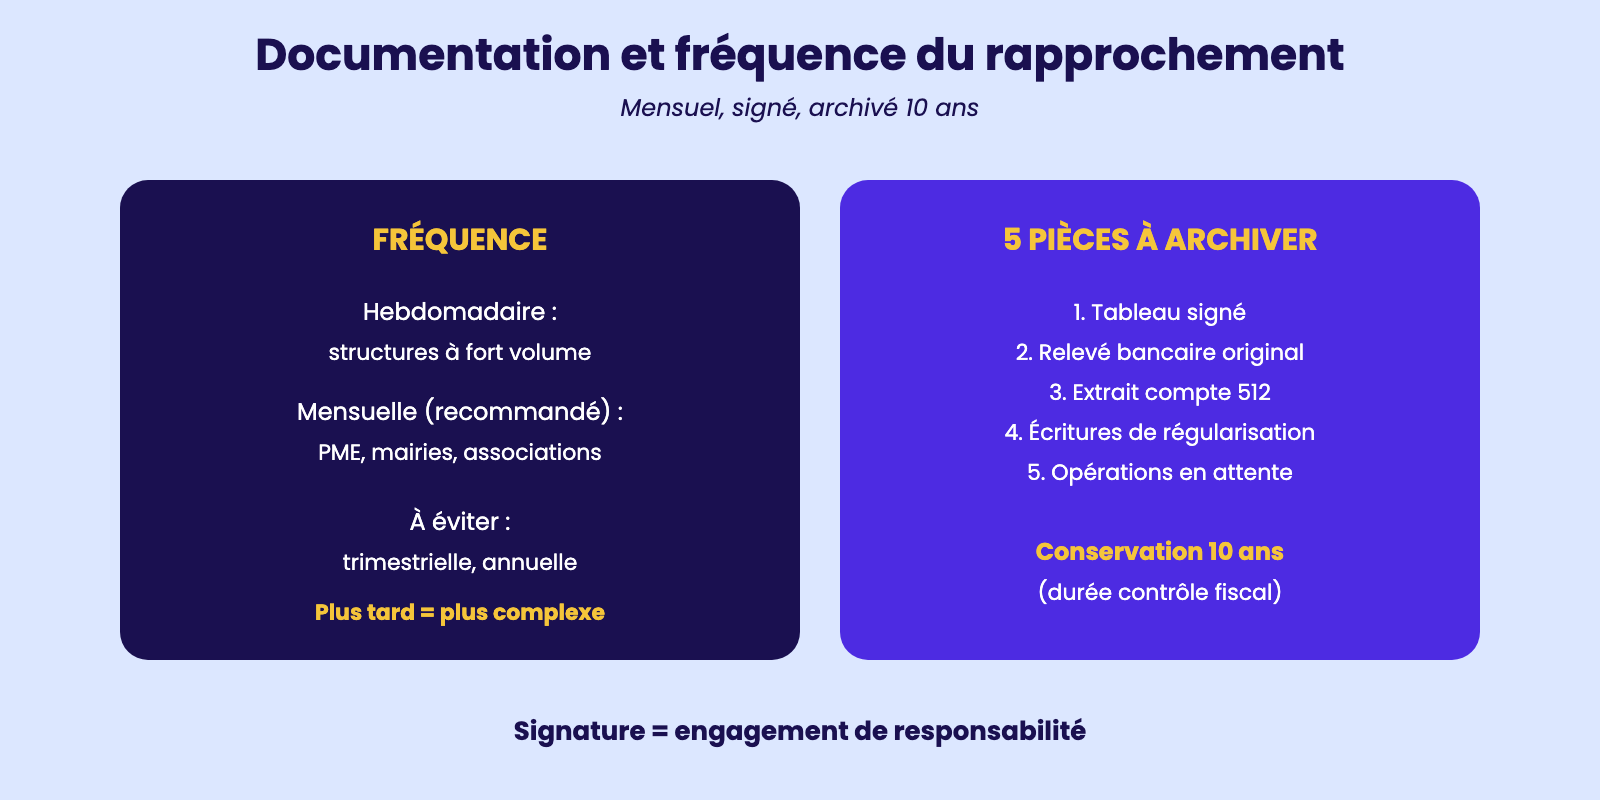
La fréquence et la rigueur documentaire du rapprochement bancaire sont les marqueurs d'un contrôle interne de qualité. La fréquence recommandée par les experts-comptables, par les commissaires aux comptes et par l'administration fiscale est mensuelle :
un rapprochement par compte bancaire, dès réception du relevé bancaire (généralement entre le 3 et le 8 du mois suivant). Une fréquence plus longue (trimestrielle, semestrielle) multiplie le risque de cumuler des écarts qui deviennent ensuite très complexes à démêler :
Quentin, assistant dans une association sportive, a hérité d'un rapprochement annuel non fait depuis 14 mois et a dû y consacrer 3 jours pleins pour reconstituer 187 écritures suspendues.
À l'inverse, une fréquence hebdomadaire est utile pour les structures à fort volume (grands magasins, salles de spectacle) afin de détecter en quasi temps réel les anomalies. La documentation du rapprochement comprend cinq pièces incontournables :
1) le tableau de rapprochement signé qui présente solde comptable, ajustements, solde bancaire ;
2) le relevé bancaire original ;
3) l'extrait du compte 512 sur la période ;
4) la liste des écritures de régularisation passées avec leurs pièces justificatives ;
5) la liste des opérations en attente de bouclage le mois suivant.
Sophie, dans la mairie de Saint-Hilaire, présente chaque mois cette liasse au DGS qui la contresigne avant archivage dans le dossier comptabilité publique. La signature manuscrite ou électronique a une valeur juridique :
elle engage la responsabilité de l'assistant et du responsable hiérarchique en cas de fraude ou d'omission ultérieure. L'archivage doit être organisé par compte bancaire et par année, conservé au minimum 10 ans (durée du contrôle fiscal) et accessible rapidement. Les PGI modernes (Cegid, Sage, EBP) permettent un archivage numérique horodaté qui constitue une preuve juridique recevable.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.