📝 – Les documents de synthèse : bilan et compte de résultat
Chapitre 1 – Les documents de synthèse : bilan et compte de résultat
1.1 – Le bilan comptable : structure actif/passif, grandes masses, équilibre fondamental
Le bilan comptable est la photographie patrimoniale d'une organisation à un instant précis, le plus souvent au 31 décembre.
Il répond à une question simple en apparence mais essentielle : que possède l'entreprise et avec quel argent l'a-t-elle financé ? Pour répondre, le document s'organise en deux colonnes strictement équilibrées par construction.
À gauche, l'actif liste les emplois, c'est-à-dire ce que l'organisation détient. À droite, le passif liste les ressources, c'est-à-dire d'où provient l'argent qui a permis d'acquérir ces emplois. La somme de l'actif égale toujours la somme du passif : c'est l'égalité fondatrice de la comptabilité en partie double.
L'actif se décompose en deux grandes masses. L'actif immobilisé regroupe les biens durables dont l'organisation se sert pendant plusieurs exercices : les immobilisations incorporelles comme un logiciel ou un fonds de commerce, les immobilisations corporelles comme les bâtiments, les machines ou les véhicules, et les immobilisations financières comme les titres de participation. L'actif circulant rassemble les éléments destinés à tourner rapidement : les stocks de matières et de produits finis, les créances clients en attente d'encaissement et les disponibilités déposées en banque ou en caisse.
Le passif se lit en symétrie. Les capitaux propres rassemblent l'apport initial des associés, les réserves accumulées au fil des exercices et le résultat de l'année en cours. Viennent ensuite les dettes financières à long terme contractées auprès des banques ou par émission d'obligations, puis les dettes d'exploitation à court terme dues aux fournisseurs, à l'administration fiscale et aux organismes sociaux.
Prenons l'exemple de la boulangerie de Théo à Reims : son bilan affiche cent quatre-vingt mille euros d'actif immobilisé (le four professionnel, la vitrine, l'aménagement), trente-deux mille euros d'actif circulant (stock de farine, créances cartes bleues, banque) et un passif équilibré entre les apports initiaux, l'emprunt bancaire restant à rembourser et les dettes fournisseurs courantes. Sa simple lecture renseigne sur son niveau d'endettement, son besoin de trésorerie et sa capacité à investir.
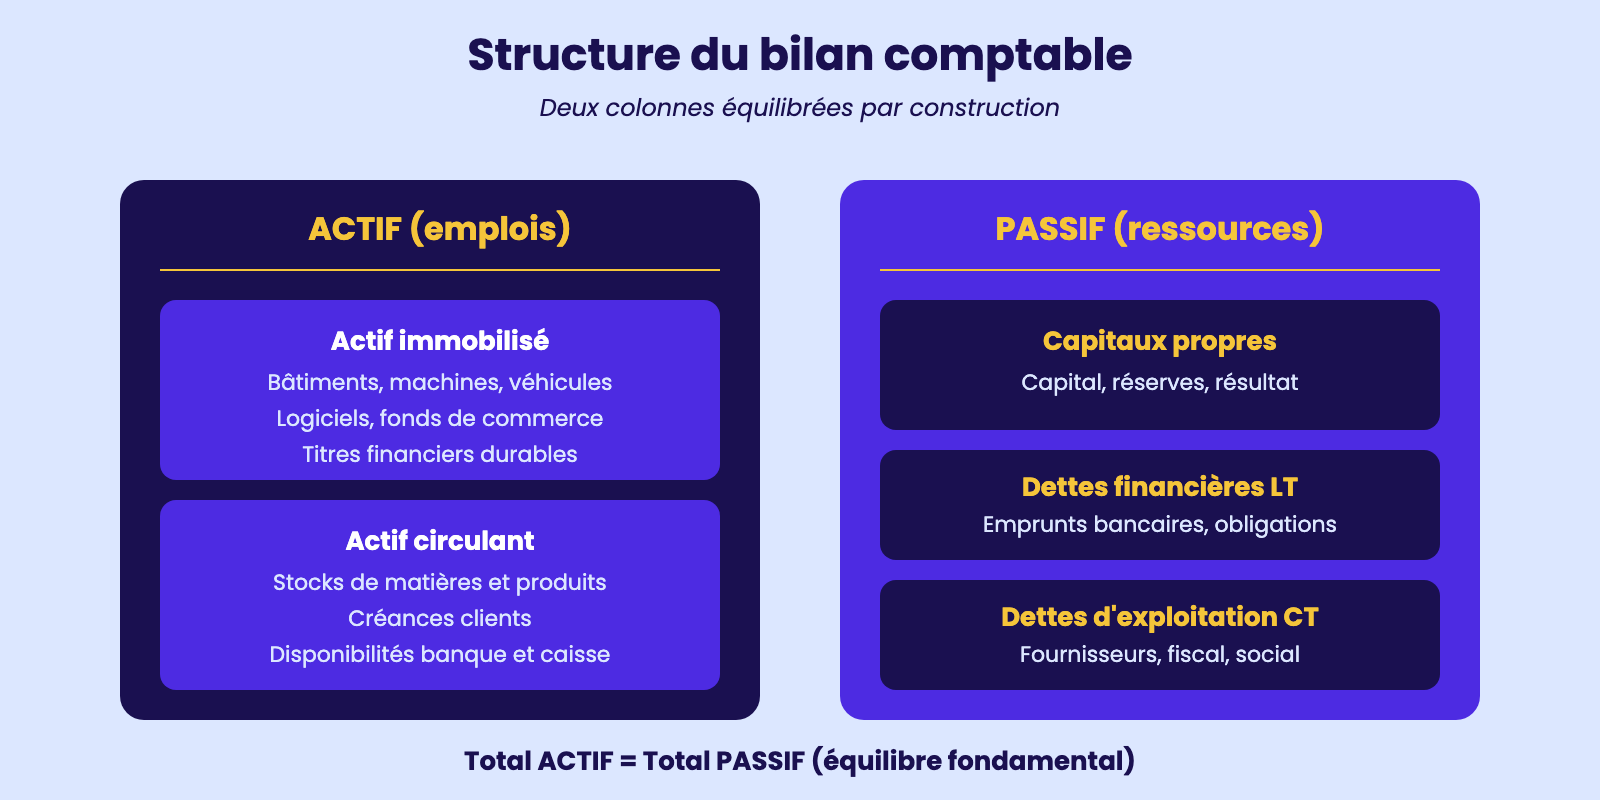
Structure du bilan comptable
1.2 – Le compte de résultat : produits, charges, soldes intermédiaires de gestion (SIG)
Là où le bilan photographie un patrimoine à un instant donné, le compte de résultat raconte un film : celui de l'activité économique sur douze mois. Il liste tous les produits (ce qui enrichit) et toutes les charges (ce qui appauvrit) de l'exercice, et la différence constitue le résultat net.
La présentation française distingue trois grandes natures de flux : l'exploitation (le cœur de métier), le financier (intérêts d'emprunts, placements) et l'exceptionnel (cessions d'actifs, pénalités). Cette structure n'est pas un simple ordre de présentation, elle permet d'analyser séparément la performance du métier et celle des opérations annexes.
Les produits d'exploitation regroupent essentiellement le chiffre d'affaires, c'est-à-dire les ventes de biens ou de prestations de services, mais aussi les subventions d'exploitation reçues et la production stockée.
Les charges d'exploitation, plus nombreuses, comprennent les achats consommés, les services extérieurs (loyers, assurances, sous-traitance), les impôts et taxes, les charges de personnel et les dotations aux amortissements. Le solde, appelé résultat d'exploitation, mesure la rentabilité strictement opérationnelle.
Pour aller plus loin, les comptables français ont conçu un escalier d'indicateurs intermédiaires que l'on appelle les soldes intermédiaires de gestion, ou SIG. La marge commerciale, premier degré, mesure ce que rapporte l'activité de revente une fois soustrait le coût d'achat des marchandises vendues.
La valeur ajoutée mesure la richesse créée par l'entreprise après consommation de matières et de services. L'excédent brut d'exploitation, ou EBE, soustrait la masse salariale et les impôts d'exploitation pour révéler la rentabilité avant amortissements et financements.
Vient ensuite le résultat d'exploitation, puis le résultat courant avant impôt qui intègre les charges et produits financiers, et enfin le résultat net après impôt sur les bénéfices. Camille, gérante d'un restaurant à Strasbourg, scrute chaque trimestre cet escalier pour repérer à quel niveau sa rentabilité se dégrade : si la marge est bonne mais l'EBE faible, c'est le poids des charges externes ou salariales qui est en cause.
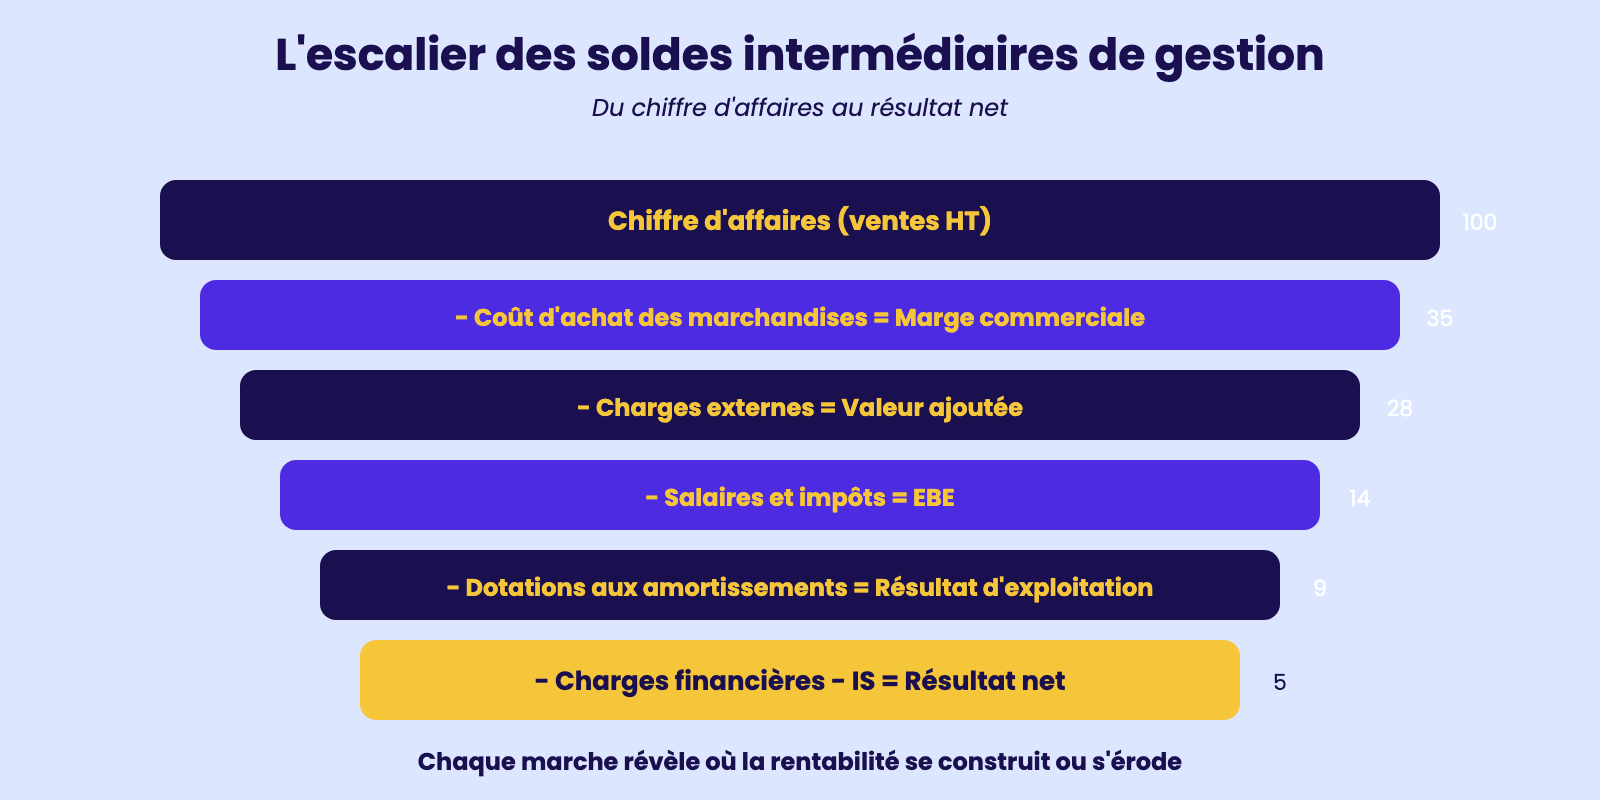
L'escalier des soldes intermédiaires de gestion
1.3 – Le résultat net : bénéfice ou perte, signification, affectation
Le résultat net est l'aboutissement du compte de résultat : il représente l'enrichissement (bénéfice) ou l'appauvrissement (perte) de l'organisation sur l'exercice écoulé.
Lorsqu'il est positif, l'entreprise dispose d'une création de valeur à répartir entre rémunération des associés, renforcement des fonds propres et investissements futurs. Lorsqu'il est négatif, l'entreprise puise dans ses réserves antérieures pour absorber la perte, et cette diminution affaiblit mécaniquement sa structure financière.
Comprendre la nature du résultat ne suffit pas : il faut aussi savoir comment il s'affecte juridiquement et économiquement.
Sur le plan juridique, l'assemblée générale ordinaire des associés ou actionnaires se prononce chaque année, dans les six mois qui suivent la clôture, sur l'affectation du résultat. Plusieurs options coexistent. Une partie peut être distribuée en dividendes aux propriétaires, ce qui rémunère leur apport et leur engagement, mais sort de la trésorerie de l'entreprise.
Une autre partie peut être affectée aux réserves légales (5% jusqu'à atteindre 10% du capital social) puis aux réserves statutaires ou facultatives, qui restent dans l'entreprise et renforcent les capitaux propres. Le solde peut aussi être maintenu en report à nouveau, dans l'attente d'une affectation ultérieure.
Pour Sophie, gérante d'une SARL de prestations informatiques à Nantes, le résultat net de quarante-deux mille euros sera réparti ainsi en assemblée : deux mille cent euros à la réserve légale, vingt mille euros distribués en dividendes pour rémunérer son associé minoritaire, et le solde de dix-neuf mille neuf cents euros laissé en report à nouveau pour financer un futur recrutement.
À l'inverse, pour l'association culturelle Les Lumières du Quartier dirigée par Anaïs, la notion de résultat se traduit par un excédent ou un déficit, jamais distribuable, et qui vient simplement augmenter ou diminuer le fonds associatif. Dans les deux cas, le résultat net est l'indicateur que regardent en premier les banquiers, les fournisseurs et les administrations : il signe la viabilité économique du projet.
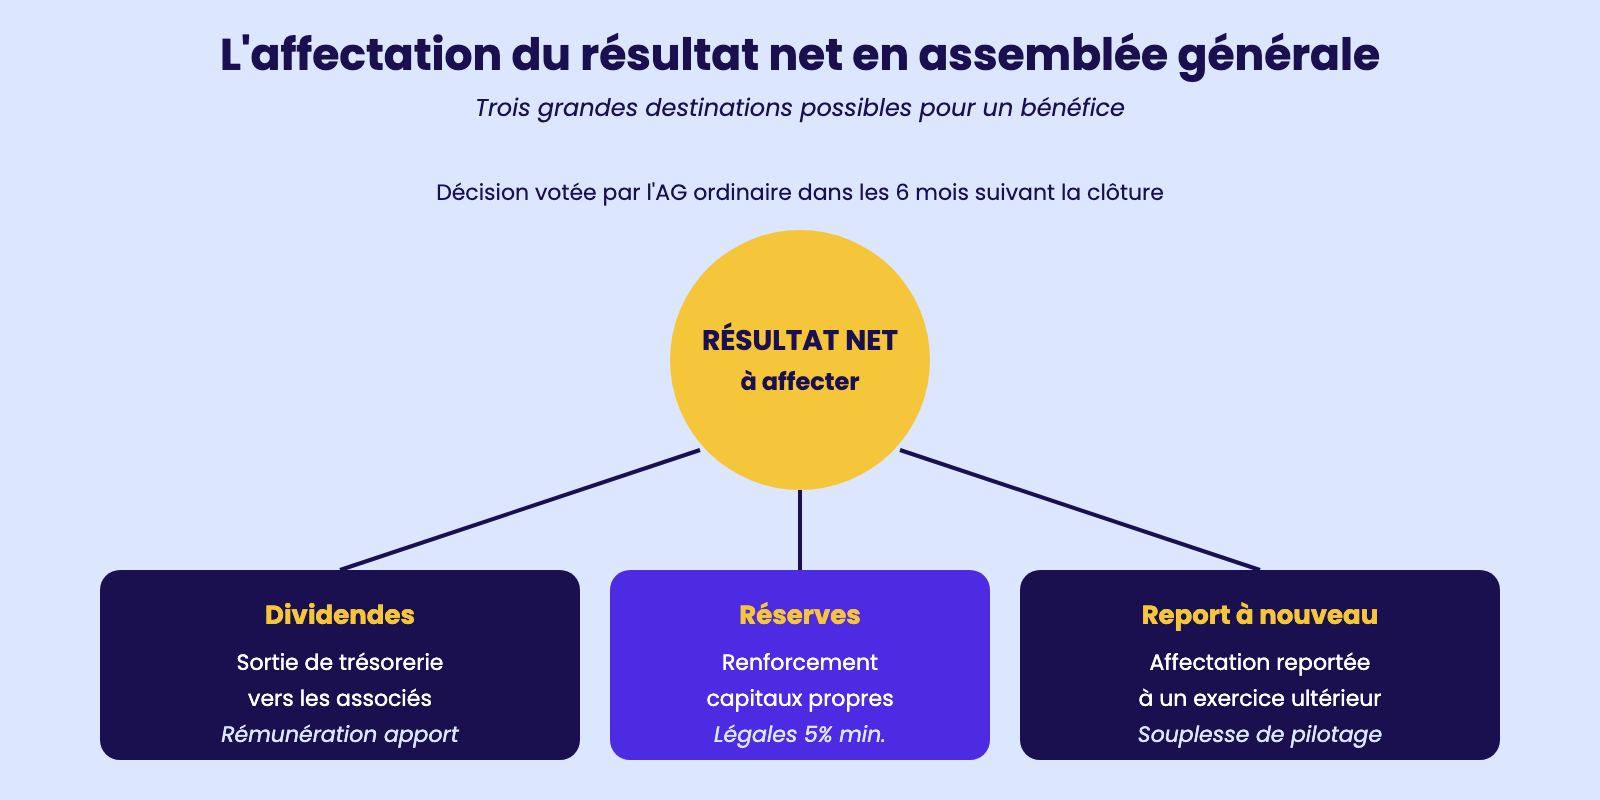
L'affectation du résultat net en assemblée générale
1.4 – Les liens entre bilan et compte de résultat : capitaux propres, réserves, report à nouveau
Bilan et compte de résultat ne sont pas deux documents indépendants : ils sont reliés par une articulation comptable rigoureuse qui constitue l'un des fondements de la lecture financière.
Comprendre ce lien, c'est comprendre comment la performance d'une période vient modifier la structure patrimoniale, et comment, en miroir, la structure patrimoniale conditionne la capacité à dégager de la performance.
L'élément charnière qui assure cette articulation est la rubrique des capitaux propres, située au passif du bilan, et dans laquelle figurent en bonne place le capital social, les réserves, le report à nouveau et, surtout, le résultat net de l'exercice.
Concrètement, à chaque clôture comptable, le résultat net calculé en bas du compte de résultat vient s'inscrire au passif du bilan dans la ligne « résultat de l'exercice ». S'il est positif, il augmente les capitaux propres ; s'il est négatif, il les diminue.
L'exercice suivant, après décision d'affectation prise en assemblée, ce résultat se répartit dans les comptes définitifs : la part distribuée en dividendes sort du bilan (et de la trésorerie), la part mise en réserves vient alimenter les comptes « réserves légales », « réserves facultatives » ou « autres réserves », et le solde éventuel rejoint le « report à nouveau ».
Cette mécanique répétée année après année constitue la mémoire comptable de l'organisation.
Prenons un exemple concret. Karim, gérant d'une PME de menuiserie à Lille, observe que son capital social est resté stable à cinquante mille euros depuis la création, mais que ses capitaux propres totaux atteignent désormais cent quatre-vingt-douze mille euros au bout de huit exercices.
La différence, soit cent quarante-deux mille euros, représente l'accumulation des résultats nets non distribués (mis en réserve ou en report à nouveau) sur les huit années. C'est exactement la même grandeur qu'on retrouverait en sommant les huit résultats nets de la période, diminués des dividendes versés.
Cette continuité fait des capitaux propres un excellent indicateur de la solidité historique de l'entreprise : un cumul élevé révèle une rentabilité durable et une politique prudente de mise en réserve.
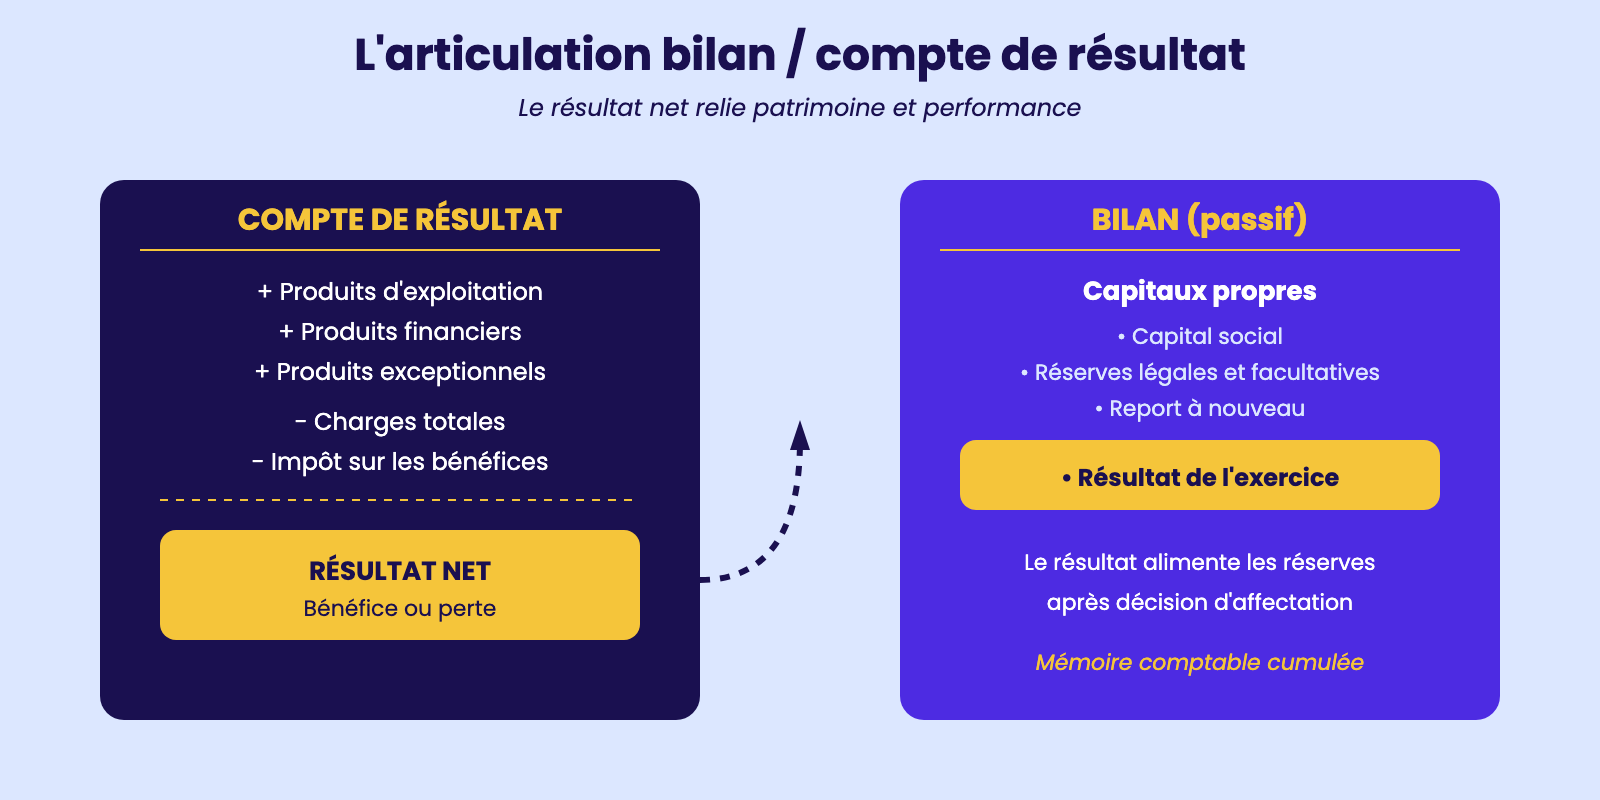
L'articulation bilan / compte de résultat
1.5 – La lecture rapide des documents de synthèse : indicateurs visuels, points d'attention
Un assistant de gestion n'a pas toujours le temps de plonger pendant des heures dans une liasse fiscale de soixante pages.
Il doit savoir lire vite, repérer en quelques minutes les signaux importants et orienter son analyse ou celle de son responsable vers les zones qui méritent un examen approfondi.
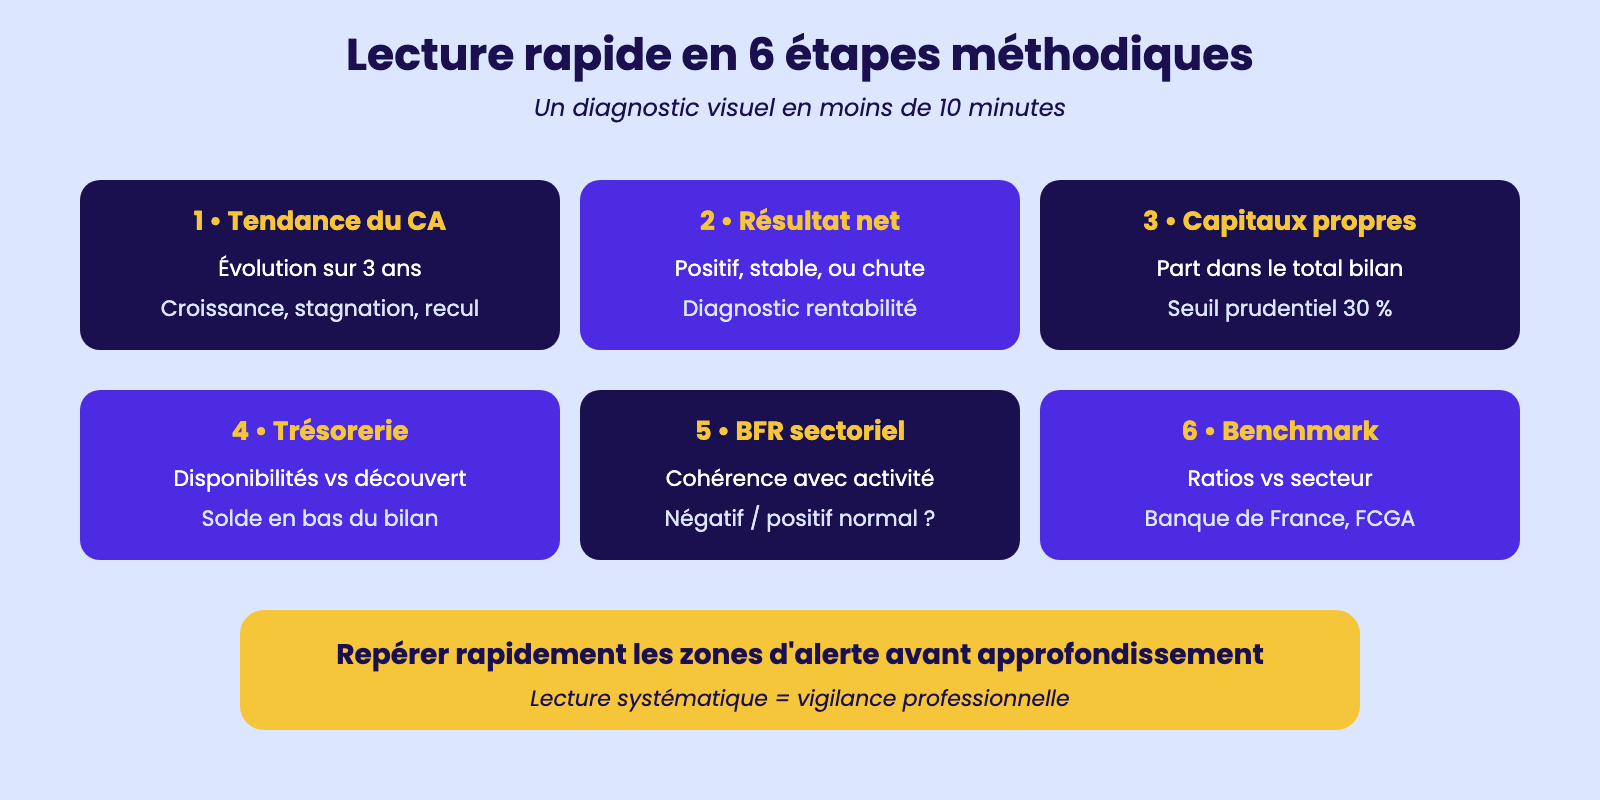
Cette lecture rapide, qui s'apparente à un diagnostic visuel, repose sur quelques indicateurs simples mais robustes que l'on parcourt dans un ordre méthodique pour ne rien manquer.
La première étape consiste à regarder la tendance du chiffre d'affaires sur trois ans. Une croissance régulière, même modeste, rassure ; une stagnation interroge sur la dynamique commerciale ; un recul significatif (au-delà de 5%) doit déclencher une alerte.
La deuxième étape porte sur le résultat net : positif et stable, il signe une rentabilité saine ; en chute marquée d'une année sur l'autre, il invite à scruter le compte de résultat ligne par ligne. La troisième étape examine les capitaux propres : représentent-ils au moins 30 % du total du bilan, ou l'entreprise est-elle dangereusement endettée ?
La quatrième étape s'intéresse à la trésorerie en bas du bilan. Si le solde des disponibilités est nul ou négatif (découvert bancaire), il faut comprendre pourquoi.
La cinquième étape vérifie la cohérence du besoin en fonds de roulement avec le secteur d'activité : un restaurateur comme Lucas à Bordeaux affichera un BFR négatif (clients qui paient comptant, fournisseurs payés à 30 jours), tandis qu'une entreprise du BTP comme celle d'Adrien à Toulouse affichera un BFR positif important (chantiers facturés à terme).
Enfin, la sixième étape consiste à comparer les ratios obtenus à ceux du secteur publiés par la Banque de France ou par les fédérations professionnelles. Cette lecture en six temps, qui ne demande pas plus de dix minutes à un œil entraîné, permet de cartographier les forces et les fragilités d'une organisation avant tout approfondissement.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.