📝– Rendre compte de l'équilibre financier à la direction
– Rendre compte de l'équilibre financier à la direction
4.1 – La construction d'un tableau de bord financier : choix des KPIs, format, périodicité
Un tableau de bord financier digne de ce nom n'est pas une copie tronquée de la balance comptable, c'est un outil de pilotage conçu pour la direction.
Il sélectionne quelques indicateurs clés, les présente de manière visuelle et synthétique, et permet en quelques minutes de comprendre la situation, d'identifier les tendances et de décider. Sa construction obéit à trois grandes questions méthodologiques : quels indicateurs retenir, sous quel format les présenter, à quelle périodicité les actualiser ?
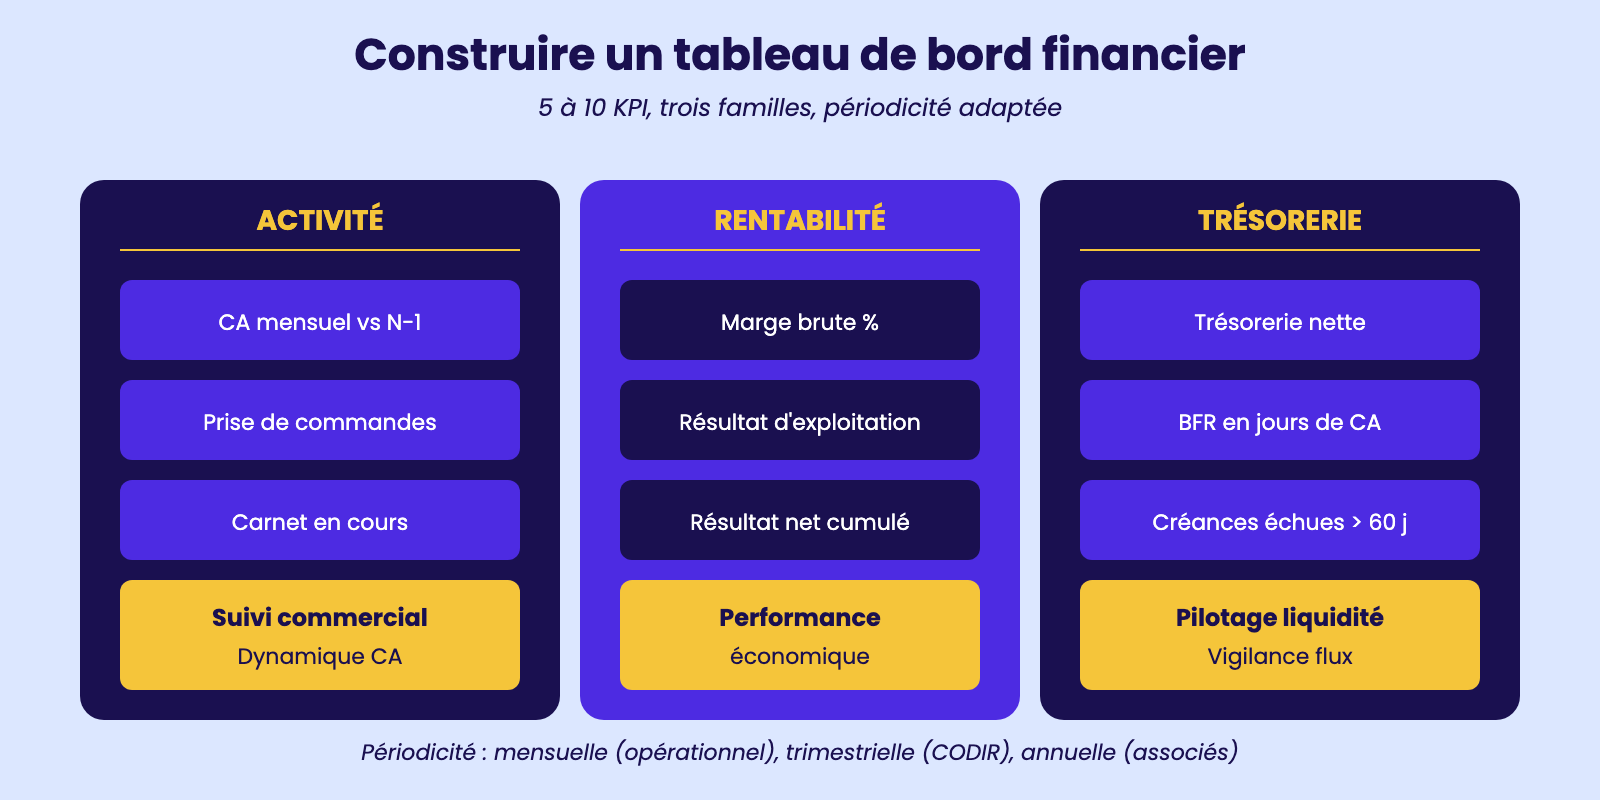
Le choix des KPI (Key Performance Indicators) doit être restrictif. Un tableau de bord pertinent compte entre cinq et dix indicateurs, jamais plus. Au-delà, l'œil se perd et la lecture devient une corvée. Les indicateurs s'organisent en trois familles classiques.
La famille « activité » suit le chiffre d'affaires (mensuel, cumul, vs N-1), la prise de commandes et le carnet en cours. La famille « rentabilité » suit la marge brute, le résultat d'exploitation, le résultat net cumulé. La famille « trésorerie » suit la trésorerie nette, le BFR, les créances échues (>60 jours) et le taux de DSO.
Un objectif est associé à chaque indicateur (issu du budget annuel), ce qui permet d'afficher un écart absolu et relatif et de colorer la cellule en vert ou en rouge selon la performance.
Le format combine tableaux et graphiques. Un graphique en histogrammes pour suivre l'évolution mensuelle du CA, une courbe pour la trésorerie, un camembert pour la décomposition des charges, et un tableau récapitulatif avec feux tricolores constituent la base.
La périodicité dépend de l'horizon de pilotage : mensuelle pour le suivi opérationnel, trimestrielle pour la revue stratégique du CODIR, annuelle pour la communication aux associés. Margaux, assistante de gestion dans une PME de plasturgie à Saint-Étienne, prépare chaque premier vendredi du mois le tableau de bord du mois précédent en deux heures, après réception des données comptables de la veille.
Sa structure est immuable : une page de synthèse avec dix indicateurs et leur statut feu tricolore, suivie de trois graphiques détaillés. Cette régularité crée un rituel rassurant pour la direction.
Construire un tableau de bord financier
4.2 – La rédaction d'un commentaire financier synthétique : structure, ton, longueur
Un tableau de bord, aussi visuel soit-il, reste incomplet sans un commentaire écrit qui interprète les chiffres, met en perspective les évolutions et propose une lecture qualitative.
Ce commentaire est l'occasion pour l'assistant de gestion de démontrer sa compréhension globale de la situation et d'apporter une valeur ajoutée intellectuelle. Sa rédaction obéit à quelques règles éprouvées qui distinguent un texte utile d'un texte indigeste.
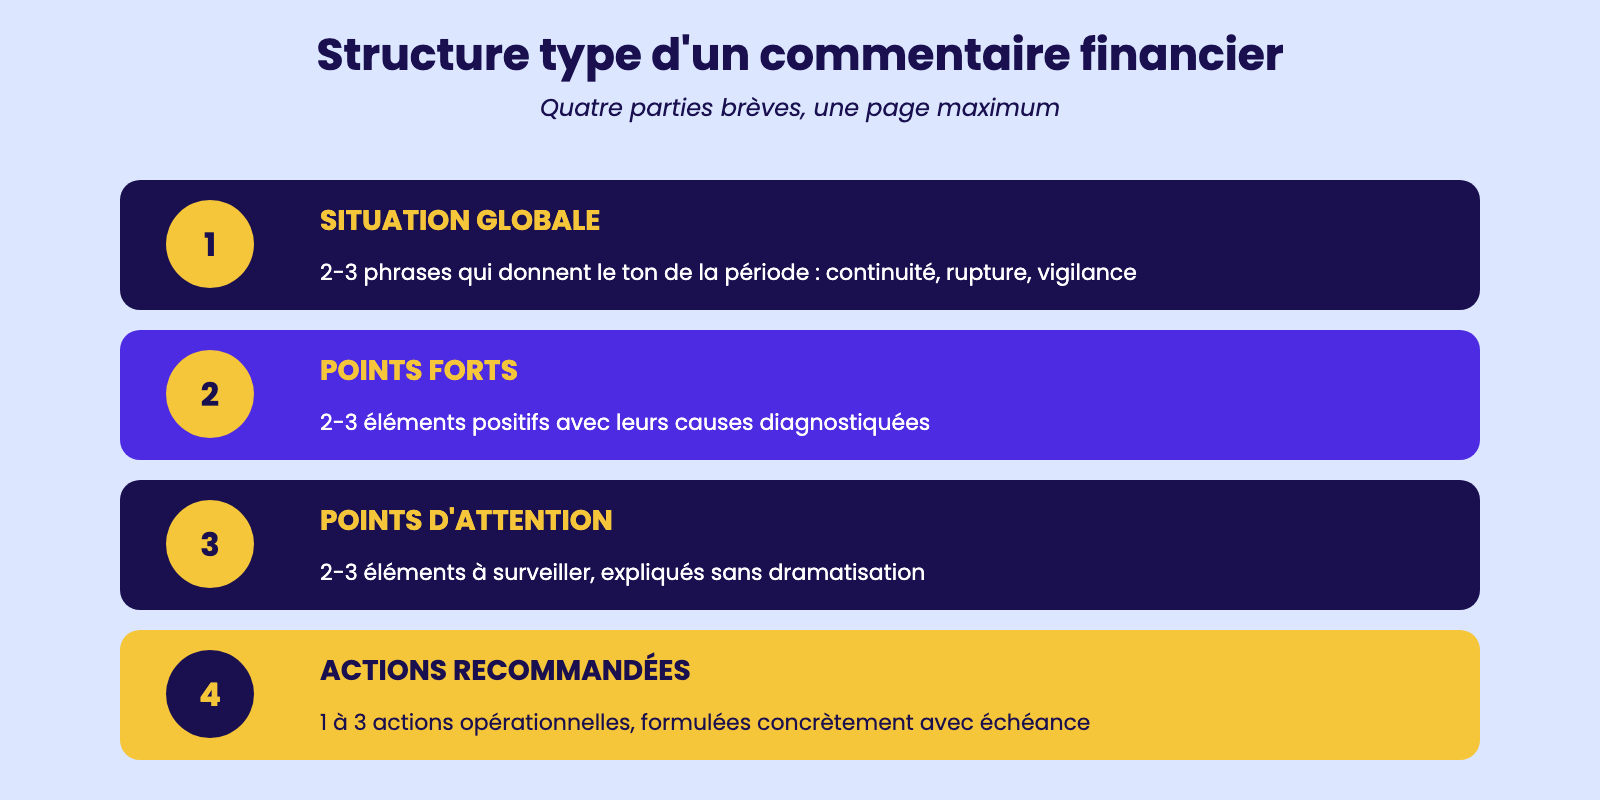
La structure idéale d'un commentaire financier synthétique se compose de quatre parties brèves, dans cet ordre invariable.
La première partie résume en deux ou trois phrases la situation globale de la période (« le mois d'avril s'inscrit dans la continuité des tendances observées depuis le début de l'année », « la trésorerie reste tendue malgré une amélioration du résultat »).
La deuxième partie analyse les points forts en détaillant deux ou trois éléments positifs avec leurs causes (« le taux de marge brute progresse de 1,8 point grâce à la renégociation fournisseurs menée en mars »). La troisième partie identifie les points d'attention en deux ou trois éléments, là encore avec leurs causes diagnostiquées.
La quatrième partie propose une à trois actions recommandées, formulées de manière opérationnelle (« relancer les cinq plus grosses créances échues avant le 20 mai »).
Le ton se veut professionnel, factuel, sans jargon excessif ni euphorie ni catastrophisme. La longueur ne dépasse pas une page A4 (300 à 500 mots), idéalement présentée avec des titres clairs et une mise en gras sélective des chiffres clés.
Camille, gérante d'un restaurant à Strasbourg, reçoit chaque mois de son assistante un commentaire d'une demi-page qui décrit l'écart au budget, identifie les jours forts et faibles, propose un ajustement de carte ou de planning, et conclut sur les perspectives du mois suivant. Cette rigueur transforme un simple rapport mensuel en outil de décision :
Camille ouvre l'enveloppe le mardi matin et a tranché ses arbitrages avant la fin de la journée. C'est l'objectif ultime du commentaire : permettre à la direction de décider plus vite et mieux.
Structure type d'un commentaire financier
4.3 – La présentation des écarts objectifs/réalisations : causes, impacts, actions
Toute analyse financière digne de ce nom repose sur un référentiel : sans objectif, un chiffre brut ne raconte rien. C'est pourquoi la présentation des écarts budgétaires occupe une place centrale dans le tableau de bord et dans le commentaire associé.
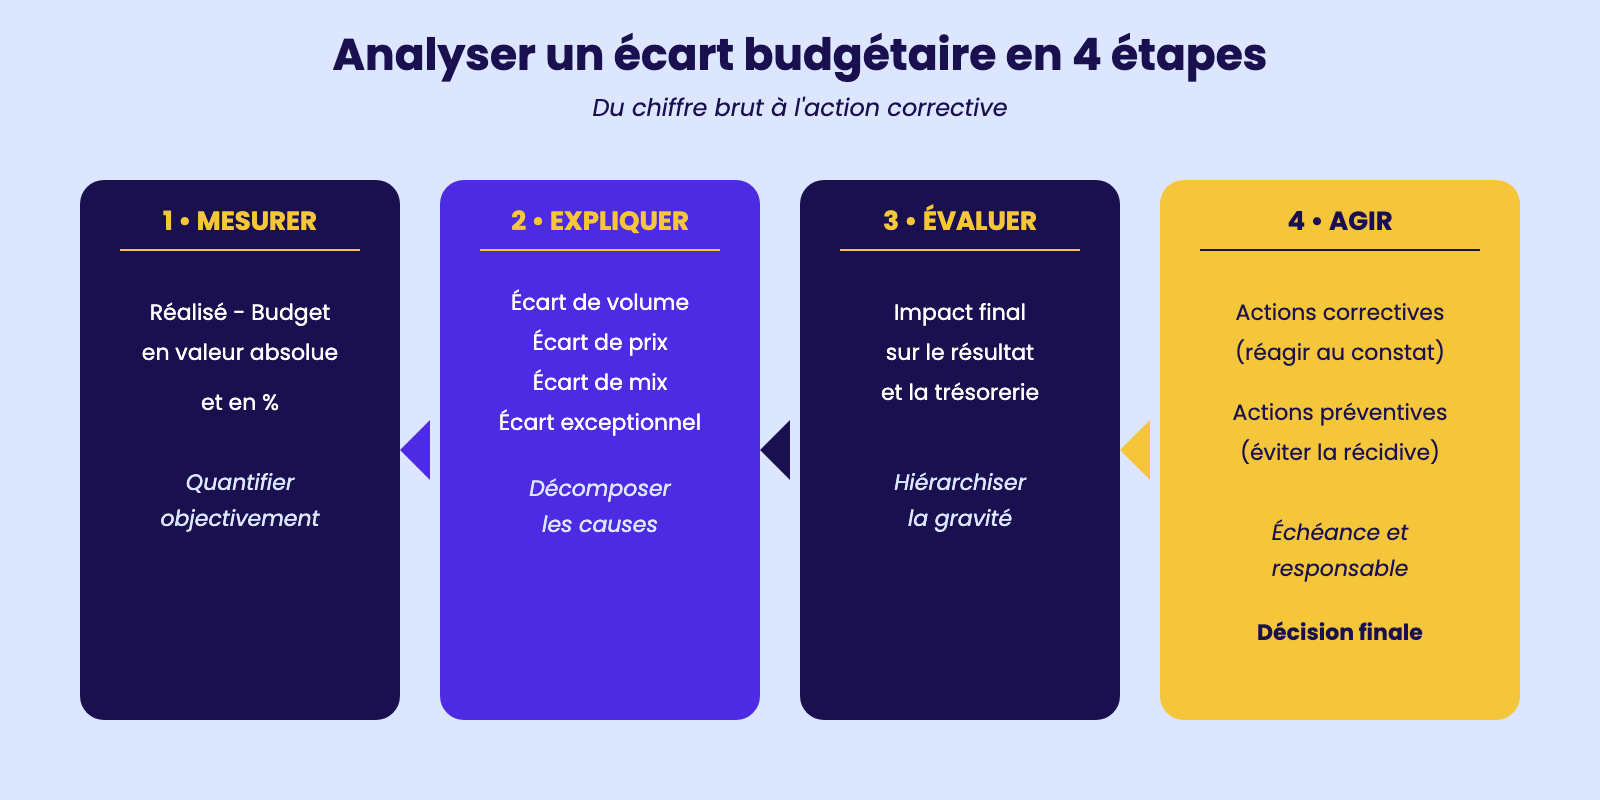
Comparer ce qui a été réalisé à ce qui était prévu, expliquer pourquoi l'écart existe, en mesurer la portée et proposer des correctifs : cette démarche en quatre temps constitue la grammaire de base du contrôle de gestion.
La première étape est purement arithmétique : on calcule l'écart en valeur absolue (réalisé – budget) et en valeur relative (écart / budget × 100). Un écart de 5 000 € sur un budget de 100 000 € (5 %) n'a pas la même signification qu'un écart de 5 000 € sur un budget de 20 000 € (25 %). La deuxième étape, plus analytique, consiste à identifier la cause.
Les bonnes pratiques recommandent de distinguer les écarts liés au volume (vendre plus ou moins que prévu), les écarts liés aux prix (vendre à un tarif différent), les écarts liés au mix (changement de répartition entre gammes), et les écarts exceptionnels (événement ponctuel non récurrent). Cette décomposition évite de tirer des conclusions hâtives.
La troisième étape mesure l'impact financier : un écart négatif sur la marge de 3 points compense-t-il un écart positif sur le volume de 15 % ? La quatrième étape formule les actions correctives en distinguant les actions correctives (réagir à un écart constaté) et les actions préventives (éviter qu'il se reproduise).
Lucas, gérant d'un restaurant à Bordeaux, constate au troisième trimestre que ses ventes au déjeuner ont chuté de 12 % par rapport au budget. Avec son assistante Anaïs, il décompose : –4 % de volume client lié à des travaux dans la rue, –6 % lié à un mix défavorable (moins de menus entrée-plat-dessert), –2 % à une légère baisse du ticket moyen.
Cette précision lui permet de réagir avec deux actions ciblées : une offre déjeuner promotionnelle pour reconquérir les volumes pendant les travaux, et une remise en avant du menu complet par le serveur dès la prise de commande.
Analyser un écart budgétaire en 4 étapes
4.4 – La communication financière en CODIR : support visuel, langage accessible, temps imparti
Présenter des résultats financiers en comité de direction est un exercice exigeant qui combine pédagogie, rigueur et concision. Le CODIR rassemble des dirigeants aux profils variés : un directeur commercial qui pense croissance, un directeur de production qui pense coûts, un directeur RH qui pense masse salariale, un directeur général qui arbitre.
Tous n'ont pas la même familiarité avec la lecture financière, et tous n'ont qu'un temps limité à consacrer à votre présentation. Préparer un CODIR financier suppose donc de respecter trois principes.
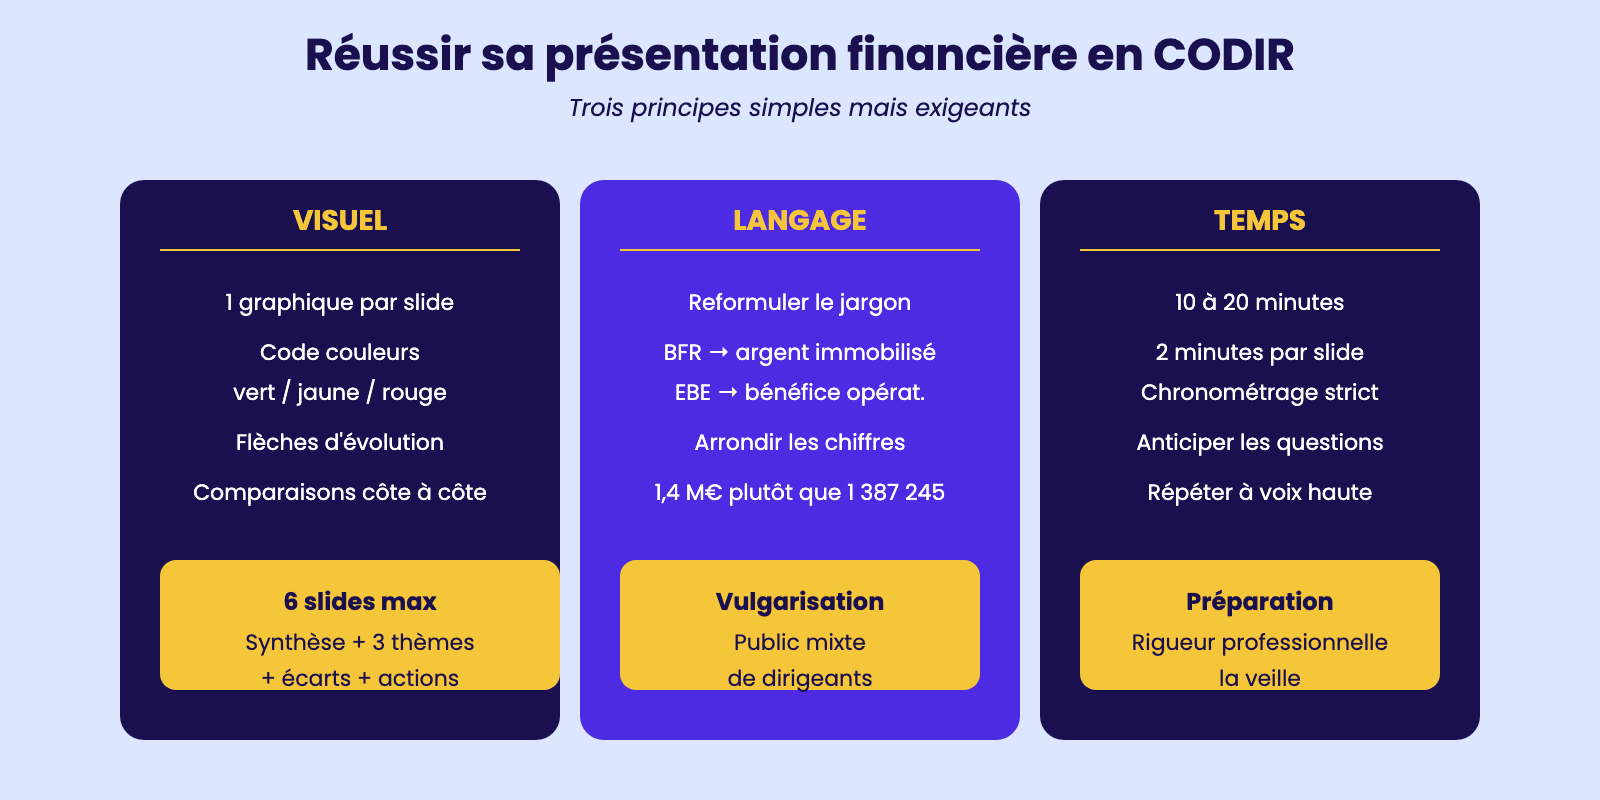
Premier principe : le support visuel domine. Une slide chargée de chiffres écrits en petits caractères est lue par personne ; une slide construite autour d'un graphique simple, légendée par deux ou trois chiffres clés, parle à tout le monde.
Les couleurs jouent un rôle décisif : vert pour ce qui va bien, rouge pour ce qui pose problème, jaune pour ce qui mérite vigilance. Les flèches montantes ou descendantes, les pourcentages d'évolution mis en exergue, les comparaisons côte à côte (N vs N-1, réalisé vs budget) facilitent la compréhension immédiate.
Une présentation type comprend une slide de synthèse, trois slides thématiques (activité, rentabilité, trésorerie), une slide d'écart au budget et une slide d'actions proposées.
Deuxième principe : le langage doit être accessible. Les termes techniques comme « variation du BFR » ou « EBITDA » sont à manier avec parcimonie et à reformuler systématiquement (« argent immobilisé dans le cycle d'exploitation », « bénéfice avant amortissements et intérêts »).
Les chiffres doivent être arrondis (parler de 1,4 M€ plutôt que de 1 387 245 €). Troisième principe : le temps imparti est sacré. Un CODIR consacre généralement entre 10 et 20 minutes à la séquence financière.
Préparer un déroulé chronométré (2 minutes par slide), répéter à voix haute la veille, prévoir les questions probables : ces réflexes professionnels font la différence. Adrien, gérant d'une entreprise du BTP toulousaine, raconte que la qualité de ses CODIR mensuels a transformé la dynamique de son équipe : les décisions arrivent en réunion et en sortent validées, ce qui n'était jamais le cas auparavant.
Réussir sa présentation financière en CODIR
4.5 – La mise à jour mensuelle du tableau de bord : sources de données, validation, diffusion
Un tableau de bord financier vit au rythme mensuel. Sa mise à jour, qui peut sembler routinière, mérite pourtant une procédure formalisée pour garantir la fiabilité des chiffres, le respect des délais et la cohérence des destinataires.
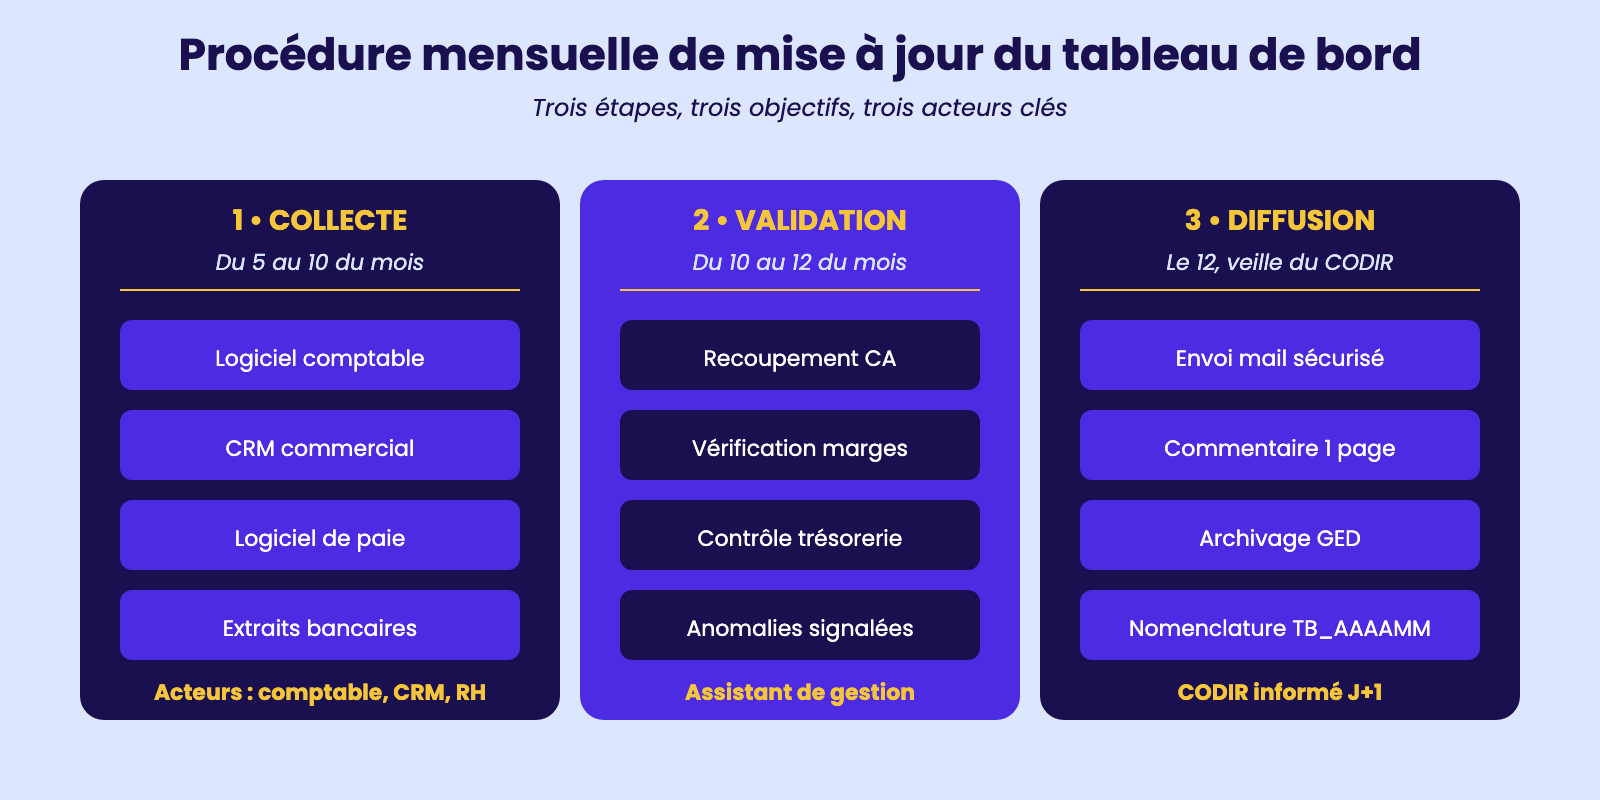
Une procédure rigoureuse repose sur trois étapes successives : la collecte des données sources, la validation par recoupement et la diffusion contrôlée auprès des décideurs.
La collecte des données commence dès la clôture comptable du mois précédent, généralement entre le 5 et le 10 du mois suivant. Les sources principales sont le logiciel comptable (compte de résultat provisoire, balance générale), le logiciel commercial ou le CRM (chiffre d'affaires détaillé par client ou par gamme), le logiciel de paie (masse salariale et effectif), la trésorerie réelle (extrait bancaire du dernier jour).
Chaque source possède son propriétaire fonctionnel : le comptable pour la balance, le commercial pour le CRM, le RH pour la paie. L'assistant de gestion centralise ces flux dans un fichier Excel ou un outil de business intelligence (Power BI, Tableau) qui calcule automatiquement les KPI.
La validation, deuxième étape, repose sur le recoupement systématique. Le CA Excel correspond-il bien au CA comptable ? La somme des marges par gamme égale-t-elle la marge totale du compte de résultat ?
La trésorerie de fin de mois correspond-elle à l'extrait bancaire ? Cette étape de contrôle, qui prend une à deux heures, évite les erreurs embarrassantes en réunion. La diffusion, troisième étape, s'effectue selon un protocole connu : envoi du tableau de bord finalisé aux destinataires par messagerie sécurisée, avec un commentaire de quatre paragraphes maximum, le mercredi matin pour un CODIR du jeudi.
Une copie est archivée dans la GED selon la nomenclature « TB_AAAAMM_v1.pdf ». Sophie, gérante d'une SARL de prestations informatiques à Nantes, suit cette routine depuis trois ans : son assistant Quentin lui fournit le tableau de bord vérifié au plus tard le 12 de chaque mois, ce qui permet de tenir un CODIR le 15. Cette régularité est devenue un repère stable dans une activité commerciale parfois agitée.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.