📝– Le rapprochement des relevés fournisseurs
Chapitre 5 – Le rapprochement des relevés fournisseurs
5.1 – Le relevé fournisseur : lecture, structure, périodicité
Le relevé fournisseur est le document récapitulatif que le fournisseur adresse périodiquement à son client pour lui présenter l'état exhaustif du compte courant commercial entretenu entre les deux organisations
. Sa lecture est une compétence essentielle de l'assistant de gestion car ce document constitue la référence externe contre laquelle il faut confronter la comptabilité interne afin de garantir la sincérité des soldes fournisseurs.
Lucas Ferreira, assistant de gestion à l'hôtel-restaurant Les Trois Sapins en Haute-Savoie, reçoit chaque mois un relevé des principaux fournisseurs alimentaires et hôteliers, et il consacre une demi-journée par mois à leur analyse méthodique.
La structure d'un relevé est très normalisée et comprend toujours sept blocs d'informations identifiables.
Premier bloc, l'entête comprenant l'identité du fournisseur (raison sociale, SIREN, adresse, numéro de TVA), la date du relevé qui marque l'arrêté du compte, le numéro séquentiel du relevé et la mention « relevé de compte ».
Deuxième bloc, l'identité du client telle qu'enregistrée chez le fournisseur, ce qui permet déjà de vérifier l'absence d'homonymie ou d'erreur de destinataire.
Troisième bloc, le solde reporté à l'ouverture, c'est-à-dire le solde du précédent relevé non encore réglé. Quatrième bloc, la liste chronologique des opérations de la période : factures émises avec date, numéro, montant TTC ; avoirs émis avec date, numéro, montant ; règlements reçus avec date, mode, montant.
Cinquième bloc, le total des mouvements de la période en débit et en crédit. Sixième bloc, le solde de clôture à régler, généralement exprimé en TTC, parfois ventilé par tranches d'antériorité. Septième bloc, les conditions de paiement (échéance prévue, modes acceptés, coordonnées bancaires de remise).
La périodicité standard est mensuelle, mais certains fournisseurs stratégiques émettent un relevé hebdomadaire, et d'autres seulement trimestriel pour les volumes faibles.
Lucas archive systématiquement chaque relevé reçu dans la GED du PGI Cegid sous une nomenclature standardisée « RELEVE_aaaa-mm_FOURNISSEUR » et programme une tâche automatique de rapprochement à J+5 ouvrés après réception, ce qui lui laisse le temps matériel d'investiguer les écarts éventuels.
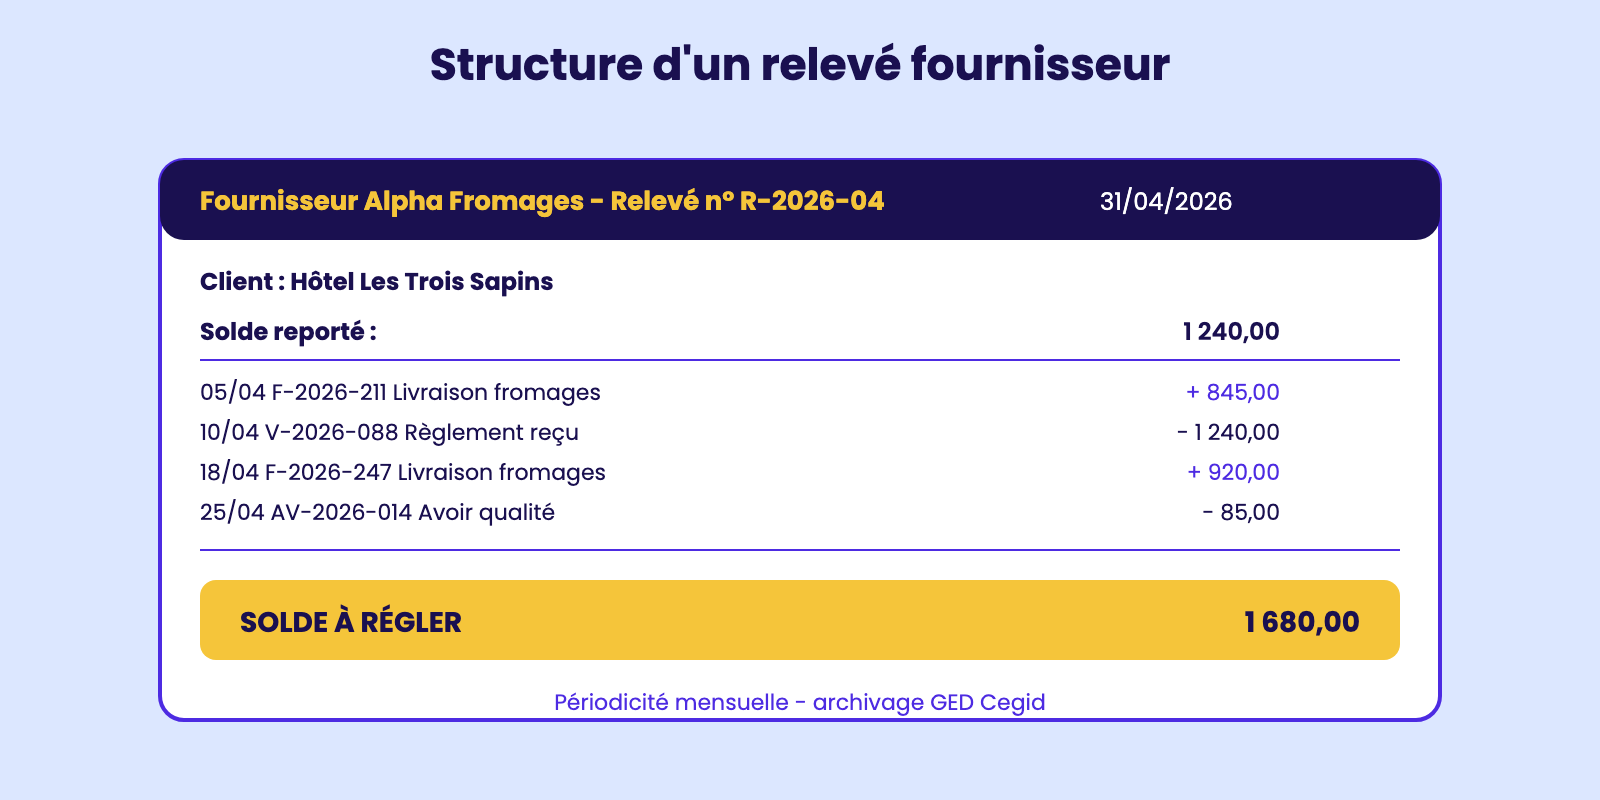
Structure d'un relevé fournisseur
5.2 – La méthode de rapprochement : comparaison ligne à ligne avec le PGI, identification des écarts
La méthode de rapprochement entre le relevé fournisseur reçu et le compte fournisseur tenu dans le PGI est une démarche analytique structurée qui consiste à confronter ligne à ligne les deux états pour identifier toute divergence et la traiter avant qu'elle ne perturbe les arrêtés comptables.
Anaïs Vermeille, assistante de gestion à l'agence de voyage Voyages Authentiques, applique pour chaque relevé reçu une méthode en six étapes que sa responsable lui a inculquée dès son embauche.
Première étape, l'édition de l'extrait de compte interne dans le PGI Sage à la date exacte d'arrêté du relevé fournisseur : Anaïs sélectionne le compte 401FRO « Fournisseur Croisières Méditerranée » et imprime ou exporte au format Excel l'historique complet des mouvements depuis le solde reporté.
Deuxième étape, le contrôle des soldes d'ouverture : le solde reporté sur le relevé doit correspondre exactement, au centime près, au solde du compte interne à la date d'ouverture de la période ; un écart à ce niveau révèle un litige résiduel non clôturé du mois précédent qu'il faut traiter en priorité.
Troisième étape, le pointage ligne à ligne par appariement direct : pour chaque facture du relevé, Anaïs cherche la même facture dans le compte interne en se basant sur le numéro et la date, puis vérifie le montant ; les correspondances sont marquées d'un signe de validation dans les deux états.
Quatrième étape, le recensement des écarts : Anaïs constitue un tableau récapitulatif à trois colonnes (présent dans le relevé seulement, présent dans le PGI seulement, montants divergents pour la même référence).
Cinquième étape, l'investigation systématique de chaque écart : pour chaque ligne non appariée, Anaïs ouvre une fiche d'investigation avec hypothèses possibles, recherche de pièces justificatives, contact éventuel du fournisseur.
Sixième étape, la validation finale ou la mise en attente formelle : à l'issue de l'investigation, soit Anaïs corrige le compte interne par une écriture rectificative, soit elle conteste le relevé en émettant un courrier explicatif au fournisseur, soit elle bascule l'écart dans un dossier « à suivre » avec un délai de résolution.
Cette discipline méthodique transforme un état descriptif en un véritable outil de pilotage de la fiabilité comptable.
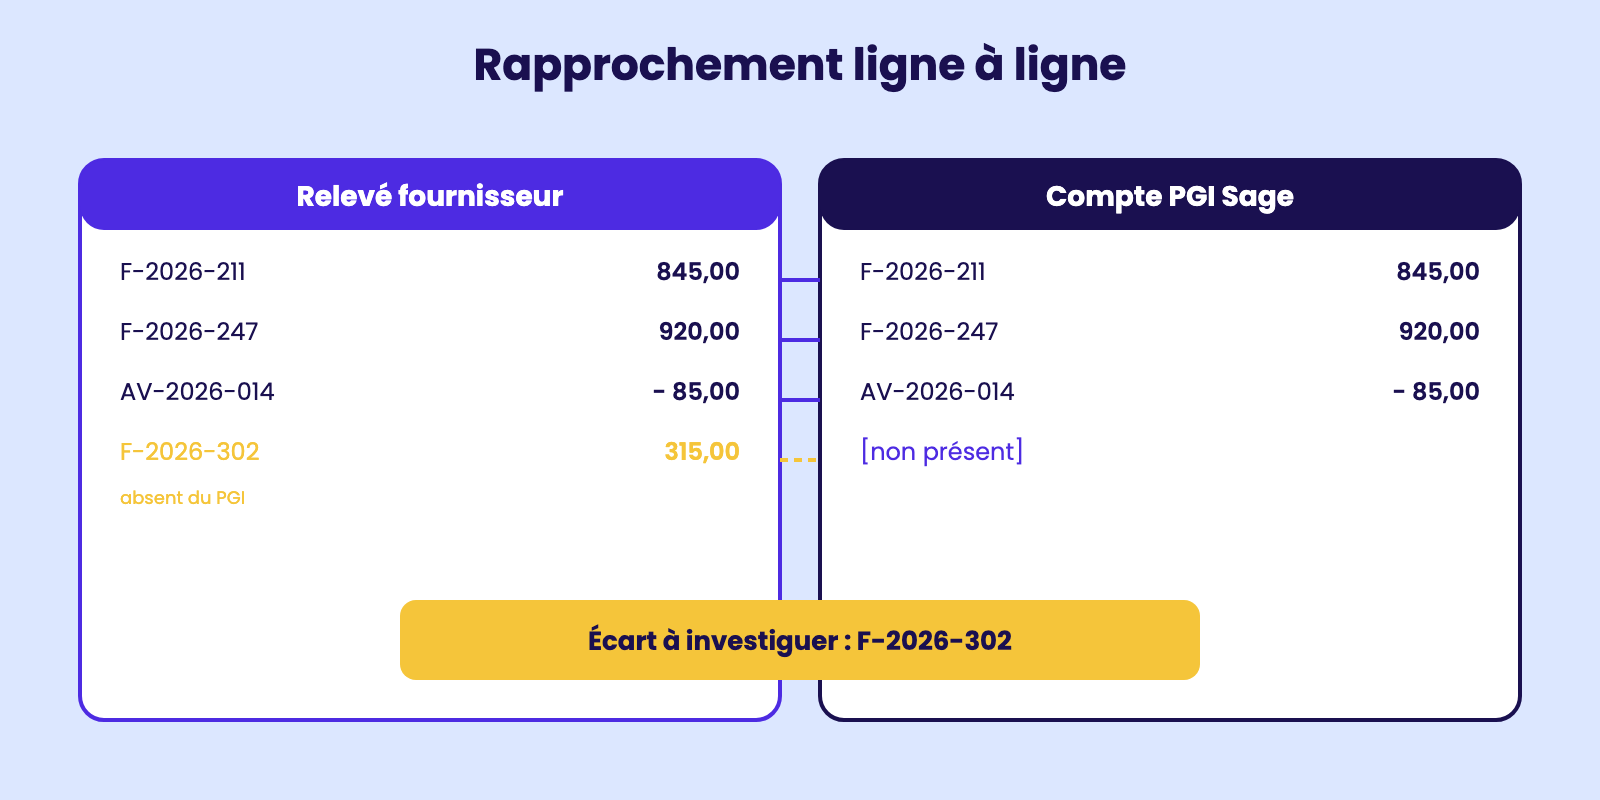
Rapprochement ligne à ligne
5.3 – Les causes fréquentes d'écarts : facture non saisie, avoir non comptabilisé, paiement non lettré
Les écarts entre le relevé fournisseur et le compte interne résultent dans la quasi-totalité des cas de cinq causes typiques que l'assistant de gestion expérimenté apprend à diagnostiquer en quelques minutes.
Sophie Auriol, assistante de gestion à la PME industrielle Mécanique de l'Ouest, a élaboré une grille mentale de tri qu'elle applique à chaque écart détecté lors du rapprochement mensuel.
Première cause, la facture non encore saisie dans le PGI : le fournisseur a expédié la facture quelques jours après son émission ou bien la facture s'est perdue dans le circuit interne de validation, ce qui fait qu'elle figure sur le relevé du fournisseur mais pas encore dans le PGI ; Sophie résout ce cas en localisant la facture papier ou électronique et en la saisissant immédiatement avec sa date d'origine.
Deuxième cause, l'avoir non comptabilisé : symétriquement, le fournisseur a émis un avoir et l'a mentionné sur son relevé mais Sophie ne l'a pas encore reçu ou enregistré ; elle doit alors solliciter le duplicata par mail puis le passer en comptabilité avec lettrage immédiat.
Troisième cause, le paiement effectué non lettré : Sophie a réglé une facture par virement mais oublié de procéder au lettrage dans le PGI, ce qui fait que la facture apparaît comme non réglée dans son compte alors qu'elle est lettrée chez le fournisseur ; le diagnostic se fait facilement en croisant la date du virement bancaire et la facture concernée, suivi du lettrage rétroactif.
Quatrième cause, le décalage de comptabilisation : Sophie a enregistré une facture à sa date de réception alors que le fournisseur l'a comptabilisée à sa date d'émission, ce qui crée un écart sur la période même s'il s'efface au relevé suivant ; pour résoudre, Sophie compare les dates exactes et accepte l'écart temporel sans correction.
Cinquième cause, l'erreur de saisie : montant incorrectement saisi, numéro de facture mal repris, imputation sur un mauvais compte fournisseur en cas d'homonymie ; ces erreurs sont les plus graves car elles dégradent la qualité de l'information comptable, et Sophie les corrige par une écriture rectificative datée du jour de la correction avec un libellé explicite « rectif facture F-… initialement saisie le … ».
Sophie maintient un journal de bord des écarts avec la cause identifiée et le délai de résolution, ce qui lui permet de produire un indicateur trimestriel de qualité du processus achats à destination du contrôle interne.
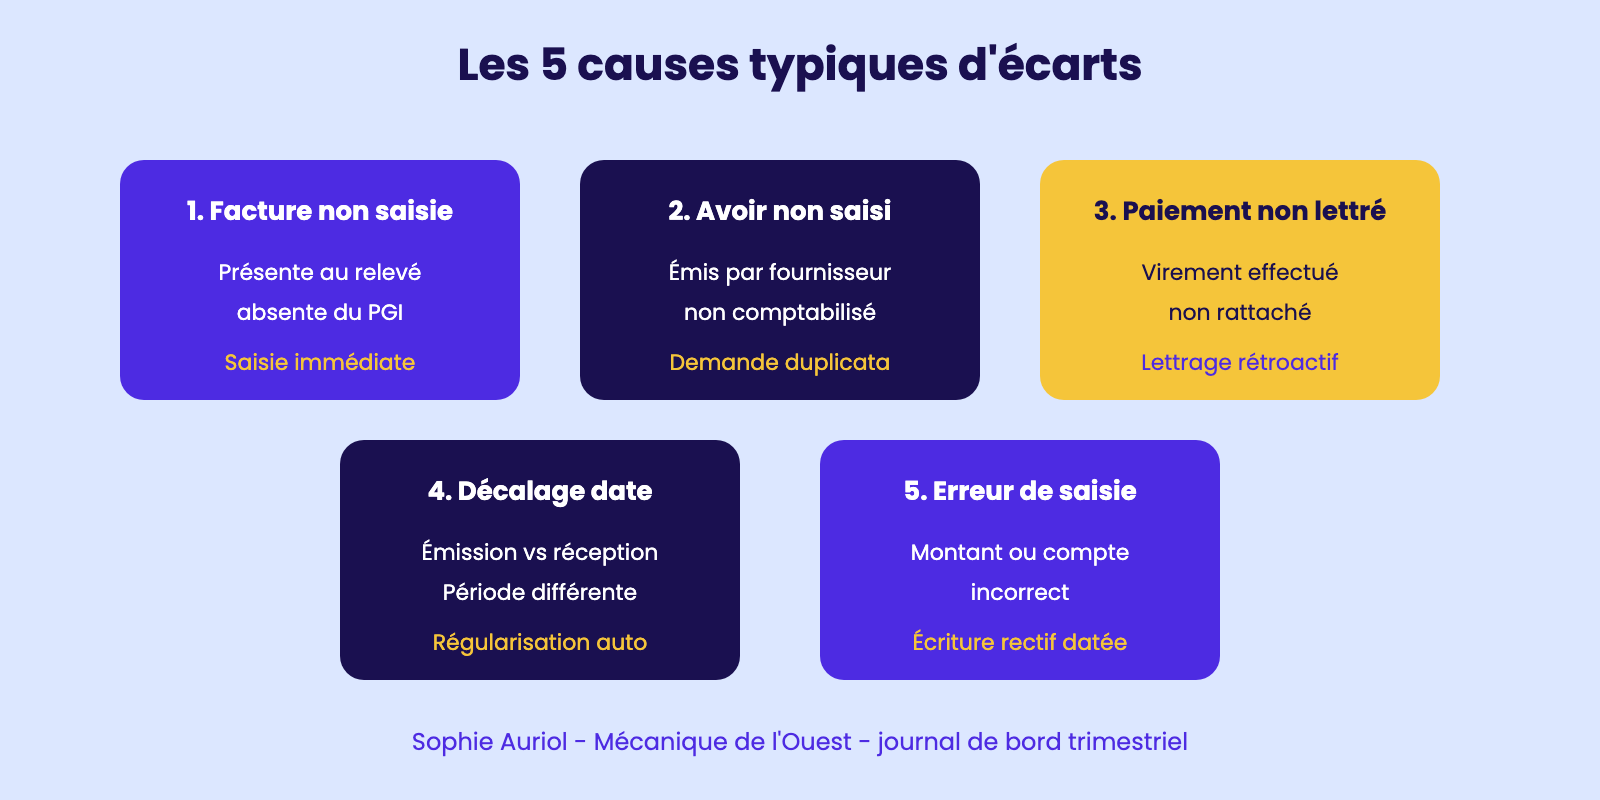
Les 5 causes typiques d'écarts
5.4 – La correction des écarts : procédure, écritures rectificatives, validation
La correction des écarts identifiés lors du rapprochement est une opération comptable sensible qui doit obéir à un protocole précis pour préserver la valeur probante des comptes et la traçabilité des modifications apportées.
Camille Delacroix, assistante de gestion à la PME Logistique Atlantique située à Nantes, a appris au fil des audits que la moindre négligence dans une correction peut être interprétée par le commissaire aux comptes comme une faiblesse du contrôle interne, voire comme un soupçon de manipulation comptable. La procédure de correction qu'elle applique systématiquement comprend cinq exigences cumulatives.
Première exigence, l'identification univoque de l'écart à corriger par une référence unique dans le journal des écarts : numéro de fournisseur, montant de l'écart, date d'identification, cause analysée. Deuxième exigence, le principe d'irréversibilité comptable :
Camille ne supprime jamais une écriture erronée, elle passe systématiquement une écriture de contre-passation qui annule l'écriture initiale puis une nouvelle écriture correcte ; le PGI Sage conserve les deux écritures et la traçabilité complète du raisonnement.
Troisième exigence, le justificatif écrit : toute écriture rectificative est accompagnée dans la GED du PGI d'une note explicative datée et signée mentionnant la nature de l'écart, l'analyse menée, la décision prise et la référence du rapprochement à l'origine de la découverte
. Quatrième exigence, le double regard hiérarchique : pour toute correction d'un montant supérieur à cinq cents euros, Camille obtient la contre-signature de son responsable comptable Monsieur Marchais, ce qui constitue un dispositif de séparation des fonctions intégré au processus.
Cinquième exigence, la mise à jour du tableau de suivi des écarts qui consolide l'historique des corrections et alimente le reporting trimestriel au directeur financier. Considérons un cas concret : Camille découvre qu'elle avait saisi par erreur une facture de Logistique Express pour mille deux cents euros sur le compte 401LEX au lieu de mille cinq cents euros.
La correction se passe en deux temps : écriture rectificative en débit 601100 pour deux cent cinquante euros et 445660 pour cinquante euros, en crédit 401LEX pour trois cents euros, avec libellé « rectif F-2026-187 saisie initiale erronée 1200 réel 1500 ».
Cette correction laisse une trace propre que tout contrôleur peut reconstituer en quelques minutes lors d'un audit.
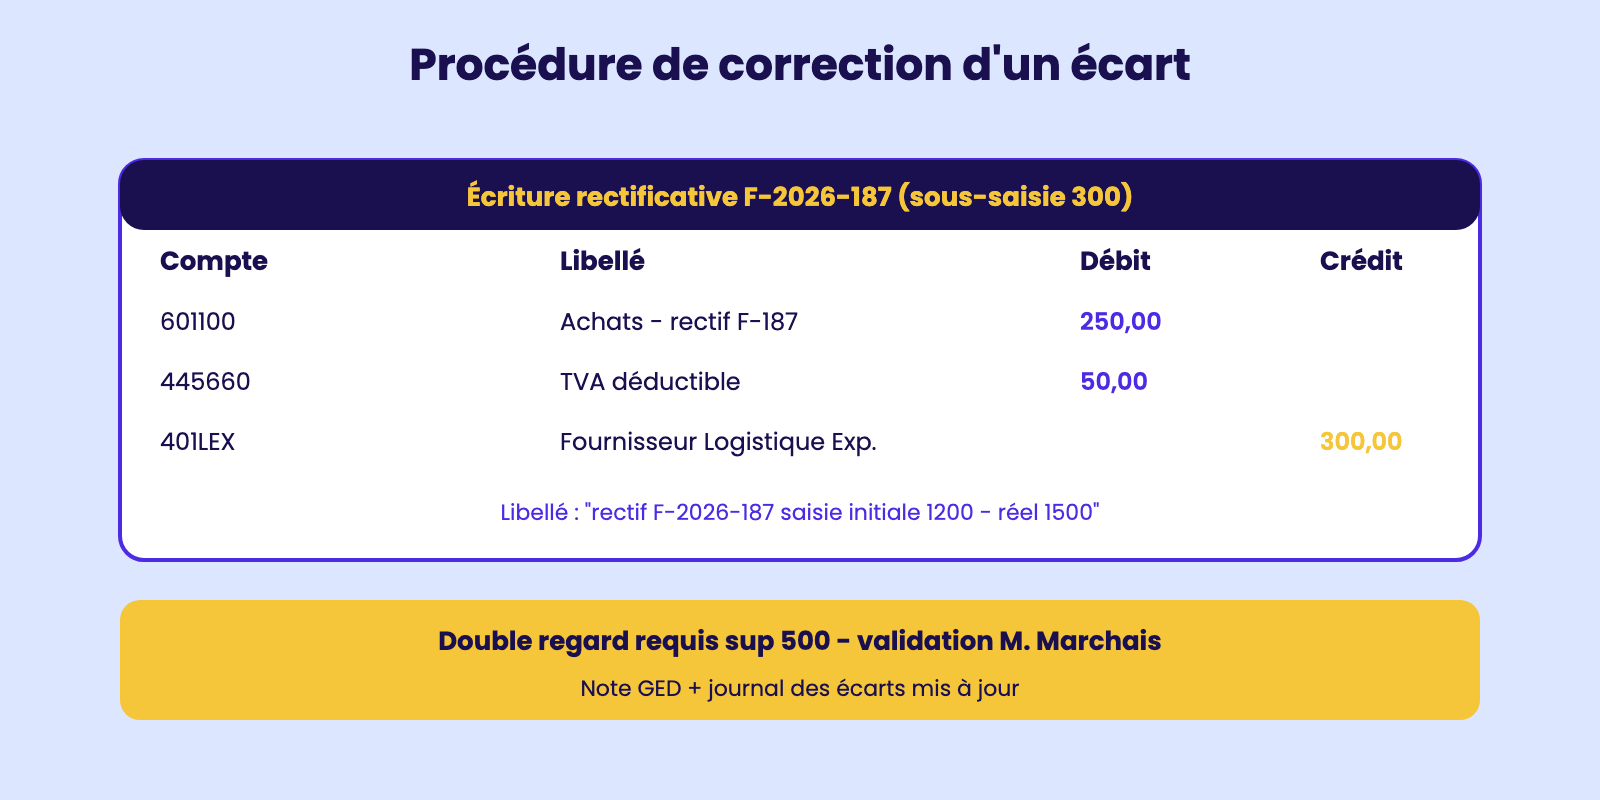
Procédure de correction d'un écart
5.5 – La fréquence et la documentation du rapprochement : périodicité, état de rapprochement, archivage
La fréquence et la documentation du rapprochement fournisseurs sont des éléments du contrôle interne dont l'organisation conditionne directement la fiabilité de la comptabilité auxiliaire et la sérénité des arrêtés annuels.
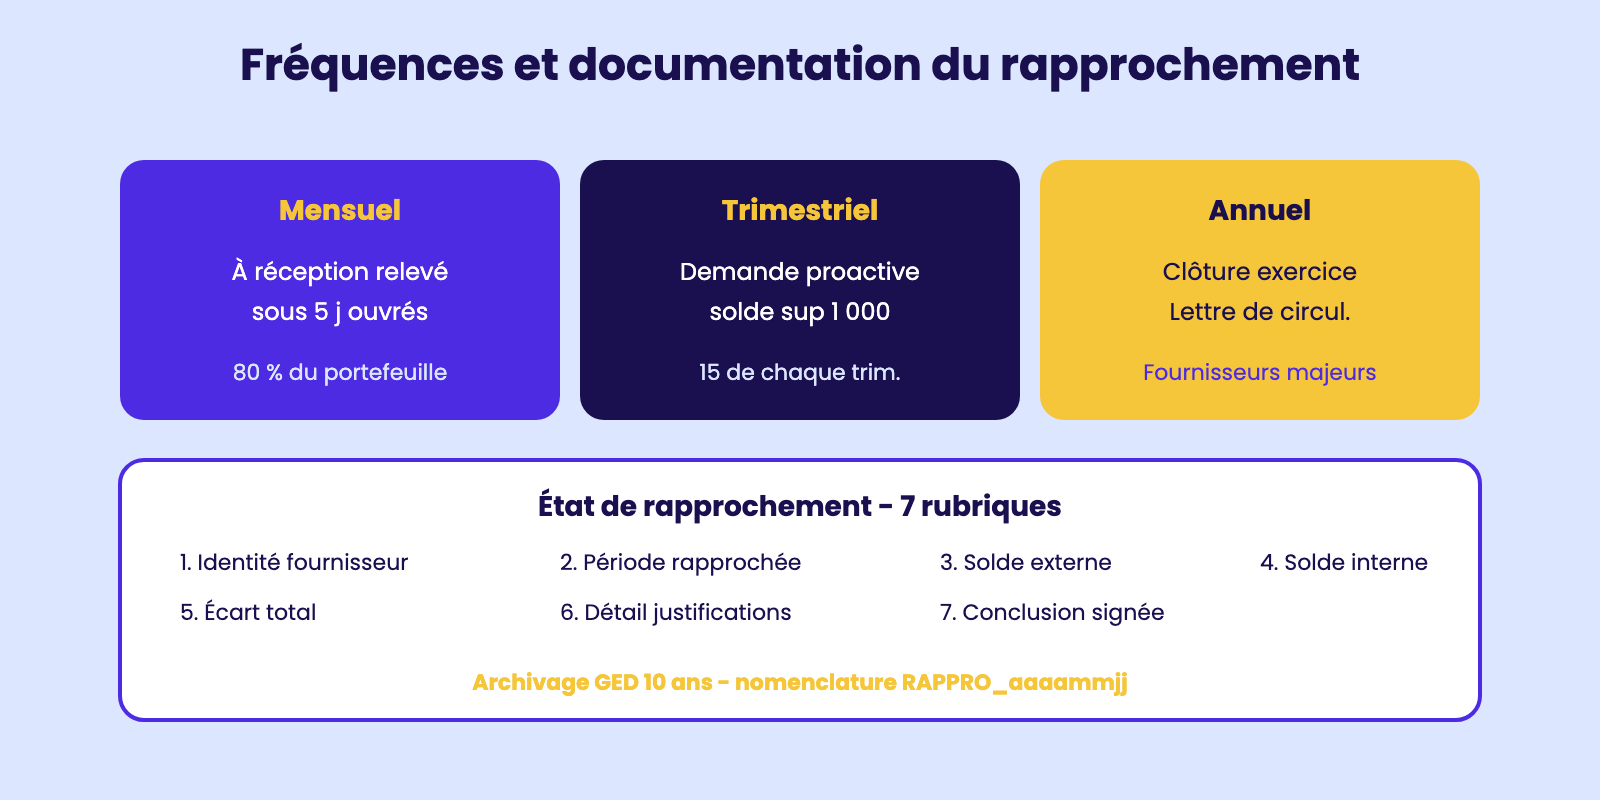
Adrien Boucard, assistant de gestion dans le cabinet d'expertise comptable Comptabilité Plus à Bordeaux, applique pour ses dossiers clients un calendrier de rapprochement très structuré qui combine trois périodicités emboîtées.
Première périodicité, mensuelle : à la réception de chaque relevé fournisseur, Adrien procède au rapprochement complet dans les cinq jours ouvrés suivant la réception ; ce rapprochement systématique couvre tous les fournisseurs ayant émis un relevé, soit environ quatre-vingts pour cent du portefeuille en valeur.
Deuxième périodicité, trimestrielle : pour les fournisseurs n'envoyant pas de relevé périodique mais représentant un solde supérieur à mille euros, Adrien sollicite directement un état de compte par mail au quinze de chaque trimestre civil afin de garantir le pointage sur l'ensemble du portefeuille à enjeux.
Troisième périodicité, annuelle : à la date de clôture comptable, Adrien organise un rapprochement universel exhaustif avec demande systématique de confirmation directe aux fournisseurs principaux selon la procédure dite « lettre de circularisation » utilisée par les commissaires aux comptes.
Chaque rapprochement génère un document standardisé appelé « état de rapprochement fournisseur » qui contient sept rubriques obligatoires : identité du fournisseur, période rapprochée, solde selon le relevé externe, solde selon le PGI interne, écart total identifié, détail des éléments justifiant l'écart, conclusion validée et signée par l'assistant et son responsable hiérarchique.
Cet état est archivé dans la GED du PGI sous une nomenclature standardisée « RAPPRO_aaaammjj_FOURNISSEUR » et conservé pendant la durée légale de dix ans imposée pour les pièces comptables.
Adrien produit en fin de mois un tableau de synthèse récapitulant pour chaque fournisseur la date du dernier rapprochement, l'écart résiduel non résolu et la date de prochaine échéance, ce qui constitue le cœur du dispositif de contrôle interne sur le cycle achats fournisseurs.
Cette discipline calendaire et documentaire prévient les surprises lors des clôtures, sécurise la sincérité des comptes et démontre la maîtrise du processus aux yeux des auditeurs externes ainsi qu'à l'administration fiscale en cas de contrôle.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.