🎯 Objectifs pédagogiques
2. Objectifs pédagogiques opérationnels
À la fin du module, l'apprenant devra être capable de :
- Identifier les caractéristiques économiques d'une organisation : distinguer les entreprises, les associations et les organisations publiques, comprendre leurs finalités et identifier leurs principales sources de financement.
- Comprendre les notions financières essentielles : différencier les recettes, les dépenses, les charges, les produits, les créances et les dettes.
- Exploiter les documents comptables et financiers : repérer les informations utiles dans les factures, les devis, les bons de commande, les relevés bancaires et les documents de synthèse.
- Participer au suivi des opérations financières : contrôler les montants, vérifier les échéances, suivre les règlements et mettre à jour les tableaux de suivi.
- Analyser des données financières simples : calculer des totaux, comparer des montants, déterminer des écarts entre prévisions et réalisations et interpréter les résultats obtenus.
- Comprendre l'équilibre économique d'une organisation : identifier les facteurs qui influencent les recettes et les dépenses et comprendre les conséquences d'un déséquilibre financier.
- Repérer les anomalies et les risques : détecter une facture incomplète, un montant incohérent, un retard de paiement ou une différence entre les données enregistrées et les pièces justificatives.
- Utiliser les outils numériques de gestion : renseigner des tableaux de suivi, réaliser des calculs simples sur un tableur et organiser les données financières.
- Communiquer des informations fiables : transmettre les éléments nécessaires au responsable administratif, au service comptable ou à la direction, en respectant les règles de confidentialité.
3. Contenus pédagogiques du module
Partie 1 : Comprendre l'environnement économique de l'organisation
L'apprenant découvre les différents types d'organisations et leur fonctionnement économique.
Notions abordées :
- Les entreprises privées, les associations et les organisations publiques.
- Les objectifs économiques et financiers d'une organisation.
- Les ressources financières et les principales sources de financement.
- Les relations avec les clients, les fournisseurs, les banques et les partenaires.
- La place de la gestion administrative dans le suivi financier.
Compétence visée : comprendre le fonctionnement économique d'une organisation et identifier les informations financières nécessaires à son activité.
Partie 2 : Identifier les principales données financières
L'apprenant apprend à reconnaître et à différencier les informations utilisées dans le cadre de la gestion financière.
Notions abordées :
- Les recettes et les dépenses.
- Les charges et les produits.
- Les créances clients et les dettes fournisseurs.
- Les encaissements et les décaissements.
- Les échéances de paiement.
- La TVA sur les opérations courantes, selon le contexte étudié.
- Les justificatifs associés aux opérations financières.
Compétence visée : identifier, classer et contrôler les données financières nécessaires au traitement des opérations administratives.
Partie 3 : Exploiter les documents comptables et financiers
L'apprenant apprend à rechercher les informations utiles dans les documents produits ou reçus par l'organisation.
Documents étudiés :
- Les devis et les bons de commande.
- Les factures d'achat et de vente.
- Les avoirs.
- Les relevés bancaires.
- Les échéanciers de paiement.
- Les tableaux de suivi des règlements.
- Les budgets prévisionnels.
- Les comptes de résultat et les bilans simplifiés.
Compétence visée : extraire les informations pertinentes d'un document, vérifier leur cohérence et les utiliser pour effectuer un suivi administratif fiable.
Partie 4 : Participer au suivi financier de l'organisation
L'apprenant met en pratique les opérations courantes liées au suivi des flux financiers.
Notions et activités abordées :
- Enregistrer et contrôler les informations figurant sur les factures.
- Mettre à jour un tableau de suivi des dépenses.
- Suivre les règlements des clients et des fournisseurs.
- Identifier les factures en attente de paiement.
- Repérer les retards et les échéances à venir.
- Comparer les montants facturés et les montants réglés.
- Signaler les anomalies constatées au responsable concerné.
Compétence visée : contribuer au suivi administratif et financier des opérations courantes, dans le respect des procédures de l'organisation.
Partie 5 : Comprendre et analyser l'équilibre économique
L'apprenant découvre les principaux indicateurs permettant de comprendre la situation économique d'une organisation.
Notions abordées :
- La différence entre résultat comptable et trésorerie.
- Le principe général du compte de résultat.
- La distinction entre bilan et compte de résultat.
- Le calcul d'un solde simple entre recettes et dépenses.
- La comparaison entre budget prévisionnel et dépenses réalisées.
- L'identification des écarts et des dépassements budgétaires.
- Les conséquences possibles des retards de paiement sur la trésorerie.
- Les actions administratives permettant de fiabiliser le suivi financier.
Compétence visée : interpréter des données financières simples, repérer les écarts significatifs et transmettre une information utile au suivi de l'activité.
Point important pour le Bac Pro AGORA : l'objectif n'est pas de former l'apprenant à réaliser un audit financier ou à établir seul les comptes annuels. Il s'agit de lui permettre de comprendre les documents, de traiter les informations administratives et financières, de contrôler leur cohérence et de contribuer au suivi de la gestion de l'organisation.
4. Activités pratiques proposées
Pour rendre ce module concret, plusieurs mises en situation professionnelles peuvent être proposées.
| Situation professionnelle | Travail demandé à l'apprenant |
|---|---|
| Réception d'une facture fournisseur | Vérifier les informations, les montants et les échéances. |
| Suivi des dépenses d'un service | Compléter un tableau de suivi et calculer le total des dépenses. |
| Préparation d'un paiement | Identifier la facture concernée, vérifier son échéance et transmettre les informations nécessaires. |
| Retard de règlement d'un client | Repérer la facture impayée et préparer un message de relance adapté. |
| Suivi d'un budget | Comparer les dépenses prévues et les dépenses réalisées. |
| Contrôle d'un relevé bancaire | Rapprocher les opérations avec les justificatifs disponibles et signaler les différences. |
| Analyse d'un compte de résultat simplifié | Identifier les produits, les charges et le résultat de l'organisation. |
| Préparation d'un bilan d'activité | Présenter les principales données financières dans un tableau synthétique. |
5. Compétences transversales développées
Au-delà des connaissances financières, ce module permet de développer plusieurs compétences professionnelles indispensables au titulaire du Bac Pro AGORA :
- Rigueur et précision : contrôler les montants et limiter les erreurs de saisie.
- Organisation : classer les documents, respecter les échéances et assurer le suivi des dossiers.
- Autonomie : réaliser les contrôles courants en suivant les procédures établies.
- Maîtrise des outils numériques : utiliser un tableur pour effectuer des calculs et présenter les résultats.
- Communication professionnelle : transmettre des informations financières claires et compréhensibles.
- Discrétion professionnelle : respecter la confidentialité des données financières de l'organisation.
- Esprit d'analyse : identifier une anomalie et rechercher les informations nécessaires à sa compréhension.
6. Résultats attendus en fin de module
À l'issue de cette formation, l'apprenant devra être capable de traiter une situation professionnelle simple mobilisant des données financières.
Il devra notamment pouvoir :
- Identifier les documents nécessaires au traitement d'une opération financière.
- Extraire les informations pertinentes et vérifier leur cohérence.
- Effectuer des calculs simples et mettre à jour un tableau de suivi.
- Repérer les échéances, les retards et les éventuelles anomalies.
- Interpréter les principaux résultats d'un suivi financier.
- Présenter une synthèse claire des informations recueillies.
- Transmettre les éléments nécessaires au responsable concerné, dans le respect de son champ de compétences.
L'évaluation pourra prendre la forme d'une étude de cas professionnelle, d'un exercice de contrôle de factures, d'un tableau de suivi financier à compléter ou d'une analyse guidée de documents comptables simplifiés.
Pour accompagner ce module : une illustration pédagogique
L'image associée peut représenter un apprenant en situation professionnelle, travaillant sur un ordinateur avec des factures, une calculatrice, un tableau de suivi budgétaire et des graphiques financiers.
Elle permettra d'illustrer les notions de gestion comptable, de contrôle des dépenses, de suivi des règlements et d'analyse de l'équilibre économique.
Conseil pédagogique : pour un document officiel de formation, distingue bien les activités de gestion administrative et de suivi financier relevant du Bac Pro AGORA des missions spécialisées de comptabilité et d'analyse financière. Cette distinction permet de conserver des objectifs adaptés au niveau du diplôme.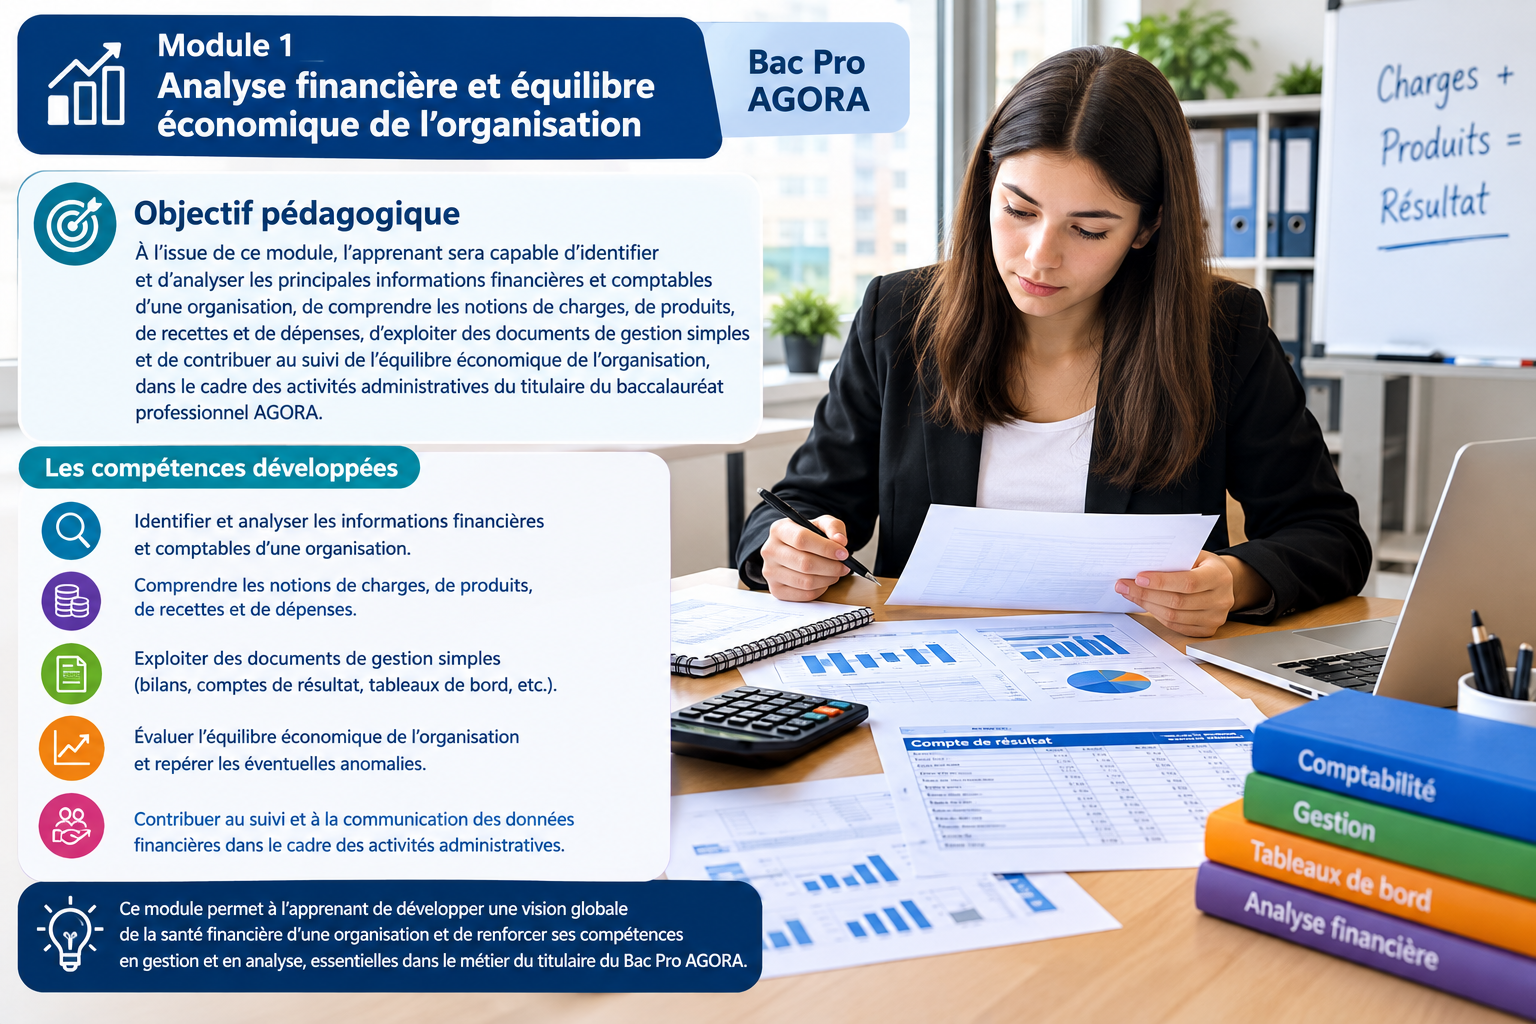
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.