📝 Analyser la structure financière : fonds de roulement et besoin en fonds de roulement
Chapitre 2 – Analyser la structure financière : fonds de roulement et besoin en fonds de roulement
2.1 – Le Fonds de Roulement (FR) : définition, calcul, interprétation
Le fonds de roulement est l'un des indicateurs les plus puissants de l'analyse financière, parce qu'il révèle d'un seul chiffre la cohérence entre les emplois durables d'une organisation et ses ressources stables. Sa logique repose sur un principe simple de bon sens : on ne finance pas un bâtiment ou une machine, qui restera dix ou vingt ans dans l'entreprise, avec un crédit fournisseur à payer dans trente jours.
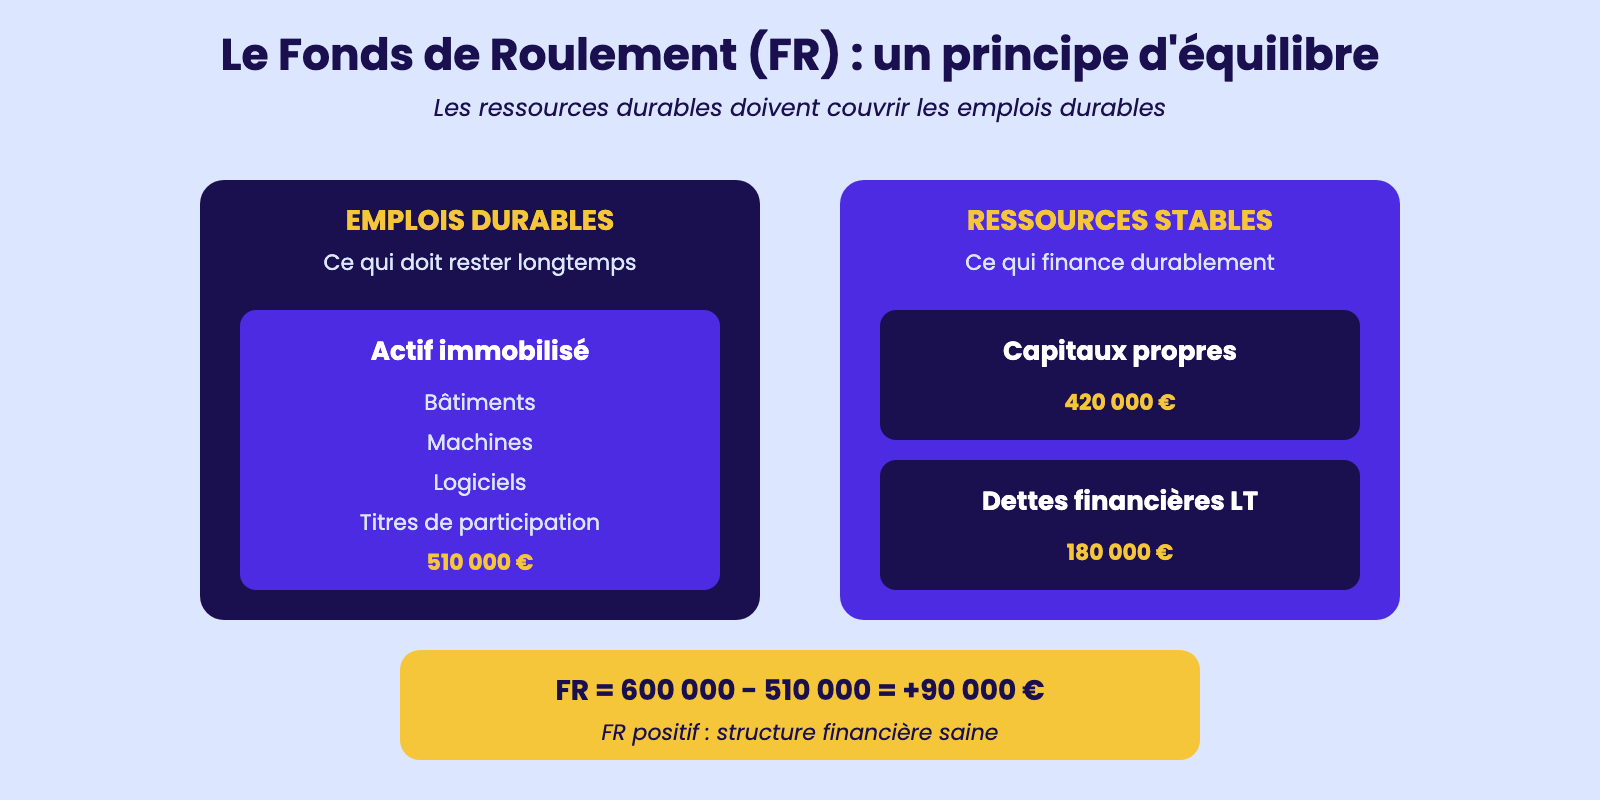
Les ressources stables, c'est-à-dire celles qui sont disponibles durablement (capitaux propres, dettes financières à plus d'un an), doivent au minimum couvrir les emplois stables, c'est-à-dire les actifs immobilisés.
Le calcul s'effectue par la formule : FR = Ressources stables – Emplois stables, ou, de manière équivalente, FR = Capitaux propres + Dettes financières long terme – Actif immobilisé. Un fonds de roulement positif signifie que les ressources stables couvrent intégralement les emplois durables et dégagent même un excédent qui servira à financer une partie du cycle d'exploitation.
Un fonds de roulement nul indique un équilibre strict mais fragile. Un fonds de roulement négatif est un signal préoccupant : l'entreprise finance ses immobilisations avec des dettes à court terme, ce qui l'expose à un risque de rupture en cas de tension de trésorerie.
Margaux, assistante de gestion dans une PME de plasturgie à Saint-Étienne, calcule chaque trimestre le FR de son entreprise. Capitaux propres : 420 000 €. Dettes financières long terme : 180 000 €.
Actif immobilisé net : 510 000 €. Le FR s'élève donc à 90 000 €, ce qui rassure la direction sur la solidité de la structure de financement. Si le projet d'investir dans une nouvelle ligne de production de 200 000 € se concrétise sans contracter de nouvel emprunt, le FR deviendrait négatif et l'entreprise basculerait dans une zone à risque.
C'est ce raisonnement de cohérence emplois/ressources qui fait du fonds de roulement un véritable boussole de la solidité financière à moyen terme, observé attentivement par les banquiers lors de toute demande de crédit.
Le Fonds de Roulement (FR) : un principe d'équilibre
2.2 – Le Besoin en Fonds de Roulement (BFR) : définition, composantes, calcul
Le besoin en fonds de roulement traduit en euros le décalage temporel entre les encaissements et les décaissements qui rythment l'exploitation quotidienne d'une organisation. Concrètement, il mesure la somme d'argent que l'entreprise doit mobiliser en permanence pour absorber le temps qui sépare le moment où elle paie ses fournisseurs et celui où elle encaisse ses clients, en passant par le stockage de ses produits.
Ce besoin, presque toujours invisible pour le non-spécialiste, conditionne pourtant la tension ou la sérénité de la trésorerie au quotidien.
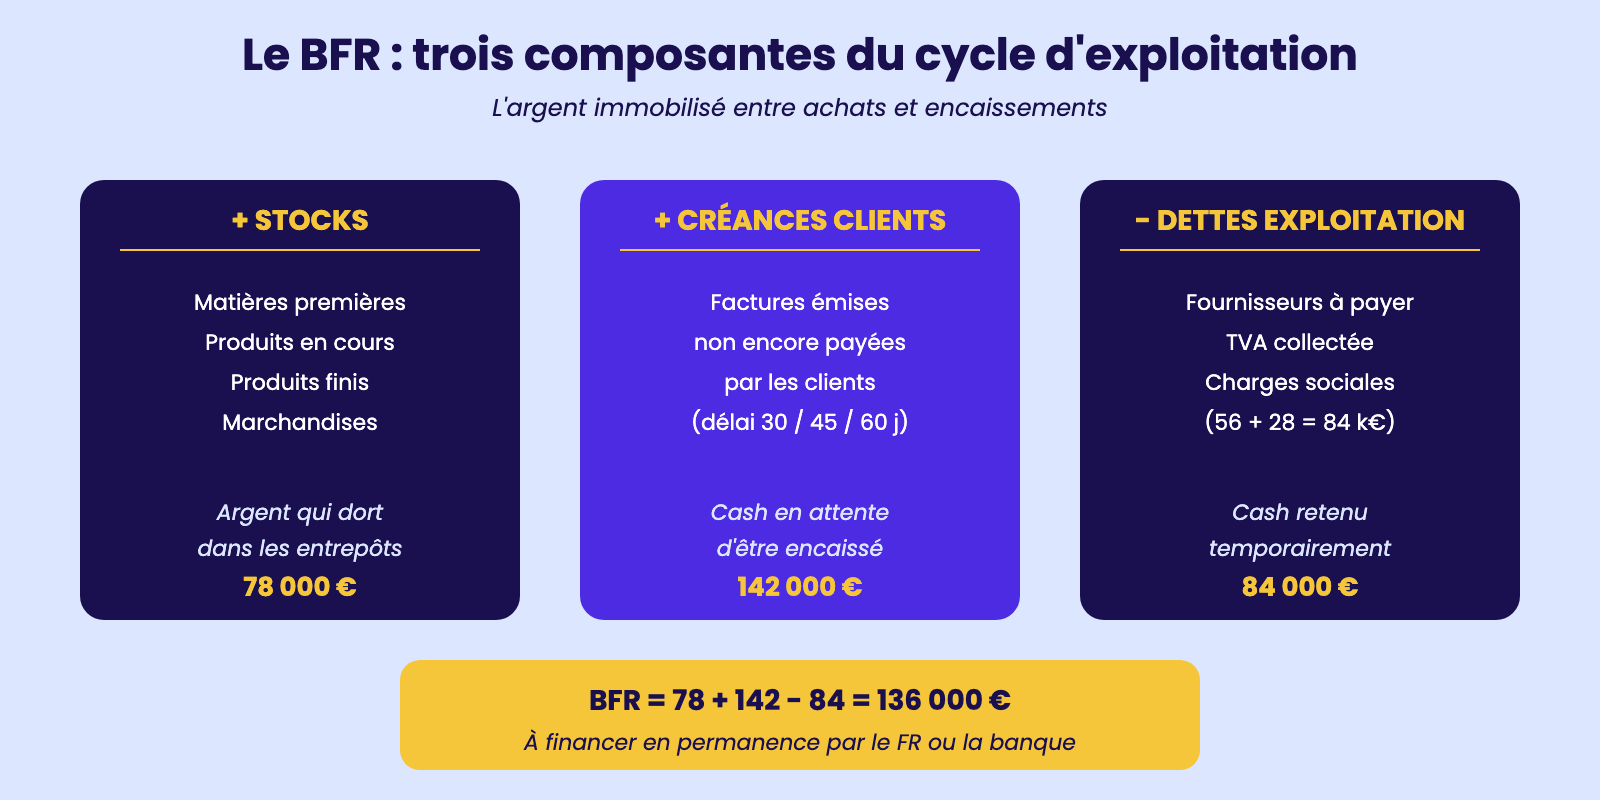
Le calcul repose sur trois composantes du cycle d'exploitation. D'abord les stocks : matières premières, marchandises, produits en cours et produits finis qui dorment dans les entrepôts représentent de l'argent immobilisé.
Ensuite les créances clients : les factures émises mais non encore payées sont autant de cash en attente. Ces deux postes constituent les emplois d'exploitation. À l'inverse, les dettes fournisseurs, les dettes fiscales (TVA collectée à reverser) et les dettes sociales (charges à payer) représentent des ressources d'exploitation, c'est-à-dire de l'argent que l'entreprise détient temporairement avant de le verser.
La formule devient : BFR = Stocks + Créances clients – Dettes fournisseurs et fiscales/sociales.
Inès, alternante dans un cabinet d'expertise comptable à Lyon, calcule chaque mois le BFR de plusieurs PME clientes. Pour une entreprise de fabrication de mobilier urbain, elle relève : stocks 78 000 €, créances clients 142 000 €, dettes fournisseurs 56 000 €, dettes fiscales et sociales 28 000 €.
Le BFR ressort à 136 000 € (78 + 142 – 56 – 28), ce qui signifie que l'entreprise doit financer en permanence cette somme par autre chose que les ressources d'exploitation. Si l'organisation parvenait à raccourcir les délais clients de 60 à 45 jours, ses créances baisseraient mécaniquement et le BFR diminuerait d'environ 23 000 €, libérant autant de trésorerie.
Comprendre le BFR, c'est donc identifier les leviers d'action concrets pour alléger les besoins de financement quotidiens.
Le BFR : trois composantes du cycle d'exploitation
2.3 – La Trésorerie Nette (TN) : relation FR-BFR-TN, cas d'équilibre et de tension
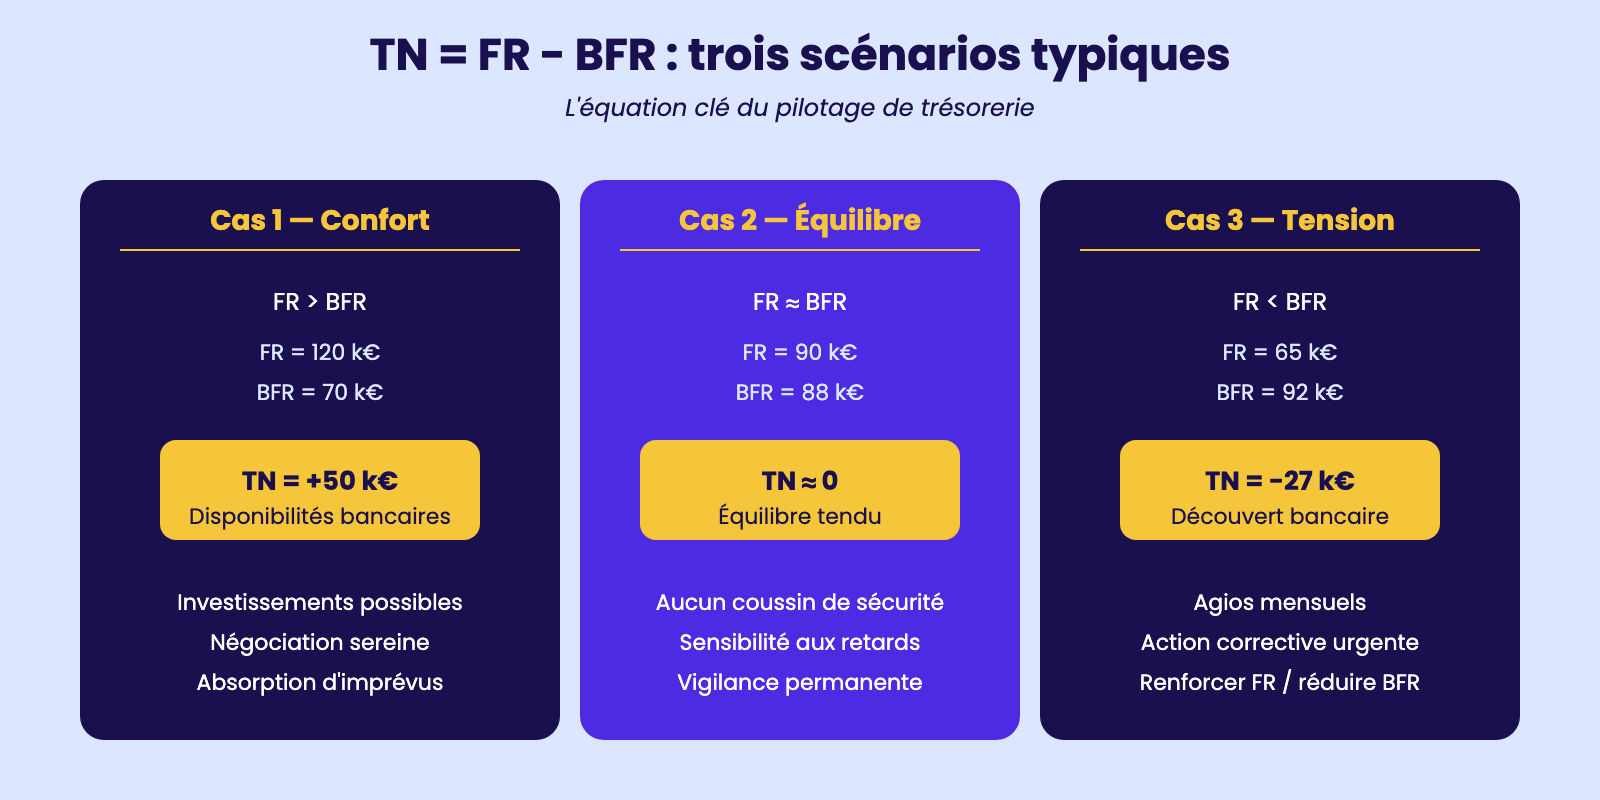
La trésorerie nette est l'aboutissement logique du diagnostic financier : elle révèle, en un seul chiffre, si l'entreprise dispose de marges de manœuvre ou si elle est sous tension permanente. Son originalité tient à la formule magique qui la relie à ses deux grandes sœurs : TN = FR – BFR.
Cette équation, simple en apparence, condense une analyse fondamentale : la trésorerie est ce qui reste du fonds de roulement une fois que le besoin en fonds de roulement a été financé. Quand le FR couvre intégralement le BFR, l'excédent se retrouve sous forme de disponibilités en banque ; lorsque le FR ne suffit pas, l'entreprise doit recourir à des financements de court terme comme le découvert ou l'affacturage.
Trois cas typiques se présentent. Premier cas : trésorerie nette positive. Le FR est supérieur au BFR, l'entreprise dispose de liquidités confortables, peut faire face à un imprévu, négocier avec sérénité ses conditions auprès des banques et envisager des investissements. Deuxième cas : trésorerie nette nulle ou très faible.
L'équilibre est strict, toute variation imprévue (retard d'un client, commande exceptionnelle à financer) peut basculer la situation en tension. Troisième cas : trésorerie nette négative. Le BFR dépasse le FR, l'entreprise vit en permanence sur des concours bancaires courants ; chaque mois ressemble à une course contre la montre pour boucler les paiements à venir.
Quentin, gérant d'une PME de transport routier à Reims, surveille chaque semaine sa trésorerie nette. FR : 65 000 €. BFR : 92 000 €. TN : – 27 000 € (découvert bancaire structurel).
La banque lui facture chaque mois 380 € d'agios. En analysant la situation avec son expert-comptable, ils identifient deux leviers : renégocier les délais clients de 60 à 45 jours, ce qui réduirait le BFR de 18 000 € environ, et solliciter un prêt à moyen terme de 50 000 € pour renforcer durablement le FR.
La nouvelle équation théorique deviendrait TN = (65+50) – (92–18) = 41 000 € : la trésorerie redevient positive, les agios disparaissent et l'entreprise retrouve sa marge de manœuvre. Cette logique simple est la grammaire de base de tout assistant en charge du pilotage financier.
TN = FR - BFR : trois scénarios typiques
2.4 – L'analyse du BFR selon le secteur d'activité : commerce, services, industrie
Le besoin en fonds de roulement ne se lit pas de la même manière selon le secteur d'activité, et c'est l'une des clés de l'analyse financière comparative : un même montant peut être catastrophique dans un secteur et parfaitement normal dans un autre.
Comprendre cette variabilité sectorielle évite des conclusions hâtives et permet de poser un diagnostic juste. Trois grandes familles d'activités se distinguent par leur structure de BFR : le commerce de détail, les services et l'industrie.
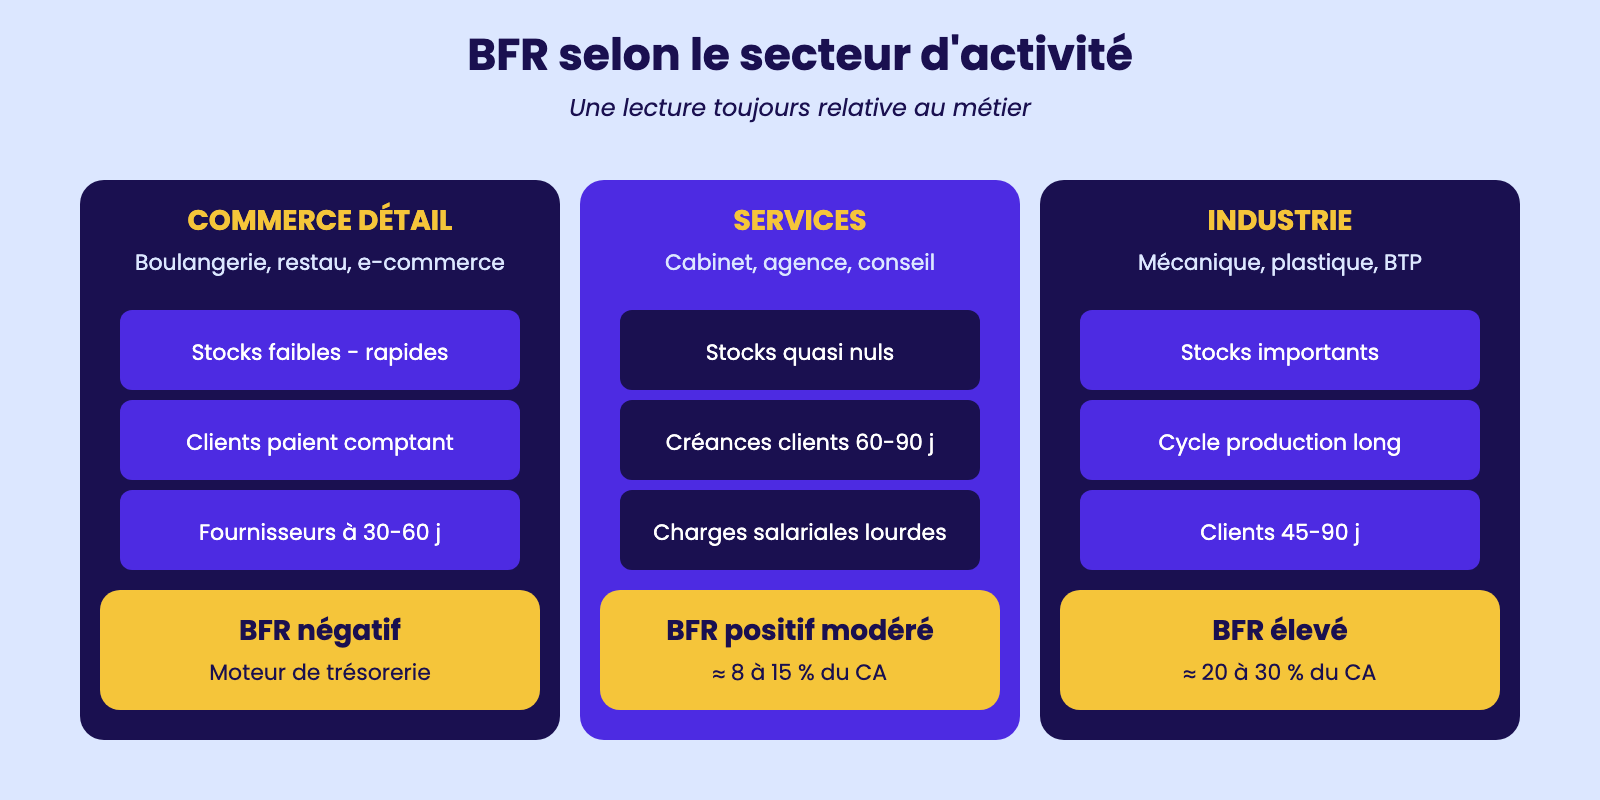
Le commerce de détail (boulangerie, supermarché, restauration, e-commerce B2C) se caractérise par un BFR souvent négatif, c'est-à-dire que les ressources d'exploitation dépassent les emplois d'exploitation. Pourquoi ?
Parce que les clients paient comptant (carte bleue, espèces) tandis que les fournisseurs accordent en général 30 à 60 jours de délai de paiement. L'entreprise encaisse donc avant de décaisser, ce qui constitue un véritable moteur de trésorerie.
Une chaîne comme un supermarché ou un fast-food utilise structurellement ce BFR négatif pour financer son développement sans recourir à l'endettement.
Les services (cabinet d'expertise comptable, agence de communication, société de conseil) présentent un BFR généralement positif mais modéré, car ils n'ont pratiquement pas de stocks. Le BFR se concentre sur les créances clients, qui peuvent toutefois être longues, en particulier dans les missions auprès des grands comptes ou des collectivités, où les délais de paiement atteignent fréquemment 60 à 90 jours.
L'industrie, enfin, affiche les BFR les plus élevés en valeur absolue : les stocks de matières premières, d'en-cours de fabrication et de produits finis pèsent lourd au bilan, et les délais clients y sont aussi importants.
Théo, contrôleur de gestion dans une PME industrielle de mécanique de précision à Belfort, mesure que son BFR représente environ 22 % du chiffre d'affaires annuel, contre 4 % pour le restaurant de son cousin Lucas à Bordeaux.
Cette différence ne reflète pas une mauvaise gestion, mais simplement la structure naturelle de chaque métier. Comparer le BFR d'une entreprise à celui du secteur, exprimé en jours de chiffre d'affaires, est donc l'étape indispensable de toute analyse pertinente.
BFR selon le secteur d'activité
2.5 – Les leviers d'amélioration de l'équilibre financier : réduction du BFR, renforcement du FR
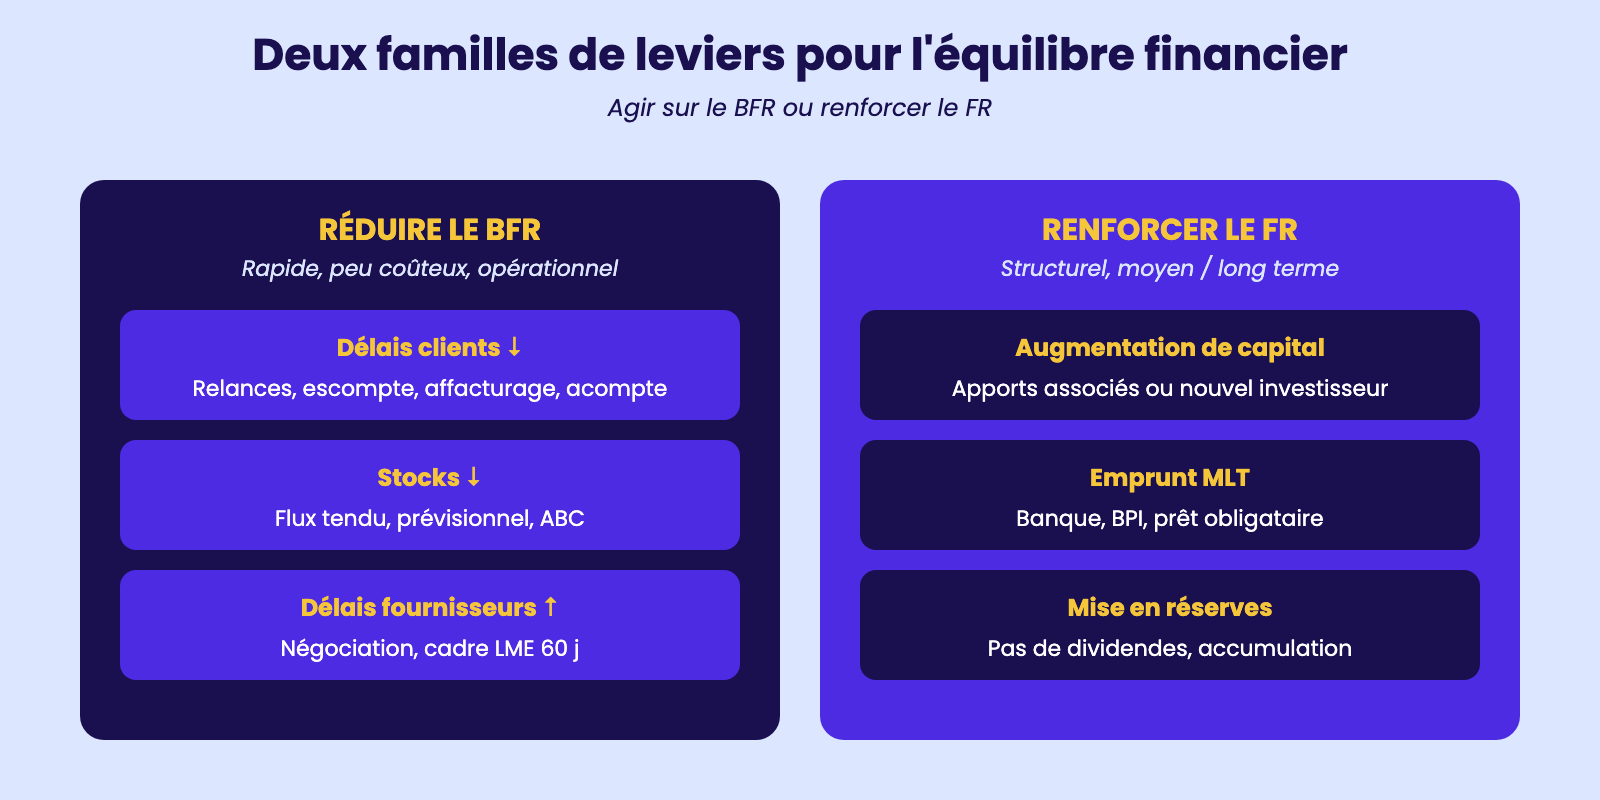
Lorsqu'une organisation diagnostique une trésorerie tendue ou négative, deux familles d'actions s'offrent à elle : agir sur le BFR pour le réduire, ou agir sur le FR pour le renforcer. Le plus souvent, la voie la plus rapide et la moins coûteuse passe par le BFR, car elle ne nécessite pas de nouveaux financements externes mais simplement une meilleure gestion du cycle d'exploitation.
La voie du FR, plus structurelle, suppose des décisions stratégiques de financement à moyen ou long terme.
Pour réduire le BFR, trois leviers principaux existent. Premier levier : raccourcir les délais de paiement clients. Cela passe par une politique de relance rigoureuse dès le lendemain de l'échéance, par l'incitation à l'escompte pour paiement comptant (1 ou 2 % de remise contre paiement à la commande), par le recours à l'affacturage qui cède les créances à un factor moyennant une commission, ou par l'exigence d'un acompte significatif à la commande.
Deuxième levier : optimiser les stocks. Une rotation plus rapide, obtenue par une politique d'approvisionnement en flux tendu, par un meilleur prévisionnel des ventes ou par une réduction des références dormantes, libère mécaniquement de la trésorerie.
Troisième levier : négocier des délais fournisseurs plus longs, dans le respect du cadre légal (60 jours fin de mois maximum entre professionnels selon la loi LME).
Pour renforcer le FR, les options sont moins nombreuses mais plus structurantes. Une augmentation de capital, par apport des associés actuels ou par entrée d'un nouvel investisseur, accroît durablement les capitaux propres.
Un emprunt à moyen ou long terme apporte des ressources stables sans diluer le capital, mais alourdit les charges financières et les remboursements. La mise en réserve systématique des bénéfices futurs (plutôt que leur distribution en dividendes) accumule progressivement les capitaux propres.
Adrien, gérant d'une entreprise du BTP en région toulousaine, a combiné ces leviers en deux ans : un emprunt de 80 000 €, l'arrêt temporaire des dividendes et une politique de relance renforcée des clients publics. Son FR est passé de 110 à 195 k€, son BFR a baissé de 165 à 140 k€, et sa trésorerie nette est repassée durablement positive à +55 k€.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.