📝– La trésorerie : définition, enjeux et indicateurs
La trésorerie : définition, enjeux et indicateurs
1.1 – Définition de la trésorerie : caisse, comptes bancaires, équivalents de trésorerie
La trésorerie d'une organisation ne se confond ni avec son chiffre d'affaires, ni avec son patrimoine, ni avec son résultat comptable : elle représente exclusivement les liquidités immédiatement disponibles, c'est-à-dire l'argent qu'on peut sortir d'un compte ou d'une caisse en quelques secondes pour régler une facture, verser un salaire ou saisir une opportunité d'achat.
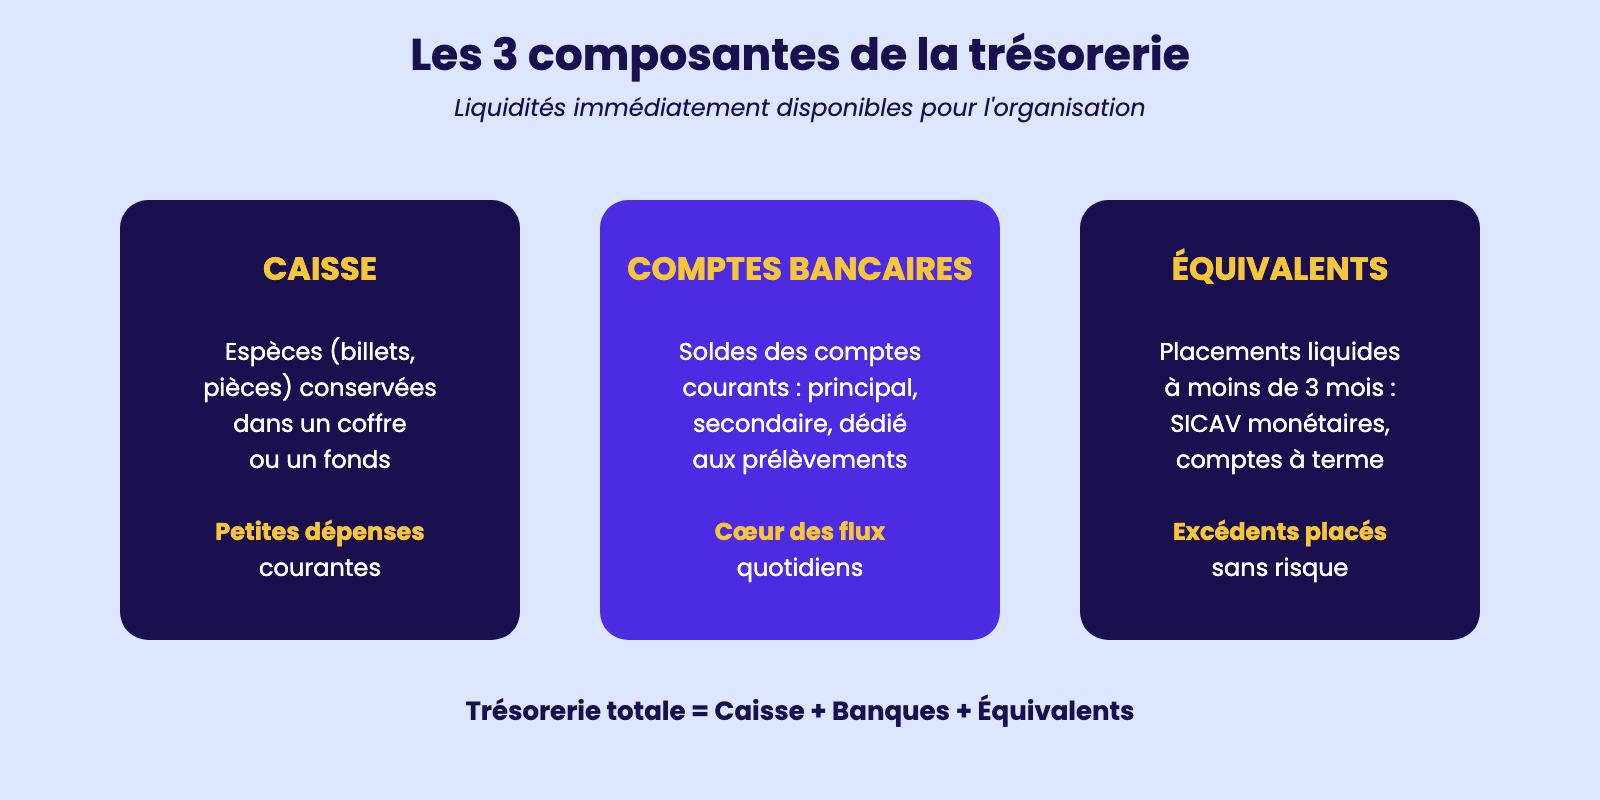
Concrètement, la trésorerie d'une PME se compose de trois grands réservoirs. Le premier est la caisse, ce fonds de billets et de pièces conservé dans un coffre pour les petites dépenses courantes : Sophie, assistante de gestion chez le restaurateur Le Petit Marché à Lyon, y puise les 23 € nécessaires au coursier du jour.
Le deuxième réservoir, le plus volumineux, ce sont les comptes bancaires courants : compte principal à la BNP, compte secondaire dédié aux prélèvements URSSAF, compte ouvert dans une banque en ligne pour réduire les frais. Karim, assistant dans une agence évènementielle parisienne, jongle quotidiennement entre trois comptes pour fluidifier les flux. Le troisième réservoir regroupe les équivalents de trésorerie, c'est-à-dire des placements à très court terme convertibles en cash en moins de trois mois sans risque de perte :
SICAV monétaires, comptes à terme, dépôts à vue rémunérés. Cette définition étroite a une vertu pédagogique : elle empêche de confondre richesse théorique et capacité réelle à payer. Une mairie peut posséder un patrimoine immobilier de plusieurs millions et se retrouver dans l'incapacité de régler une facture de gaz si sa trésorerie est asséchée. Comprendre cette frontière, c'est franchir la première porte du métier d'assistant gestionnaire de trésorerie.
Les 3 composantes de la trésorerie
1.2 – La différence entre résultat comptable et trésorerie : décalages de paiement
Une confusion redoutable guette tout débutant en gestion : croire qu'une entreprise bénéficiaire est forcément en bonne santé financière. La réalité est plus subtile, car le résultat comptable et la trésorerie sont deux thermomètres mesurant des températures différentes.
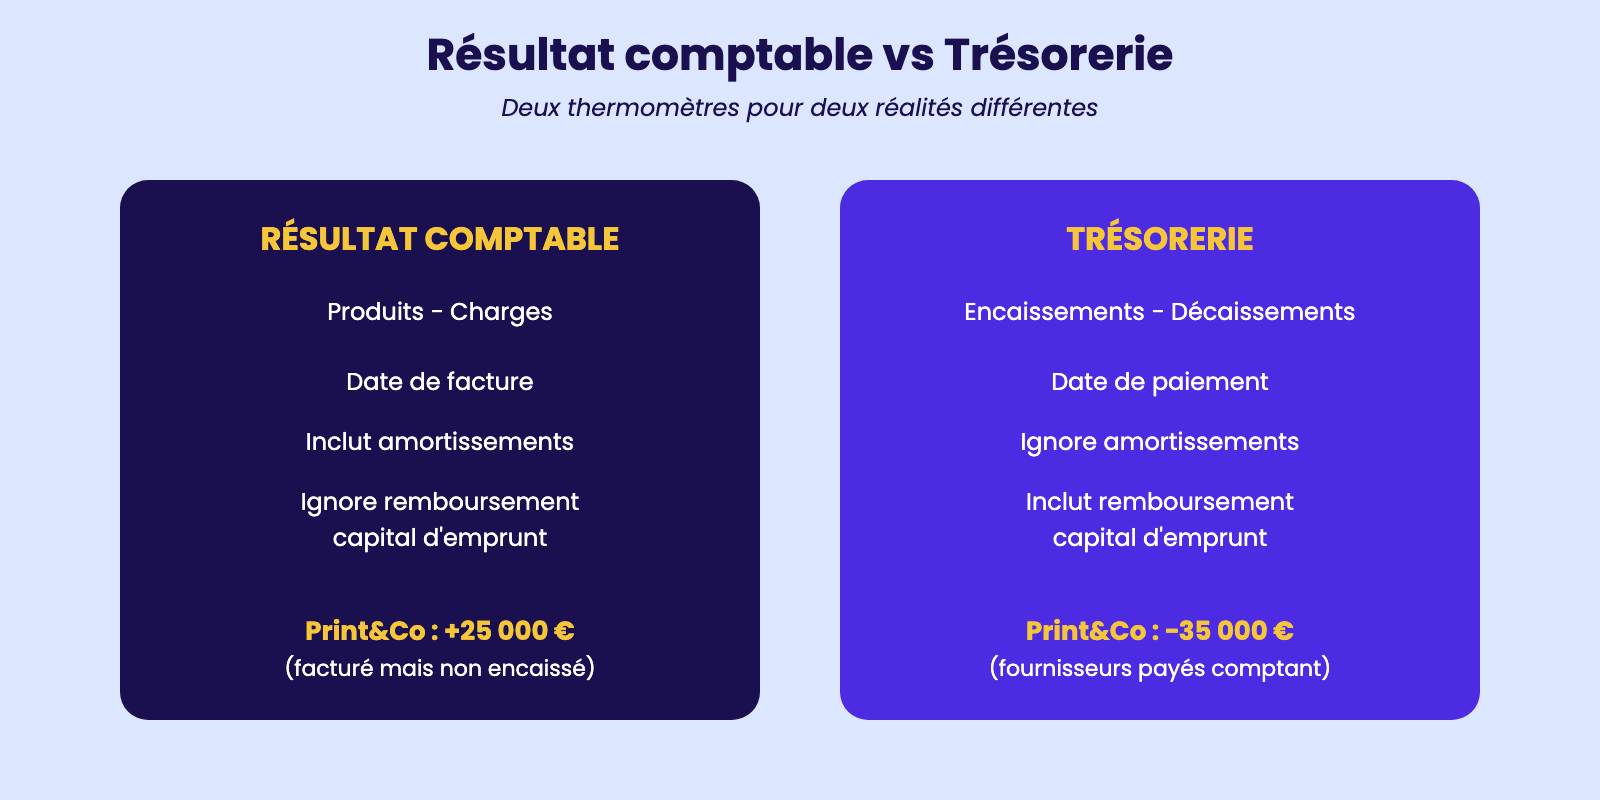
Le résultat comptable additionne les produits (chiffre d'affaires facturé, intérêts perçus) et soustrait les charges (achats consommés, salaires, amortissements) sur une période donnée, indépendamment des dates de paiement. La trésorerie, elle, ne s'intéresse qu'aux mouvements effectifs d'argent : un euro encaissé est compté, un euro facturé mais pas encore payé ne l'est pas. Prenons l'exemple de l'imprimerie Print&Co dirigée par Inès, qui facture 60 000 € en mars avec un délai de paiement de 60 jours. Comptablement, le chiffre d'affaires de mars est de 60 000 €.
Mais sur le compte bancaire, en mars, pas un centime n'est encaissé : les 60 000 € arriveront en mai. Si dans le même temps Print&Co paie ses fournisseurs comptant pour 35 000 €, son résultat est positif (+25 000 € hors charges fixes), mais sa trésorerie est négative en mars. C'est exactement ce décalage qui provoque des cessations de paiement spectaculaires d'entreprises pourtant rentables :
Théo, assistant comptable, voit défiler chaque semaine des dossiers de PME en bonne santé apparente mais asphyxiées par des délais clients de 90 jours et des fournisseurs exigeant le paiement à 30 jours. Les amortissements compliquent encore la lecture : ce sont des charges purement comptables, sans sortie d'argent. À l'inverse, le remboursement du capital d'un emprunt est une vraie sortie de cash mais ne pèse pas sur le résultat. Distinguer ces deux logiques, c'est lire la santé financière d'une organisation avec deux yeux plutôt qu'avec un seul.
Résultat comptable vs Trésorerie
1.3 – Les indicateurs de suivi : solde de trésorerie, besoin en fonds de roulement (BFR), flux nets
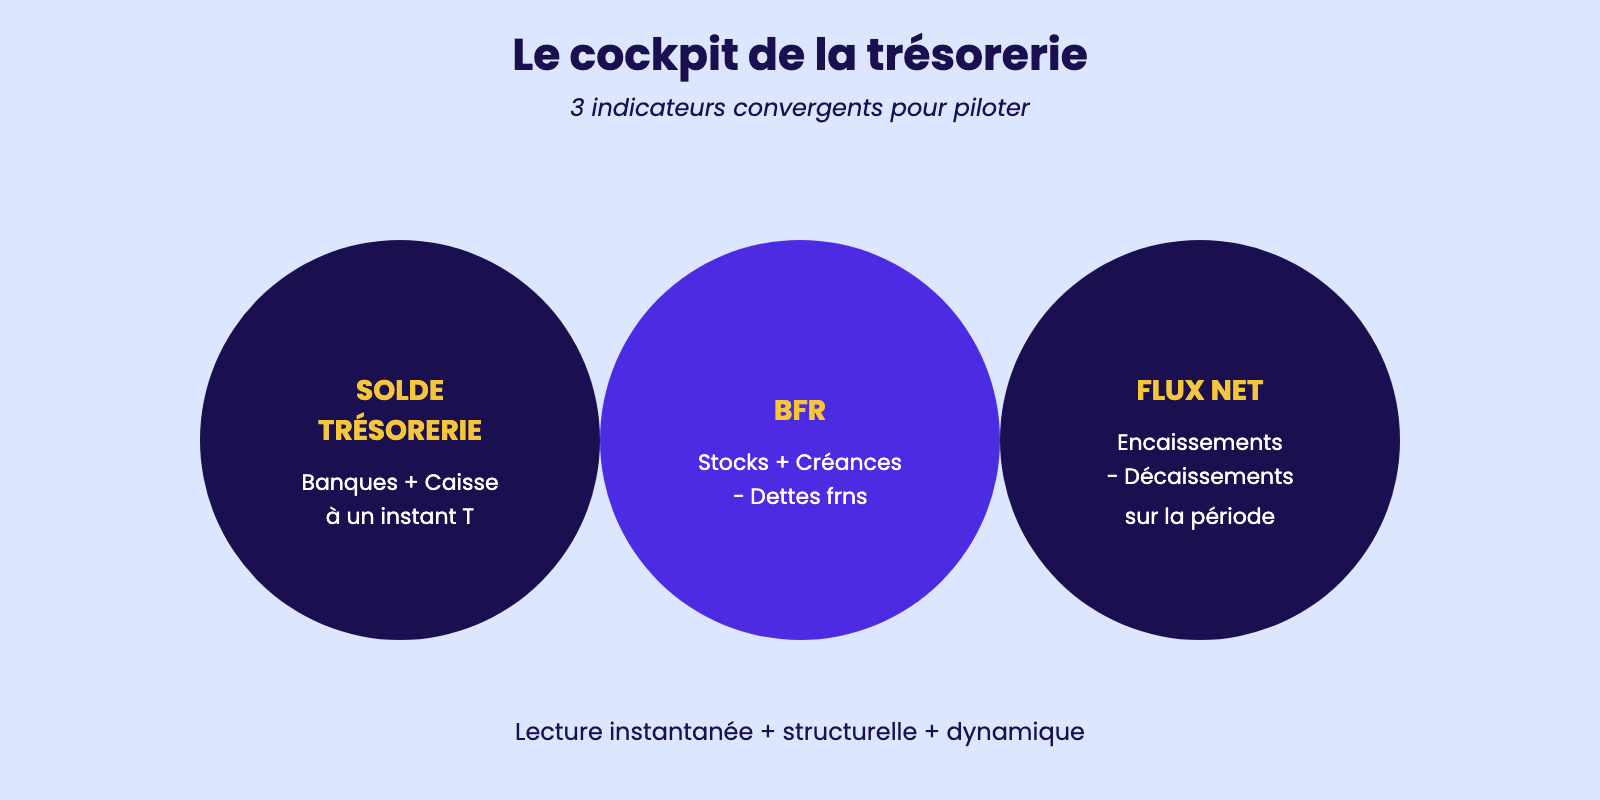
Pour piloter la trésorerie comme un cockpit d'avion, l'assistant de gestion s'appuie sur un tableau d'indicateurs convergents et complémentaires. Le premier est le solde de trésorerie, lecture instantanée et brute : c'est la somme des soldes bancaires et de la caisse à un instant T.
Anaïs, assistante dans la PME Bois&Sens (menuiserie de 12 salariés en Vendée), consulte ce solde chaque matin à 9h, juste après la mise à jour des écritures de la veille. Mais ce chiffre seul ne suffit pas, car il peut masquer des engagements imminents non encore exécutés. C'est pourquoi on lui associe le besoin en fonds de roulement (BFR), indicateur structurel qui mesure l'argent immobilisé dans le cycle d'exploitation : stocks + créances clients – dettes fournisseurs.
Un BFR élevé signifie que l'entreprise finance beaucoup de marchandises et de créances en attendant de récupérer son cash, ce qui pèse mécaniquement sur la trésorerie. Lucas, assistant comptable dans un cabinet d'expertise, calcule chaque trimestre le BFR de ses 14 clients pour repérer ceux dont le cycle s'allonge dangereusement. Le troisième indicateur clé est le flux net de trésorerie, ou variation de trésorerie sur une période : il se calcule par différence entre encaissements et décaissements et révèle si l'organisation construit ou consomme du cash.
Pour aller plus loin, on suit aussi des ratios : nombre de jours de chiffre d'affaires en trésorerie (combien de temps l'organisation peut tenir sans aucune nouvelle rentrée), délai moyen de paiement clients, délai moyen de paiement fournisseurs. Ensemble, ces indicateurs forment un tableau de bord qui transforme un chiffre brut en lecture stratégique : la trésorerie est-elle solide, fragile, en amélioration, en érosion ?
Le cockpit de la trésorerie
1.4 – Les risques d'une trésorerie insuffisante : cessation des paiements, blocage fournisseurs
Une trésorerie tendue n'est pas un problème de comptable, c'est une menace existentielle pour toute organisation. Le risque le plus extrême est la cessation des paiements : situation juridique dans laquelle l'entité est incapable d'honorer son passif exigible avec son actif disponible.
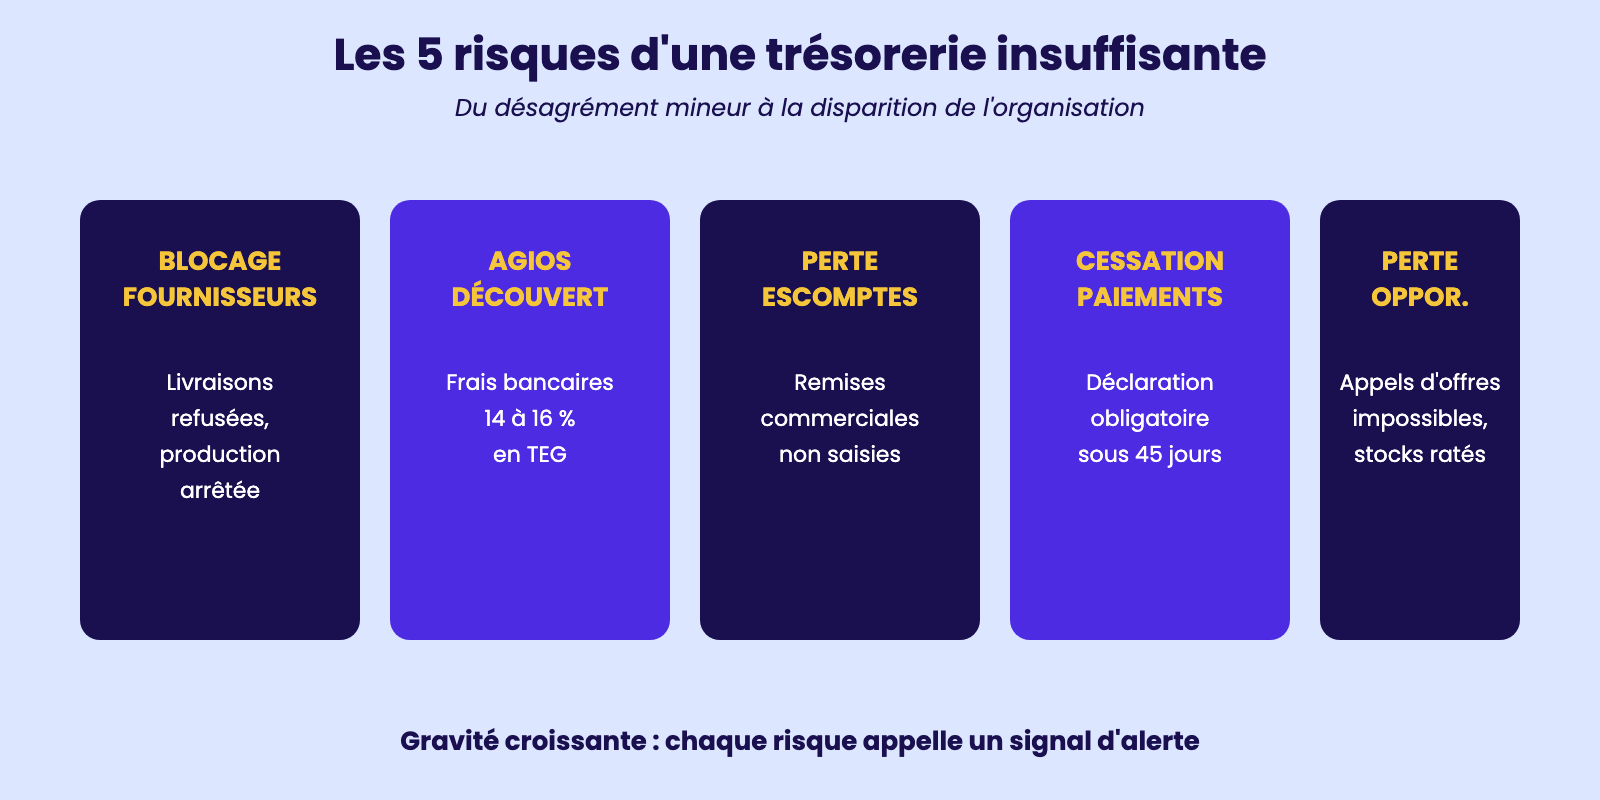
La loi française impose alors au dirigeant de déclarer cet état au tribunal de commerce dans les 45 jours, sous peine de sanctions personnelles. C'est l'antichambre du redressement judiciaire ou de la liquidation. Mais bien avant cette extrémité, une trésorerie insuffisante produit des dégâts insidieux.
Le premier est le blocage des livraisons fournisseurs : Quentin, assistant dans l'agence évènementielle Stage&Co à Bordeaux, a vu son fournisseur de matériel scénique refuser la livraison d'un concert programmé le surlendemain parce que trois factures précédentes restaient impayées. Conséquence : annulation, pénalités contractuelles, perte de réputation.
Le deuxième dégât est la dégradation de la note bancaire et l'augmentation des frais de découvert non autorisé, qui peuvent atteindre 14 à 16 % en taux effectif global. Le troisième est la perte de remises commerciales, car de nombreux fournisseurs accordent des escomptes en cas de paiement comptant : ces escomptes sont mécaniquement perdus quand on paie en retard.
Le quatrième dégât est psychologique et organisationnel : Margaux, dirigeante d'une PME textile, raconte que la tension de trésorerie a fini par contaminer toute l'équipe, en générant des arbitrages quotidiens humiliants entre quel fournisseur payer en priorité, lequel attendra, lequel sera relancé par contentieux. Enfin, une trésorerie défaillante exclut l'organisation de toute opportunité stratégique :
impossible de saisir un stock soldé, de répondre à un appel d'offres exigeant une caution bancaire, de payer comptant un investissement décisif.
Les 5 risques d'une trésorerie insuffisante
1.5 – Les leviers d'optimisation de la trésorerie : accélération des encaissements, report de charges
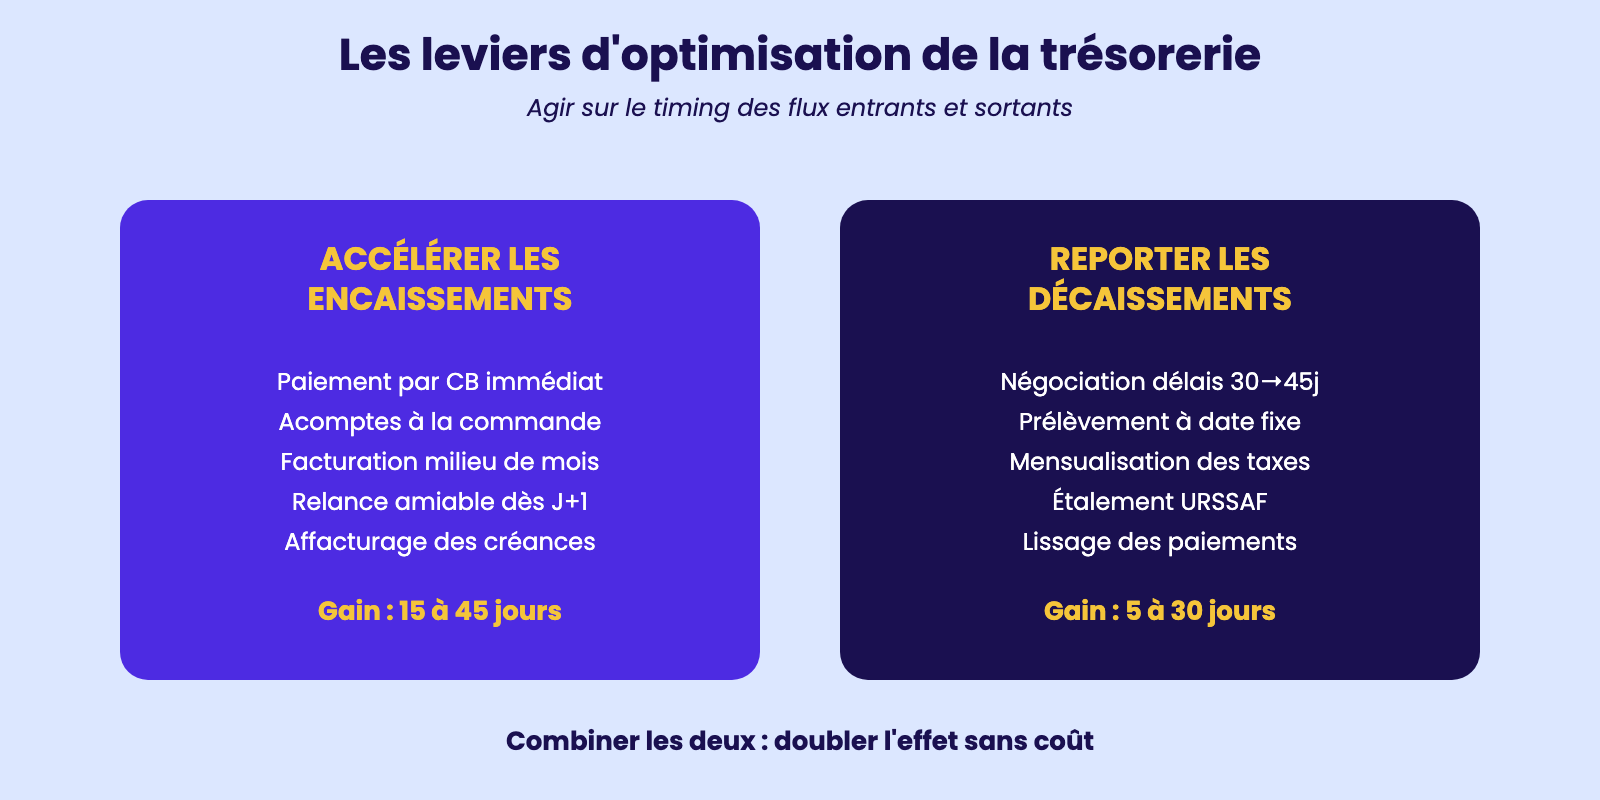
Optimiser la trésorerie ne consiste pas à augmenter mécaniquement le chiffre d'affaires : c'est un travail d'orfèvre qui agit sur les délais et la séquence des flux. Le premier levier est l'accélération des encaissements.
Camille, assistante de gestion dans le cabinet d'avocats Maître Vidal, a transformé la trésorerie de la structure en proposant systématiquement aux clients particuliers le paiement par carte bancaire au moment de la consultation, plutôt que la facturation à 30 jours.
Résultat : un mois de chiffre d'affaires gagné en cash. D'autres leviers d'encaissement existent : la facturation en milieu de mois plutôt qu'en fin de mois (réduction du délai de paiement effectif), les acomptes systématiques à la commande (20 à 40 % du devis), la relance amiable dès le premier jour de retard, l'affacturage pour mobiliser les créances en moins de 48 heures.
Le second grand levier est le report ou l'étalement des décaissements. Adrien, assistant comptable dans la PME ProgrèsTech, a négocié avec ses 8 principaux fournisseurs un allongement du délai contractuel de 30 à 45 jours en échange d'un volume d'achats garanti :
12 000 € de trésorerie gagnés en moyenne. Le paiement par prélèvement à date fixée plutôt que par chèque immédiat, la mensualisation des taxes (CFE, taxe foncière), l'étalement des charges sociales en cas de difficulté ponctuelle (URSSAF accorde des étalements gratuits sur 6 à 12 mois), sont autant d'outils à disposition.
Un troisième axe consiste à réduire les immobilisations inutiles : stocks dormants vendus en déstockage, créances anciennes recouvrées via huissier, locaux sous-occupés sous-loués. Enfin, l'optimisation bancaire (choix de la banque, négociation des conditions, regroupement de comptes) peut libérer plusieurs milliers d'euros par an. L'art de l'assistant consiste à combiner ces leviers sans froisser les partenaires.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.