📝– Calculer la TVA collectée et la TVA déductible
3.1 – La TVA collectée : calcul sur les ventes, cas de la TVA incluse (TTC), factures de vente
La TVA collectée est, du point de vue de l'entreprise, la somme qu'elle facture à ses clients pour le compte de l'État.
Elle naît sur chaque ligne de chaque facture de vente, se cumule au fil du mois et constitue la base de la déclaration. Maîtriser son calcul, qu'il parte d'un prix hors taxes ou d'un prix toutes taxes comprises, est un réflexe quotidien de l'assistant de gestion.
Le calcul de base est immédiat.
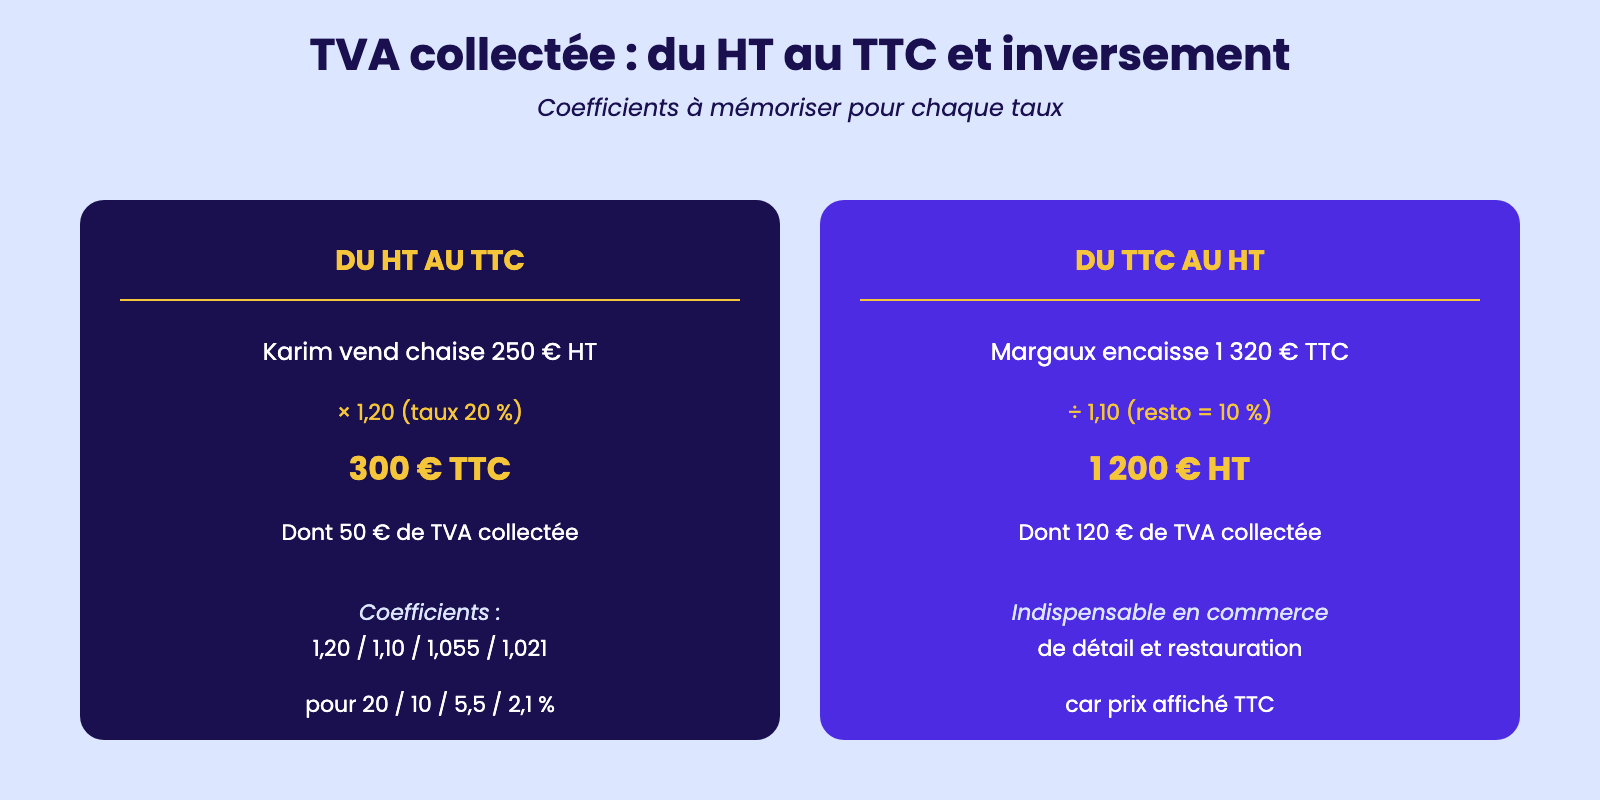
Quand Karim, gérant d'une SAS distributrice de fournitures, vend une chaise de bureau à 250 € HT à une PME cliente, la TVA collectée s'élève à 250 × 0,20 = 50 €, et le prix toutes taxes comprises devient 300 €. Le calcul inverse, à partir du TTC, est tout aussi fréquent en commerce de détail.
Margaux, qui gère un restaurant à Lyon, lit en fin de service un montant d'encaissement de 1 320 € TTC sur les repas servis à 10 %. Pour isoler la TVA, elle divise par 1,10 : 1 320 / 1,10 = 1 200 € HT, soit 120 € de TVA collectée. Le coefficient de conversion mémorisé devient une compétence indispensable :
1,20 pour 20 %, 1,10 pour 10 %, 1,055 pour 5,5 %, 1,021 pour 2,1 %. Beaucoup de logiciels caisse intègrent désormais cette conversion automatique mais l'assistant doit pouvoir contrôler à la main pour vérifier les éditions.
La facture de vente est le document support de cette collecte. Sa mise en forme obéit à des règles légales strictes définies par l'article 242 nonies
A de l'annexe II du CGI : numéro chronologique unique, date d'émission, identification précise du fournisseur (raison sociale, adresse, SIREN, numéro de TVA intracom), identification du client, désignation détaillée des biens ou services vendus, quantité, prix unitaire HT, taux de TVA pour chaque ligne, montant total HT, montant total de TVA par taux, montant total TTC, conditions de paiement, mention de l'escompte éventuel.
Quand Théo, comptable dans une agence digitale, génère une facture pour une mission de conception d'identité visuelle à 4 200 € HT, il vérifie systématiquement la présence de toutes ces mentions car leur absence prive le client du droit à déduction et expose l'agence à une amende fiscale forfaitaire de 15 € par mention manquante, plafonnée à 25 % du montant facturé.
Les avoirs (notes de crédit) suivent la même logique mais en sens inverse : ils diminuent rétroactivement la TVA collectée du mois et doivent toujours référencer la facture initiale qu'ils rectifient.
TVA collectée : du HT au TTC et inversement
3.2 – Les conditions de déductibilité de la TVA : facture régulière, lien avec l'activité taxable
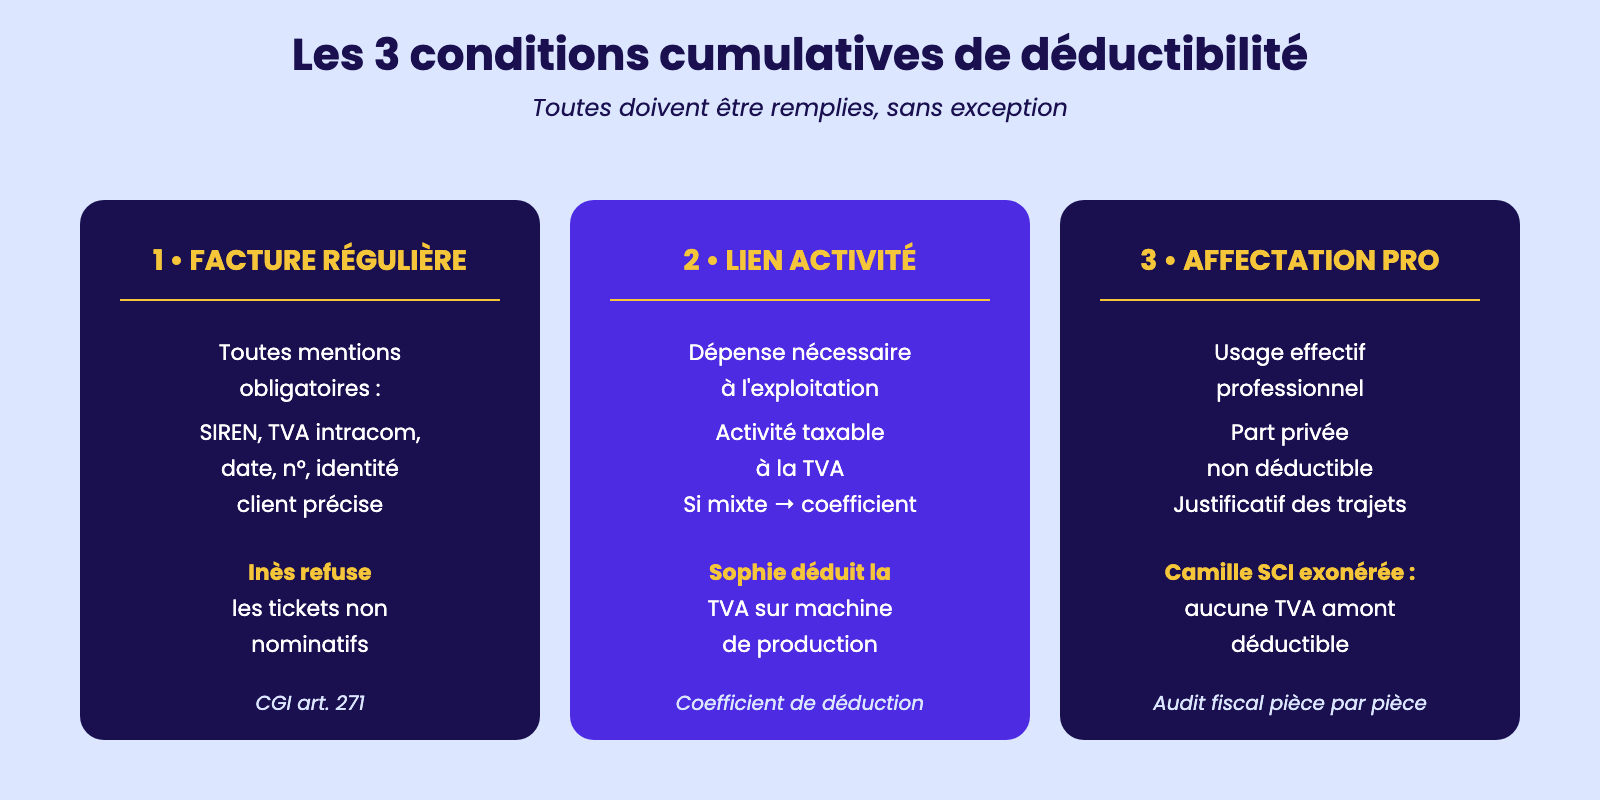
La déduction de la TVA payée en amont n'est jamais automatique. Le code général des impôts fixe trois conditions cumulatives qui doivent toutes être réunies pour que l'entreprise puisse récupérer la TVA grevant ses achats.
Cette rigueur protège les recettes de l'État mais oblige l'assistant de gestion à pratiquer un véritable contrôle ligne par ligne sur les factures qui entrent dans la comptabilité.
Première condition, la facture doit être régulière. Cela suppose qu'elle comporte toutes les mentions obligatoires énumérées dans le sous-chapitre précédent :
identification du fournisseur (raison sociale, adresse, SIREN, numéro de TVA intracommunautaire), identification du client (raison sociale, adresse), numéro chronologique, date d'émission, désignation précise des biens ou services, quantité, prix unitaire HT, taux de TVA, montant de TVA, total HT et TTC, conditions de paiement.
Inès, consultante IT, refuse systématiquement les tickets de caisse qui ne portent pas son nom au-dessus d'un certain seuil et demande à ses fournisseurs une facture nominative en bonne et due forme avant de comptabiliser la TVA.
Une simple note manuscrite, un ticket de carte bleue ou une facture pro forma ne suffisent jamais.
Deuxième condition, le lien avec l'activité taxable de l'entreprise. La dépense doit être nécessaire à l'exploitation et concourir à la réalisation d'opérations elles-mêmes soumises à la TVA.
Sophie, assistante chez Métallor, peut déduire la TVA sur l'achat d'une machine-outil utilisée dans la production de pièces vendues à 20 % ; elle ne peut pas déduire la TVA d'un cadeau personnel offert à un dirigeant.
Lorsque l'entreprise a une activité mixte (taxable et exonérée), un coefficient de déduction (assujettissement × taxation × admission) module la déduction pour respecter cette logique de lien.
Adrien, comptable dans une coopérative agricole vendant à la fois à des assujettis (5,5 %) et à des particuliers en circuit court (5,5 %), n'a pas ce problème car toute son activité est taxable ;
en revanche, Quentin dans son association culturelle subventionnée doit calculer un coefficient car certaines de ses activités sont hors champ.
Troisième condition, l'affectation effective à des besoins professionnels. Un véhicule utilisé pour 30 % à des trajets personnels du dirigeant ne donne droit à déduction que sur les 70 % d'usage professionnel, encore que pour les véhicules de tourisme la règle d'exclusion totale du droit à déduction prévaut le plus souvent.
Camille, qui dirige une SCI de location nue d'immeubles d'habitation, illustre parfaitement le revers : sa SCI étant en activité exonérée, aucune TVA d'amont n'est jamais déductible, ni sur les travaux, ni sur les honoraires du syndic, ni sur les frais bancaires.
Ces trois conditions s'apprécient lors du contrôle fiscal pièce par pièce, ce qui explique l'importance de l'archivage et de la traçabilité des justificatifs.
Les 3 conditions cumulatives de déductibilité
3.3 – Les TVA non déductibles : véhicules de tourisme, dépenses de logement, cadeaux
Le code général des impôts dresse une liste explicite de dépenses pour lesquelles, par exception, la TVA n'est jamais déductible quand bien même les trois conditions générales seraient remplies.
Cette liste, appelée parfois « exclusions du droit à déduction », vise des consommations considérées par le législateur comme à forte composante personnelle ou comme prêtant facilement à des abus.
La connaître par cœur évite à l'assistant de gestion de gonfler artificiellement la TVA déductible et d'exposer son entreprise à un redressement.
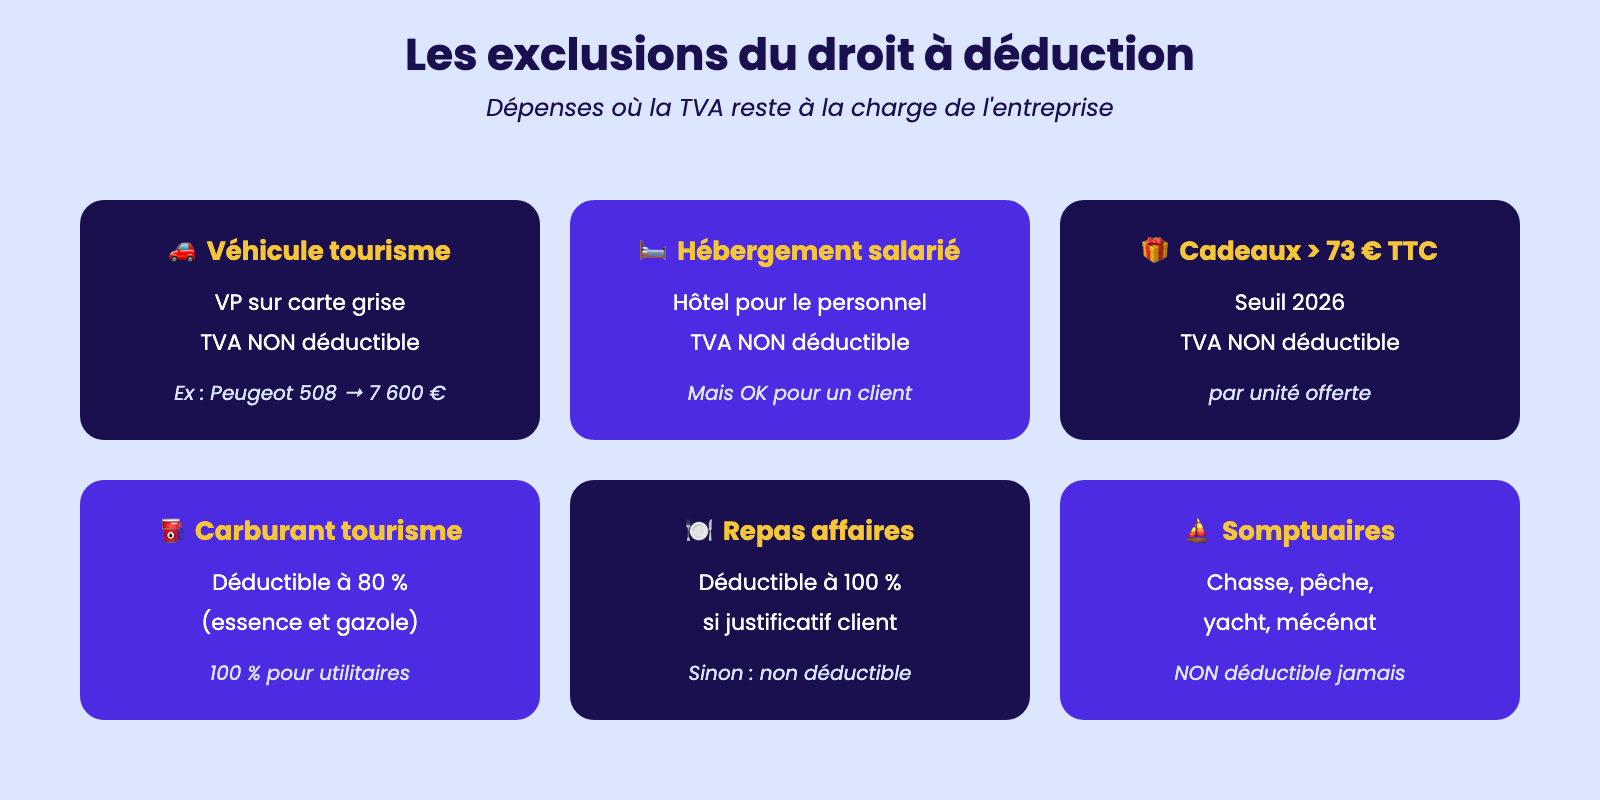
Les véhicules de tourisme figurent en tête de liste. La TVA payée à l'achat ou à la location longue durée d'un véhicule destiné au transport de personnes (voiture particulière, monospace, SUV) n'est jamais déductible, même si le véhicule est utilisé à 100 % pour l'activité professionnelle.
Quand Sophie chez Métallor commande une berline Peugeot 508 pour le directeur commercial à 38 000 € HT, la TVA de 7 600 € reste à la charge de l'entreprise et s'intègre au prix d'acquisition pour le calcul des amortissements.
En revanche, la TVA sur les véhicules utilitaires (camionnettes, fourgons, pick-up à deux places) est intégralement déductible : Karim, qui achète un Renault Trafic pour sa SAS de distribution, récupère 9 000 € de TVA sur un véhicule à 45 000 € HT.
La distinction se fait sur la carte grise (mention « VP » pour tourisme, « CTTE » pour utilitaire).
Le carburant subit une logique parallèle : depuis 2022, le gazole et l'essence sont déductibles à 100 % pour les véhicules utilitaires, à 80 % pour les véhicules de tourisme essence et gazole.
Les dépenses de logement et d'hébergement constituent la deuxième famille d'exclusions.
La TVA sur une nuit d'hôtel offerte à un salarié en déplacement n'est pas déductible (le logement est considéré comme une dépense personnelle), mais celle sur l'hébergement d'un client de l'entreprise l'est dans certaines conditions.
Théo, dans son agence digitale, distingue ainsi rigoureusement les notes de frais : la nuit d'hôtel à Paris payée pour un directeur partant en clientèle reste avec une TVA non déductible, alors que le repas d'affaires partagé avec ce même client à 90 € TTC permet de déduire la TVA à 10 % (soit environ 8,18 €).
Les cadeaux d'affaires sont une troisième zone de vigilance : la TVA n'est déductible que si la valeur unitaire du cadeau n'excède pas 73 € TTC en 2026 (valeur revue périodiquement).
Margaux, qui prépare en fin d'année les paniers gourmands offerts aux clients fidèles, vérifie que chaque panier reste sous ce plafond pour préserver la déductibilité. Au-delà, c'est tout le cadeau qui perd son droit à déduction.
Les véhicules de location courte durée pour usage privé, les dépenses somptuaires (chasse, pêche, yacht), et les opérations sans contrepartie économique complètent la liste des exclusions, qu'il faut paramétrer dans le plan analytique pour éviter toute erreur de comptabilisation.
Les exclusions du droit à déduction
3.4 – Les déductions partielles : prorata de déduction, coefficient d'assujettissement
Lorsqu'une entreprise réalise à la fois des opérations soumises à la TVA et des opérations exonérées sans droit à déduction, ou des opérations hors champ, la déduction intégrale de la TVA d'amont n'est plus possible.
Le code général des impôts impose alors un mécanisme de pondération appelé coefficient de déduction, qui module la part déductible en proportion de l'activité réellement taxable.
Ce calcul, technique mais fondamental, concerne notamment les bailleurs mixtes, les organismes de formation, les associations à activité économique partielle, les holdings et les collectivités locales.
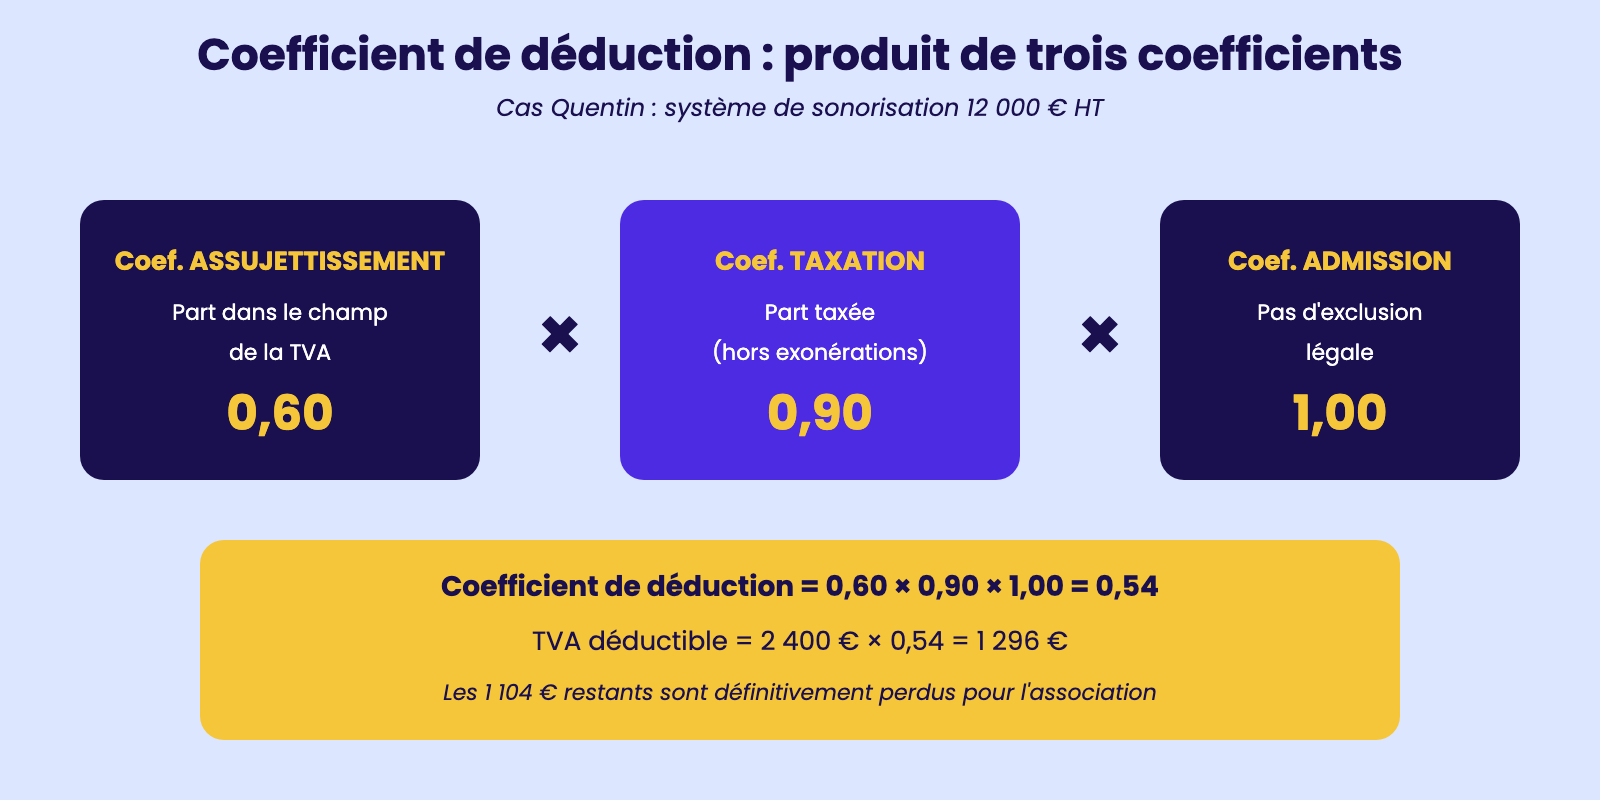
Le coefficient de déduction s'obtient par produit de trois coefficients indépendants.
Le coefficient d'assujettissement (CA) mesure la proportion d'utilisation du bien ou du service pour des opérations dans le champ de la TVA (par opposition aux opérations hors champ).
Le coefficient de taxation (CT) mesure la proportion d'opérations imposables (par opposition aux opérations dans le champ mais exonérées).
Le coefficient d'admission (CAd) reflète l'éventuelle exclusion liée à la nature du bien (carburant, hébergement). La formule complète est : coefficient de déduction = CA × CT × CAd.
Prenons l'exemple concret de Quentin, comptable dans une association culturelle qui organise à la fois des cours de chant (activité économique soumise à la TVA), un festival annuel partiellement subventionné (mixte) et des ateliers gratuits financés par dons (hors champ).
L'association achète un nouveau système de sonorisation à 12 000 € HT, soit 2 400 € de TVA.
Pour calculer la déduction, Quentin établit que 60 % de l'usage prévisionnel concerne des opérations dans le champ (CA = 0,60), que parmi ces opérations 90 % sont taxées à 20 % et 10 % exonérées (CT = 0,90), et que le bien ne fait l'objet d'aucune exclusion d'admission (CAd = 1).
Le coefficient final est donc 0,60 × 0,90 × 1 = 0,54, ce qui autorise une déduction de 2 400 × 0,54 = 1 296 €. Les 1 104 € restants sont définitivement perdus pour l'association et viennent grossir le prix d'acquisition immobilisé.
Le coefficient calculé l'année de l'achat est provisoire : il est dit « de référence ».
Pour les immobilisations, il fait l'objet d'une régularisation annuelle pendant cinq ans (vingt ans pour les immeubles) si le coefficient effectif d'une année varie de plus d'un dixième.
Margaux, gestionnaire d'une SCI bailleresse qui loue des locaux à des activités mixtes, suit chaque année cette régularisation : si en année 3 le coefficient effectif n'est plus que de 0,30, elle doit reverser une partie de la TVA déduite à l'origine, calculée au prorata.
Cette mécanique est complexe et fait souvent l'objet d'un suivi extra-comptable sur un tableau Excel dédié, partagé avec l'expert-comptable, pour ne jamais perdre la mémoire des coefficients de chaque immobilisation amortissable.
Coefficient de déduction : produit de trois coefficients
3.5 – Le calcul de la TVA nette due : tableau récapitulatif, crédit de TVA reportable
Le calcul de la TVA nette due est l'aboutissement comptable du mois ou du trimestre : il transforme une série d'écritures en un montant unique à reverser ou à reporter.
Il s'organise autour d'un tableau récapitulatif que tout assistant de gestion gagne à standardiser, car il sert à la fois de pré-déclaration, de support de contrôle interne et de pièce d'audit en cas de question de l'expert-comptable.
La structure type du tableau est la suivante. Première section, la TVA collectée par taux : on additionne le chiffre d'affaires HT du mois pour chaque taux applicable (20 %, 10 %, 5,5 %, 2,1 %), on multiplie par le taux, et on obtient la TVA collectée par catégorie puis le total.
Deuxième section, la TVA déductible : on distingue la TVA sur autres biens et services (compte 44566) et la TVA sur immobilisations (compte 44562), avec un total.
Troisième section, les régularisations éventuelles : avoirs, opérations annulées, déduction du coefficient sur biens mixtes.
Quatrième section, la TVA nette due ou le crédit de TVA, obtenue par soustraction. Cinquième section, le report éventuel du crédit antérieur. Enfin, la TVA à payer.
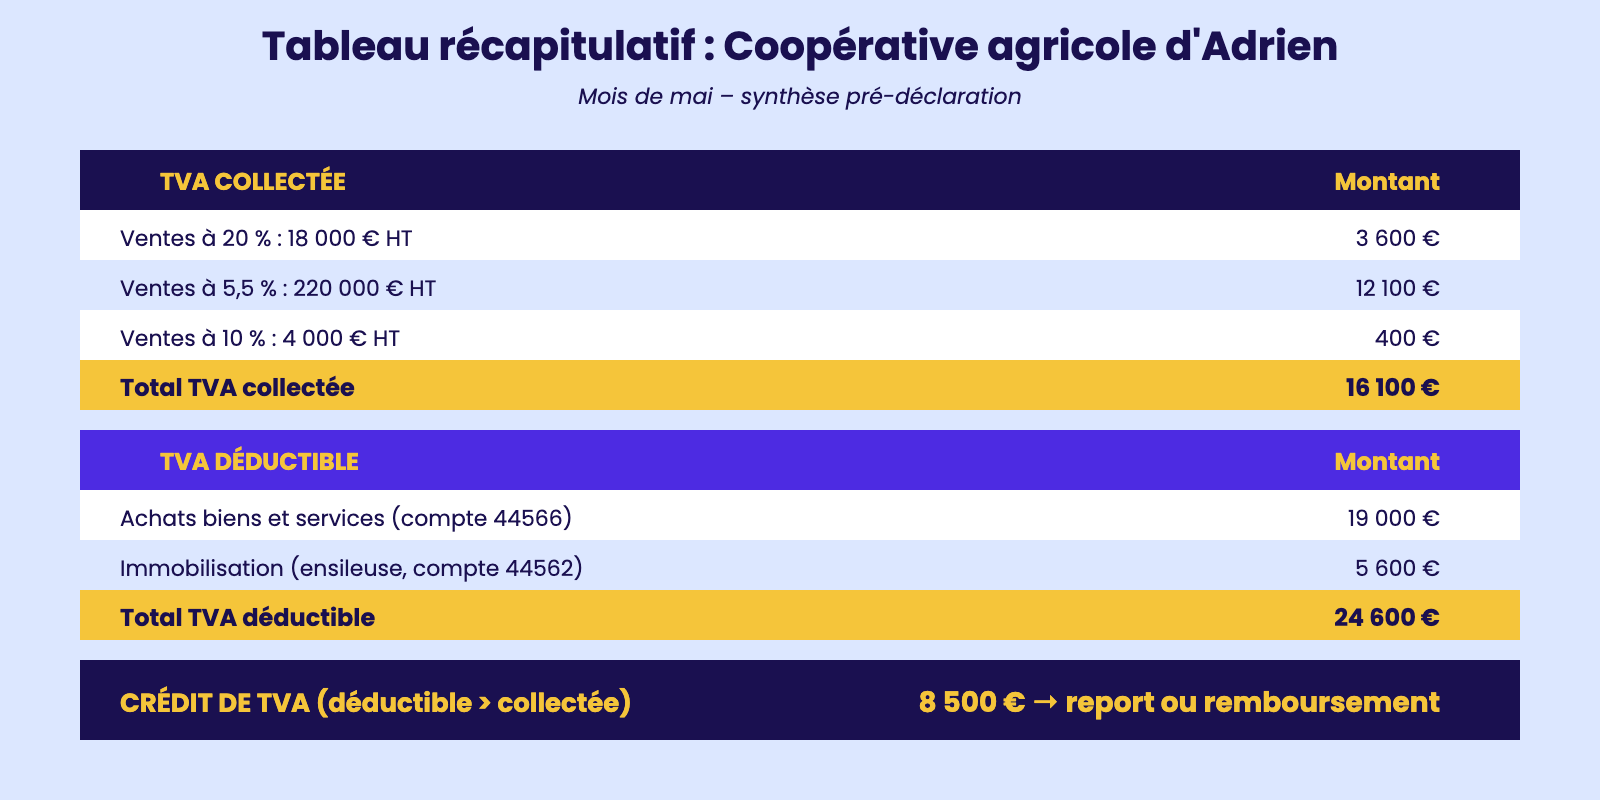
Illustrons par le cas d'Adrien, comptable dans une coopérative agricole bretonne.
En mai, la coopérative présente : ventes à 20 % de 18 000 €, ventes à 5,5 % de 220 000 € (la majorité du chiffre d'affaires), ventes à 10 % de 4 000 €. TVA collectée totale :
3 600 + 12 100 + 400 = 16 100 €. Côté achats : matières premières et fournitures 95 000 € HT × 20 % = 19 000 €, immobilisation d'une nouvelle ensileuse 28 000 € HT × 20 % = 5 600 €. TVA déductible totale : 24 600 €.
La TVA déductible étant supérieure à la TVA collectée, la coopérative dégage un crédit de TVA de 8 500 €.
Ce crédit peut être soit reporté sur la déclaration de juin (compte 44567), soit demandé en remboursement dès lors qu'il atteint un certain seuil (760 € en mensuel, 150 € en annuel CA12).
Adrien choisit le remboursement car la trésorerie de la coopérative est tendue en début de saison agricole.
À l'inverse, lorsque la TVA collectée est supérieure, le solde devient une TVA à décaisser inscrite ligne 16 du CA3 et reversée en télépaiement avant la date limite. Sophie chez Métallor connaît bien ce cas de figure : sa TVA à décaisser oscille chaque mois entre 5 000 et 15 000 €.
Elle programme dès le 15 le télépaiement via le portail impots.gouv.fr pour ne pas risquer un retard de paiement, sanctionné par une majoration de 5 % du montant dû.
Le tableau récapitulatif, archivé chaque mois dans un dossier électronique nommé par période, constitue la mémoire fiscale de l'entreprise pour les dix années à venir.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.