📝– L'état périodique de trésorerie et le budget de trésorerie
4.1 – L'état périodique de trésorerie : structure mensuelle, lecture et interprétation
L'état périodique de trésorerie est le document de synthèse qui photographie l'évolution réelle de la trésorerie sur un mois, un trimestre ou un semestre. Il se présente sous forme d'un tableau dont les colonnes représentent les périodes successives (en général les 12 mois de l'année civile ou de l'exercice) et dont les lignes regroupent par catégorie les encaissements, les décaissements, le flux net et les soldes cumulés.
La structure typique d'un état mensuel commence par le solde initial reporté du mois précédent. Viennent ensuite les encaissements ventilés par nature : règlements clients, subventions, remboursements TVA, produits financiers, cessions exceptionnelles.
Puis les décaissements ventilés par nature : achats fournisseurs, salaires nets, charges sociales, loyer, impôts et taxes, remboursements d'emprunts, investissements, autres. La différence entre encaissements et décaissements donne le flux net du mois. Additionné au solde initial, il fournit le solde final. Anaïs, assistante de gestion à la mairie de Saint-Hilaire, produit chaque mois cet état pour le DGS et l'élu aux finances : un tableau d'une page A4 condensant 5 200 lignes d'écritures comptables.
La lecture du document se fait en trois temps. Premier temps : on regarde le solde final pour vérifier qu'il est positif et confortable. Deuxième temps : on identifie le flux net du mois pour comprendre si l'organisation a généré ou consommé du cash. Troisième temps : on compare aux mois précédents pour détecter une tendance, une dégradation, un point de bascule.
Lucas, dirigeant de la PME informatique ProgressIT, regarde immédiatement la colonne « décaissements salaires » : si elle dépasse 60 % des encaissements du mois, il sait que sa structure de coûts devient critique. L'état périodique est aussi un outil de communication précieux avec la banque, l'expert-comptable et le commissaire aux comptes.
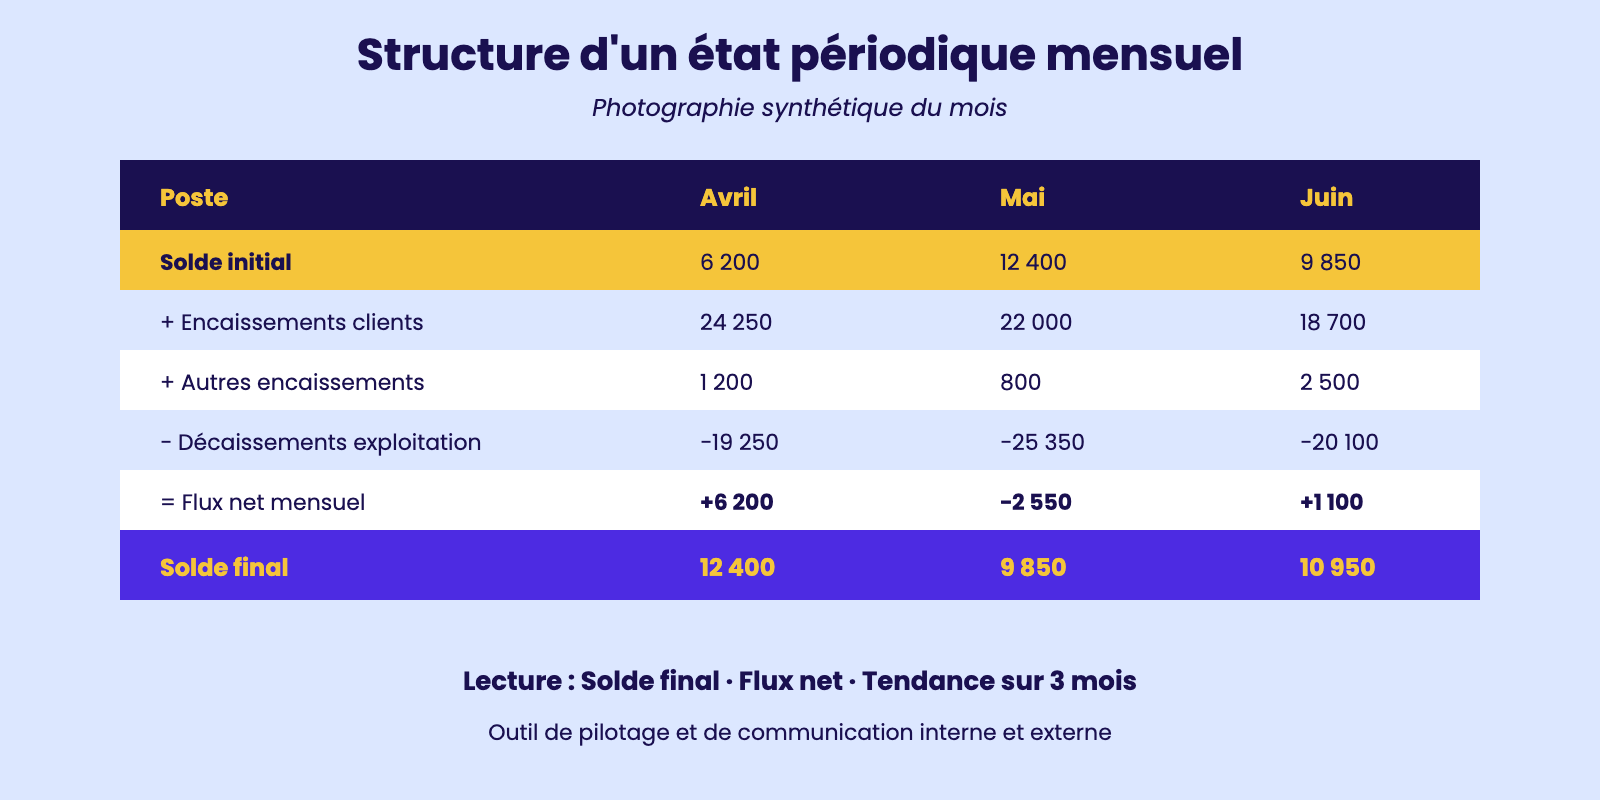
Structure d'un état périodique mensuel
4.2 – La construction d'un budget de trésorerie prévisionnel : sources de données, périodicité
Le budget de trésorerie prévisionnel est la version anticipée de l'état périodique : au lieu de constater le passé, il projette l'avenir sur 3, 6 ou 12 mois. Sa construction mobilise plusieurs sources de données et obéit à une méthodologie précise. Première source :
le carnet de commandes clients en cours, qui donne la prévision des encaissements à partir des dates d'échéance contractuelles. Margaux, assistante dans la PME ProgressIT, exporte chaque vendredi de son CRM Salesforce la liste des affaires signées non encore facturées et estime à partir des conditions commerciales standard la date probable d'encaissement de chacune. Deuxième source :
l'échéancier fournisseurs et les contrats récurrents, qui donnent la prévision des décaissements. Troisième source : le budget d'exploitation annuel validé par la direction, qui fournit l'enveloppe globale des charges fixes et variables. Quatrième source :
le plan d'investissement validé, qui inscrit les achats d'immobilisations à venir. Cinquième source : l'historique des trois années précédentes, qui permet de calibrer les flux saisonniers (encaissements de juin pour un fleuriste avec la fête des mères, décaissements de janvier pour la taxe d'apprentissage, etc.). La périodicité standard est mensuelle pour une PME, hebdomadaire ou quotidienne en cas de tension forte.
Sophie, dans l'agence évènementielle Festéo, bascule en prévision quotidienne dès que la trésorerie passe sous 30 jours de CA.
La construction se fait dans un tableur ou directement dans le module trésorerie du PGI (Sage, Cegid, EBP), avec une colonne « prévu » et une colonne « réalisé » qui permettront d'analyser les écarts en fin de période. Karim, chez DistriGros, construit son budget annuel en novembre pour l'année suivante et le révise chaque trimestre en fonction de l'activité réelle : c'est la condition d'un pilotage adaptatif.
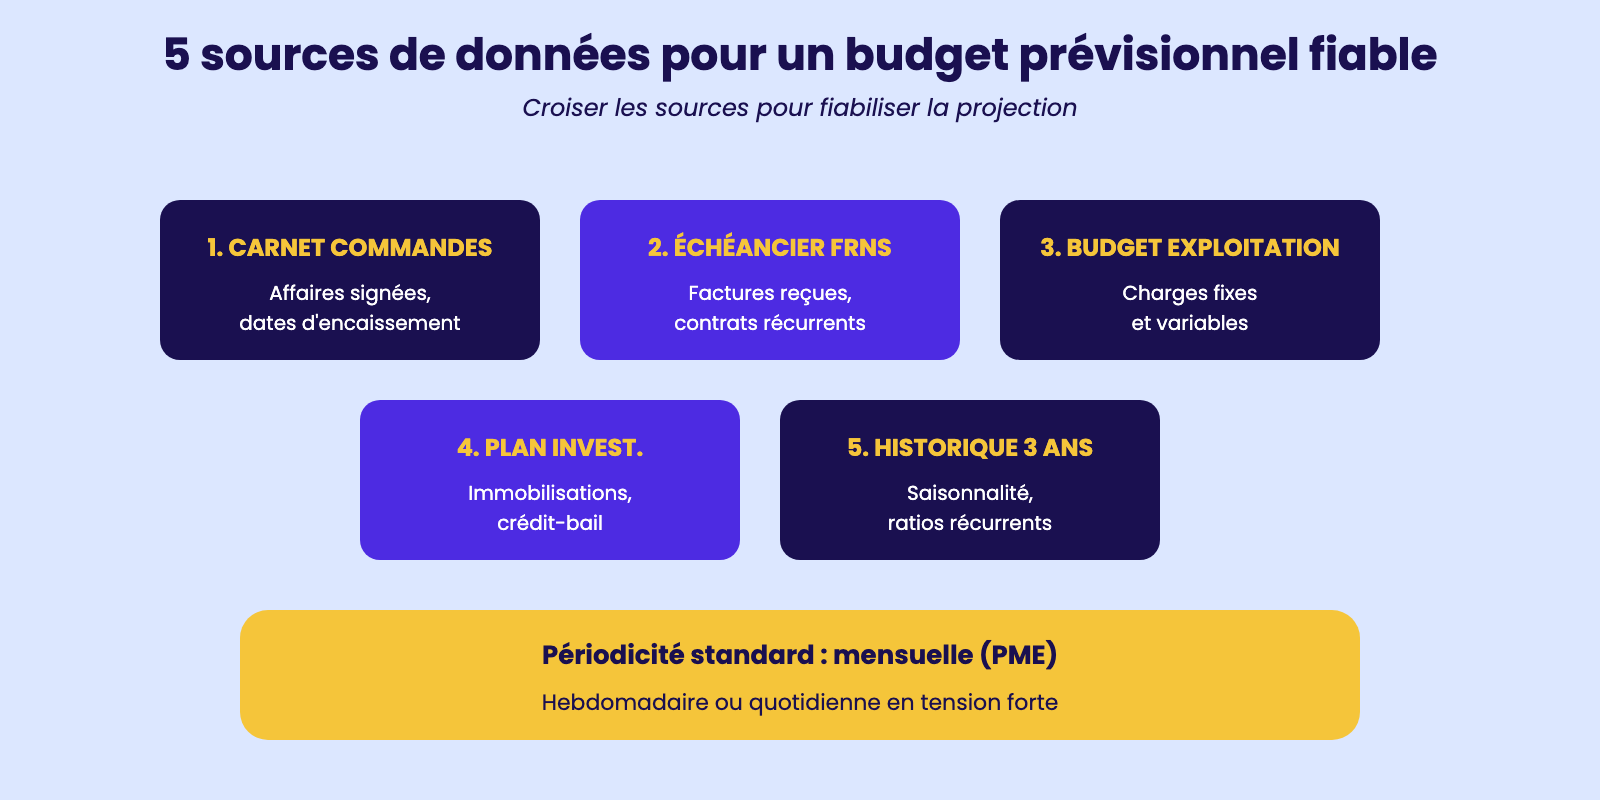
5 sources de données pour un budget prévisionnel fiable
4.3 – L'analyse des écarts prévisionnel/réel : causes, impact, ajustement
La force d'un budget de trésorerie ne réside pas dans la prévision parfaite (qui n'existe jamais) mais dans l'analyse rigoureuse des écarts entre prévu et réalisé. Chaque mois, on confronte la colonne « budget » à la colonne « réel » et on calcule la différence absolue et relative pour chaque ligne.
L'écart peut être favorable (encaissement supérieur, décaissement inférieur) ou défavorable (encaissement inférieur, décaissement supérieur). Théo, contrôleur de gestion junior chez l'imprimeur Encres&Vous, présente chaque mois un tableau d'écarts qui distingue trois zones :
écart inférieur à 5 % (tolérable, pas d'action), écart entre 5 % et 15 % (analyse de cause, action légère), écart supérieur à 15 % (analyse approfondie, plan d'action). L'analyse des causes mobilise plusieurs hypothèses.
Un écart défavorable sur les encaissements peut venir d'un retard de paiement client (cause externe), d'une mauvaise estimation initiale (erreur de calibrage), d'une perte de client (cause commerciale) ou d'un événement exceptionnel (sinistre, intempérie).
Un écart défavorable sur les décaissements peut venir d'une hausse imprévue des prix matière, d'une commande supplémentaire non budgétée, d'une régularisation fiscale ou d'une erreur de prévision. Inès, dans la SARL Bois Sourire, a constaté en juin un écart défavorable de 12 800 € sur les encaissements :
enquête menée auprès du commercial, elle découvre qu'un client de 11 500 € a obtenu un report négocié à 90 jours sans qu'elle en soit informée.
Elle ajuste le budget des mois suivants et met en place un circuit d'information automatique entre la force de vente et la trésorerie. L'impact de chaque écart se mesure sur le solde final cumulé : un écart isolé peut être absorbé, mais un cumul d'écarts défavorables sur trois mois consécutifs déclenche une alerte de niveau 2 et une remontée à la direction.
L'ajustement vise à actualiser le budget des mois suivants en intégrant les nouveaux flux probables.
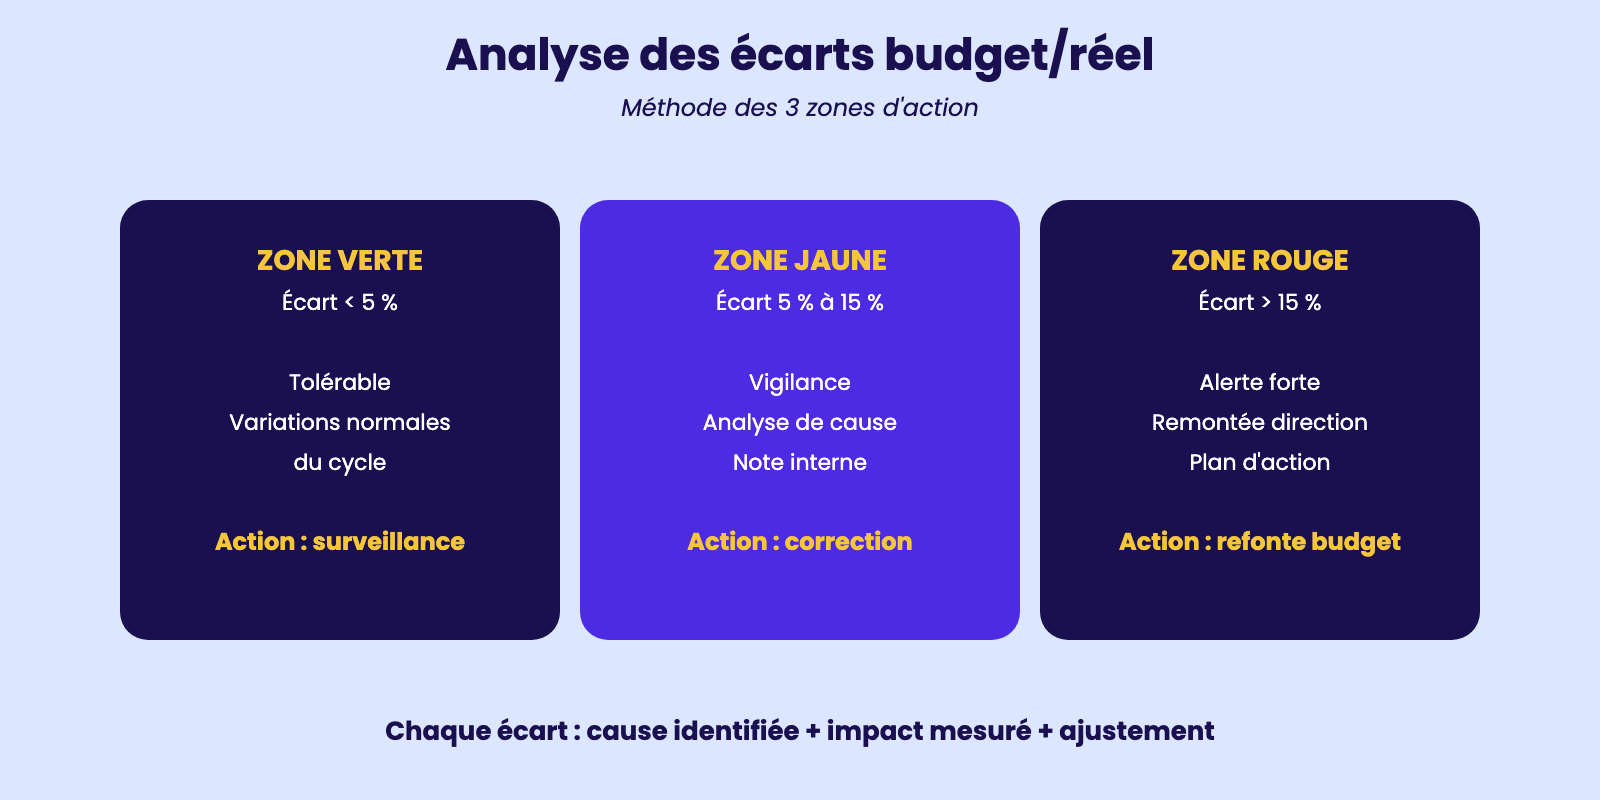
Analyse des écarts budget/réel
4.4 – Les solutions de financement à court terme : découvert, affacturage, escompte, crédit spot
Quand le budget prévisionnel révèle un déficit de trésorerie ponctuel, plusieurs solutions de financement à court terme sont mobilisables. Chacune a son coût, son délai d'obtention et ses contreparties. La première solution est le découvert bancaire autorisé : la banque autorise le compte à passer en négatif jusqu'à un plafond négocié à l'avance. Coût :
taux d'intérêt sur les sommes utilisées (en moyenne 8 à 14 % en TEG), commission de plus fort découvert. Avantage : simplicité, mobilisation immédiate. Limite : plafond limité (généralement 15 à 30 jours de CA), risque de dénonciation en cas de tension.
Camille, assistante dans la PME services à Bordeaux, dispose d'un découvert de 60 000 € négocié avec la Caisse d'Épargne. La deuxième solution est l'affacturage : cession de créances clients à une société de factoring qui paie l'entreprise sous 24 à 72 heures et se charge du recouvrement. Coût : commission d'affacturage 0,5 à 3 % du montant cédé, plus une commission de financement.
Avantage : transformation immédiate du poste client en cash. Limite : sélection des créances par le factor, externalisation de la relation client. La troisième solution est l'escompte commercial :
remise à la banque d'une lettre de change tirée sur un client, créditée immédiatement sur le compte sous déduction d'agios. Coût : 6 à 10 % en TEG. Utilisation déclinante avec la généralisation du virement SEPA. La quatrième solution est le crédit de campagne (crédit spot) : prêt court terme (1 à 6 mois) accordé pour financer un cycle saisonnier (achat de stock pour la rentrée, par exemple).
Adrien, dirigeant de la PME jouet Coccinelle Bleue, mobilise chaque année un crédit spot de 80 000 € en septembre pour financer le stock de Noël, remboursé en intégralité fin janvier. La cinquième solution est la mobilisation de créances Dailly : cession en bloc des créances à la banque, plus large que l'escompte. Le choix dépend du profil de risque, du coût comparatif et de la régularité du besoin.
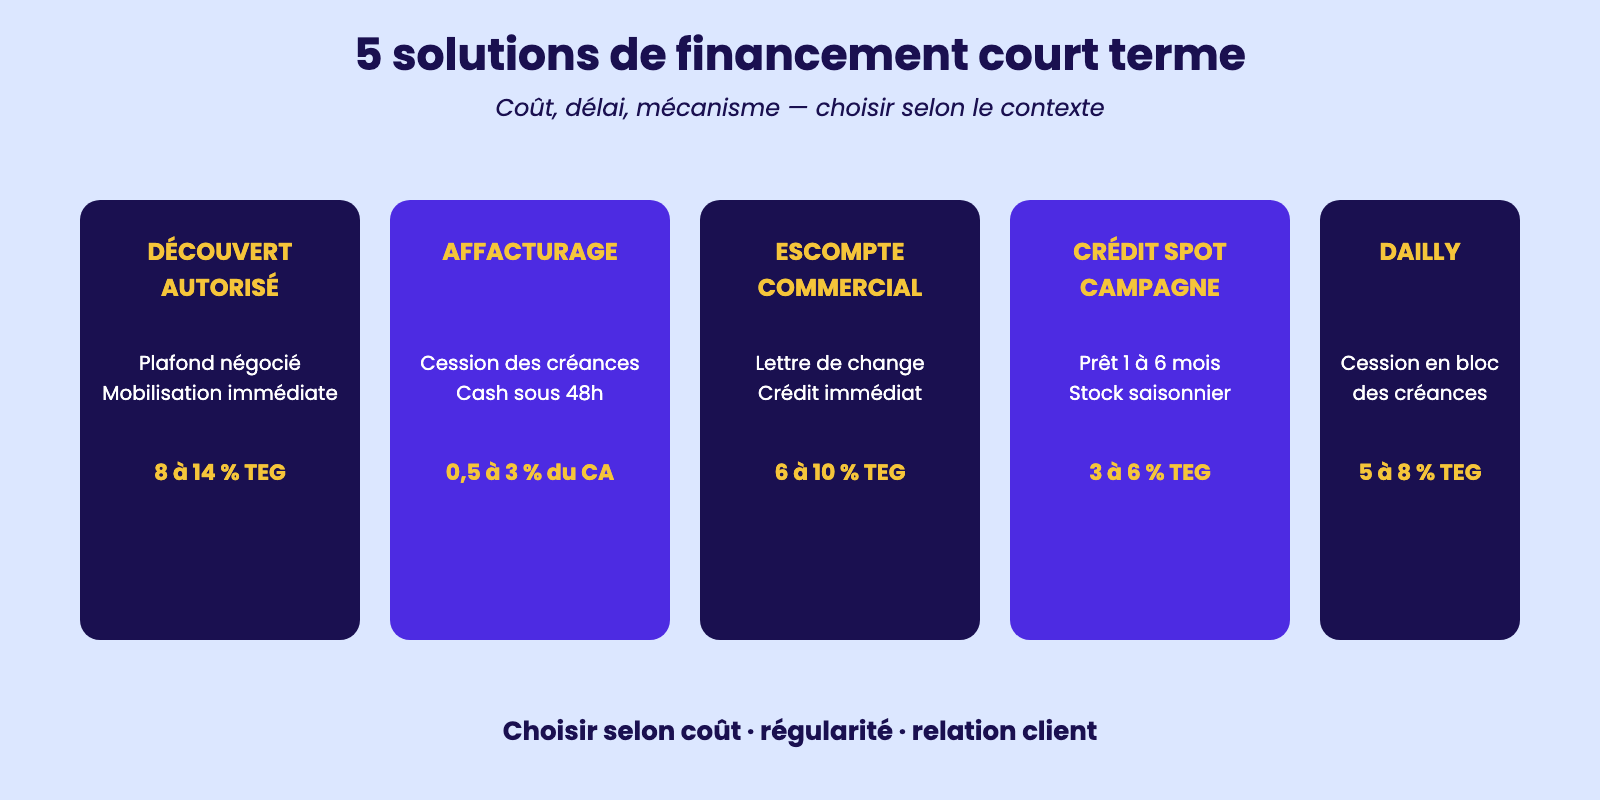
5 solutions de financement court terme
4.5 – La gestion des excédents de trésorerie : placements à court terme, optimisation bancaire
À l'inverse d'une trésorerie déficitaire, une trésorerie excédentaire mérite aussi une gestion active : laisser dormir 80 000 € sur un compte courant non rémunéré, c'est perdre chaque année plusieurs centaines d'euros d'intérêts potentiels et exposer la liquidité à une érosion par inflation.
La première règle est l'identification : combien d'argent est réellement excédentaire, c'est-à-dire non nécessaire au cycle d'exploitation pour les 30, 60 ou 90 prochains jours ? Camille, assistante dans la PME informatique, dégage chaque mois une analyse qui isole le « cash dormant » du « cash actif ».
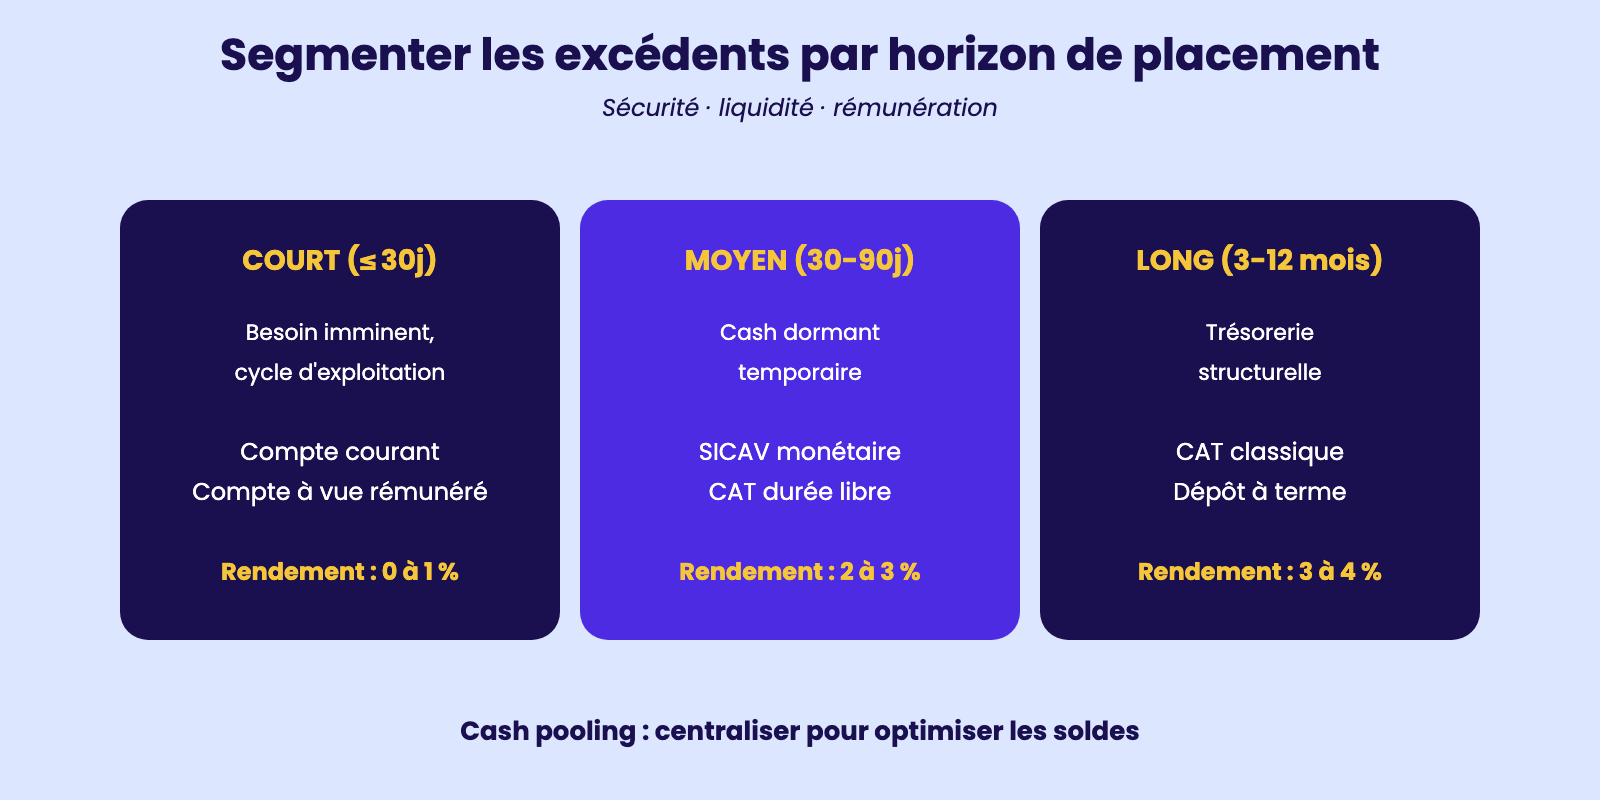
La deuxième règle est la segmentation par horizon. Le cash de très court terme (besoin sous 30 jours) reste sur le compte courant ou un compte à vue rémunéré. Le cash de court terme (30 à 90 jours) peut être placé en SICAV monétaire ou en compte à terme à durée libre.
Le cash de moyen terme (90 jours à 1 an) peut aller sur un compte à terme classique ou un dépôt à terme négocié. Quentin, dans la mutuelle Mutua-Soleil, a placé 250 000 € de trésorerie structurelle en compte à terme 3 mois à 3,2 % brut, soit 2 000 € d'intérêts par trimestre.
La troisième règle est la sécurité : la trésorerie d'entreprise n'a pas vocation à prendre des risques, donc on évite les placements en actions, en cryptomonnaies ou en SICAV obligataires à risque de perte en capital.
La quatrième règle est l'optimisation bancaire au-delà des placements : négociation des frais (commissions de tenue de compte, virement, prélèvement), regroupement de comptes pour mutualiser les soldes, mise en place du cash pooling pour les groupes (centralisation des soldes des filiales sur un compte unique).
Sophie, assistante au siège du groupe FoodCorp (12 boutiques), centralise chaque soir les soldes excédentaires de chaque boutique sur le compte holding via un cash pooling automatique : cette mécanique a permis d'éviter 60 000 € de frais d'agios annuels.
Il n'y a aucune réaction pour le moment.
pour être le premier à laisser un commentaire.